«Озон Фармацевтика» обнадежила полугодовым отчетом
После рассмотрения отчетности «Озон Фармацевтики» за 1П 2026 мы сохраняем рейтинг акций компании на уровне «Покупать» с целевой ценой 68,7 руб., потенциал роста — 59,8%.
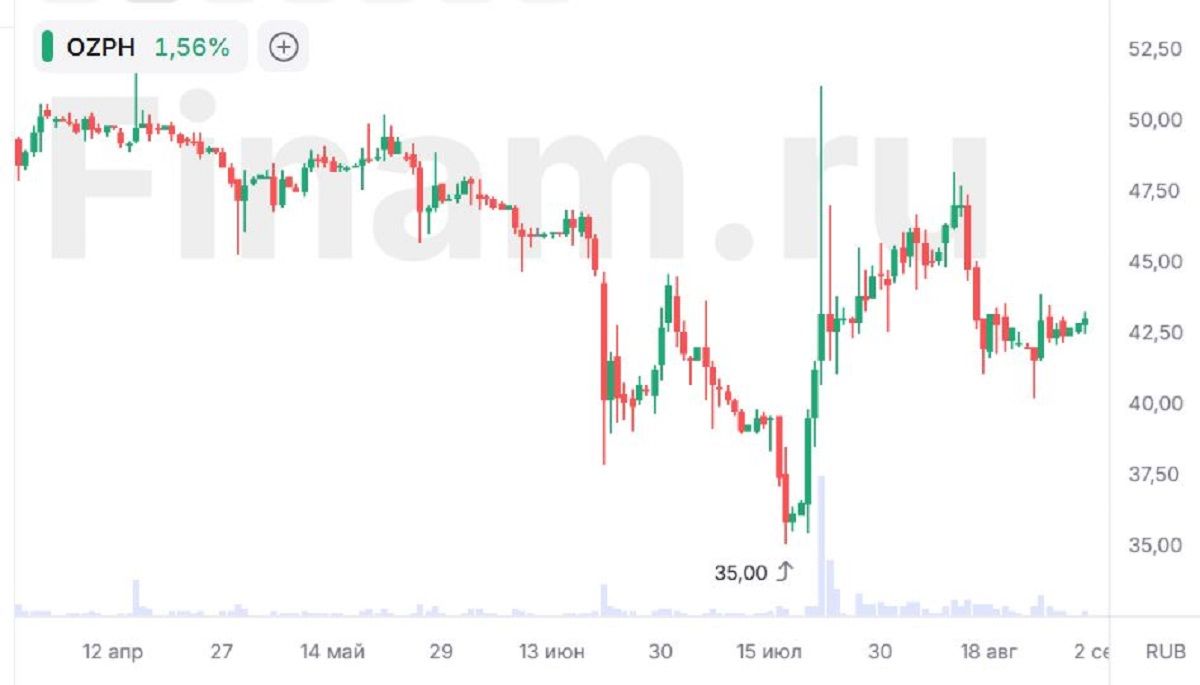
Отчетность за 1П 2026 не разочаровала — компания показала хороший рост выручки и опережающий рост чистой прибыли. Подъем чистой прибыли на 90%, обусловленный, помимо всего прочего, снижением стоимости заемного финансирования и сокращением размера долга компании, существенно превзошел самые оптимистичные прогнозы. При этом компания подтвердила прогноз по темпу роста выручки в 2026 г. в диапазоне 15–25% г/г. Полугодовая отчетность не дает нам оснований для пересмотра параметров инвестиционной идеи, прогнозы остаются в силе. После недавней просадки, на наш взгляд, не имеющей под собой объективных фундаментальных оснований, акции «Озон Фармацевтики» выглядят значительно недооцененными — торгуются с дисконтом почти 60% по прогнозным мультипликаторам P/E и P/S на 2026 г. (с применением странового дисконта в размере 20%).
| OZPH.MM | Покупать | |||
| Целевая цена, руб. | 68,7 | |||
| Текущая цена, руб. | 43 | |||
| Потенциал роста | 59,8% | |||
| ISIN | RU000A109B25 | |||
| Капитализация, млрд руб. | 50,2 | |||
| EV, млрд руб. | 55,5 | |||
| Финансовые показатели, млн руб. | ||||
| Показатель | 2024 | 2025 | 2026E | |
| Выручка | 25 562 | 31 588 | 36 326 | |
| EBITDA скорр. | 9 484 | 12 177 | 13 395 | |
| Чистая прибыль | 4 611 | 6 169 | 5 449 | |
| Показатели рентабельности | ||||
| Показатель | 2024 | 2025 | 2026E | |
| Маржа EBITDA | 37,1% | 38,5% | 36,9% | |
| Чистая маржа | 18,0% | 19,5% | 15,0% | |
«Озон Фармацевтика» — российский производитель лекарственных средств, осуществляющий деятельность во всех ключевых сегментах фармацевтической отрасли, включая низкомолекулярную фармацевтику, производство высокотоксичных препаратов для терапии онкологических заболеваний, а также выпуск наукоемких биотехнологических лекарств. Специализируется в первую очередь на дженериках. «Озон Фармацевтика» по итогам 2025 г. заняла первое место среди отечественных производителей воспроизведенных препаратов (дженериков) по объемам продаж в денежном и натуральном выражении.
«Озон Фармацевтика» обладает самым внушительным портфелем регистрационных удостоверений (РУ) в РФ — 587 (+16 РУ с начала года, включая 2 РУ по противораковым препаратам). Линейка реализуемых компанией дженериков включает массу общеизвестных и широко назначаемых врачами препаратов: противовирусные препараты и лекарства против симптомов простуды, противораковые препараты, антигистаминные лекарства, антибиотики, нестероидные противовоспалительные препараты, дерматологические средства и многое другое.
В пайплайне у «Озон Фармацевтики» 303 молекулы, в том числе 56 на ключевых этапах: от клинических испытаний до утверждения в Минздраве. По части онкологического направления 68 препаратов находятся в разработке и регистрации, а биотехнологический портфель включает более 25 препаратов. В 2К 2026 один биопрепарат перешел на I фазу клинических исследований, таким образом, 9 препаратов биотеха проходят клинические исследования или находятся на рассмотрении в Минздраве РФ. В 2027 г. компания рассчитывает коммерциализировать первые биотехнологические препараты.
По итогам 1П 2026 выручка компании увеличилась на 12% г/г, до 14,8 млрд руб. Рост выручки имел место на фоне снижения объема реализации на 1% (до 151,1 млн упаковок), причем средняя цена упаковки возросла на 13%.
Скорректированная EBITDA выросла на 33% г/г, до 5,8 млрд руб., при этом рентабельность увеличилась до 39%. Чистая прибыль выросла на 90% г/г, до 3,2 млрд руб., маржа чистой прибыли увеличилась на 9%, до 22%. Объем капитальных вложений увеличился на 17% г/г и составил 2,3 млрд руб., включая расходы на регистрацию препаратов химической фармы и биотехнологий (1,27 млрд руб.), строительство и закупку оборудования для «Озон Медика» (809 млн руб.) и «Мабскейл» (136 млн руб.).
Соотношение чистого долга к EBITDA снизилось до 0,4х. Компания подтвердила прогноз по росту выручки в 2026 г. на уровне 15–25% г/г.
К рискам для компании можно отнести рост издержек на сырье и оборудование в условиях выраженного инфляционного давления.
Аналитический отчет от 21 апреля 2026 г.
К каким еще бумагам стоит присмотреться в текущих рыночных условиях? Узнайте на регулярных аналитических вебинарах учебного центра «Финам».
Цены и другие рыночные данные указаны на время подготовки материала, выпущенного 31.08.2026.
Комментарии