Отчет SLB выглядит положительно, но взгляд на акции пока остается нейтральным
SLB (бывшая Schlumberger) — крупнейшая в мире нефтесервисная компания. Бизнес SLB равномерно распределен по всем основным мировым нефтедобывающим регионам. Деятельность компании охватывает все необходимые для разведки и добычи нефти услуги.
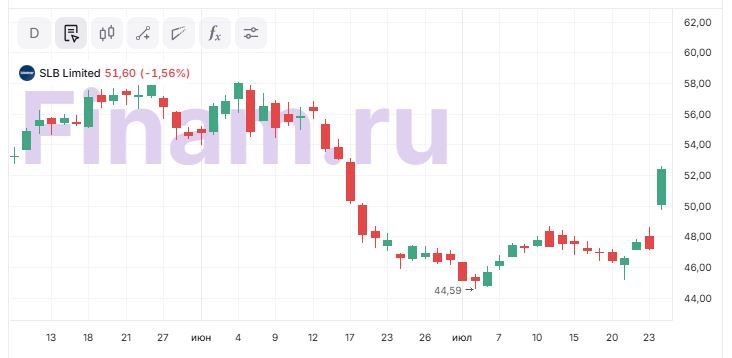
Мы подтверждаем рейтинг «Держать» по акциям SLB и сохраняем целевую цену на уровне $55,2. Апсайд — 5,3%. Вышедший отчет за 2К показал улучшение динамики относительно 1К, а также оказался лучше ожиданий рынка. Сильными сторонами отчета стали перформанс в Латинской Америке, эффект от поглощения ChampionX и динамика сегмента цифровых услуг. При этом довольно высокая зависимость SLB от Ближневосточного региона остается основным сдерживающим фактором в кейсе. Локально значительная часть деятельности на Ближнем Востоке приостановлена из-за конфликта, сложно сказать, сколько такая ситуации может продлиться. Мы пока нейтрально смотрим на SLB и предпочитаем в нефтесервисе компании с фокусом на другие регионы, такие как США или Латинская Америка.
| SLB | Держать | |||
| Целевая цена | $55,2 | |||
| Текущая цена | $52,4 | |||
| Потенциал | 5,3% | |||
| ISIN | AN8068571086 | |||
| Капитализация, млрд $ | 77,8 | |||
| EV, млрд $ | 87,8 | |||
| Количество акций, млн | 1 484 | |||
| Free float | 98,7% | |||
| Финансовые показатели, млрд $ | ||||
| Показатель | 2025 | 2025 | 2026П | |
| Выручка | 36 289 | 35 708 | 36 543 | |
| EBITDA | 9 070 | 8 463 | 8 043 | |
| EBIT | 6 551 | 5 820 | 5 342 | |
| Чистая прибыль | 4 888 | 4 210 | 3 780 | |
| Дивиденд, $ | 1,10 | 1,10 | 1,14 | |
| Показатели рентабельности | ||||
| Показатель | 2024 | 2025 | 2026П | |
| Маржа EBITDA | 25,0% | 23,7% | 22,0% | |
| Чистая маржа | 13,5% | 11,8% | 10,3% | |
| ROE | 22,4% | 15,4% | 13,8% | |
В пятницу SLB представила положительную отчетность за 2К 2026. Выручка выросла на 5% г/г, до $9,0 млрд, но скорр. EBITDA снизилась на 7% г/г, до $1,9 млрд. Скорректированная чистая прибыль на акцию сократилась на 26% г/г, до $0,55. Отметим, что выручка и прибыль оказались выше ожиданий рынка и лучше результатов предыдущего квартала.
Рост выручки SLB в целом связан с приобретением компании ChampionX в июле прошлого года. Без учета эффекта M&A в годовом выражении наиболее сильную динамику по выручке показывал бизнес в Латинской Америке, в первую очередь в Мексике, Бразилии и Гайане. Положительным фактором стал и рост выручки цифрового подразделения на 18% г/г, которое предоставляет нефтяникам в том числе услуги на базе ИИ. При этом сдерживающим фактором, конечно, является сниженная активность на Ближнем Востоке из-за продолжающегося конфликта.
Свободный денежный поток без учета изменений в оборотном капитале уменьшился на 12% г/г, до $0,96 млрд. В основном это связано с ростом капитальных затрат на 24% г/г, до $459 млн. Чистый долг за год уменьшился на 12%, до $ 8,7 млрд.
У SLB неплохой по меркам сектора уровень выплат акционерам. Выплаты равномерно распределены между дивидендами и обратным выкупом акций. На горизонте 12 месяцев ожидаем, что суммарный размер дивидендов и байбэка составит около $ 4 млрд, что соответствует 5,1% доходности.
Из-за ухудшения показателей на Ближнем Востоке и роста акций с начала года текущая оценка SLB выглядит нейтрально. EV/EBITDA 2026E составляет 10,9 против 9,0 в январе текущего года.
Позитивным фактором для SLB стал переход нефтяной отрасли Венесуэлы под американское влияние. У SLB большой опыт работы в стране. Менеджмент отмечает, что в текущем году компания сфокусирована на заключении новых контрактов и со следующего года ожидает более заметный рост выручки в стране.
Для расчета целевой цены мы использовали оценку по форвардным мультипликаторам P/E, EV/EBITDA и P/DPS относительно аналогов в секторе нефтесервиса. Наша оценка предполагает апсайд 5,3%.
Среди ключевых рисков можно отметить возможность снижения цен на нефть, ограничения на добычу в ряде стран и текущую заморозку активности на Ближнем Востоке из-за конфликта.
Аналитический отчет от 16 января 2026 г.
К каким еще бумагам стоит присмотреться в текущих рыночных условиях? Узнайте на регулярных аналитических вебинарах учебного центра «Финам».
Цены и другие рыночные данные указаны на время подготовки материала, выпущенного 27.07.2026.
Сообщение носит информационный характер, не является индивидуальной инвестиционной рекомендацией или предложением приобрести упомянутые ценные бумаги. Приобретение иностранных ценных бумаг связано с дополнительными рисками.
Комментарии