Отчет «Газпрома» показывает, что снижение акций не связано с состоянием бизнеса компании
Мы подтверждаем целевую цену по акциям «Газпрома» на уровне 160,5 руб. и сохраняем рейтинг «Покупать». Апсайд — 86,4%.
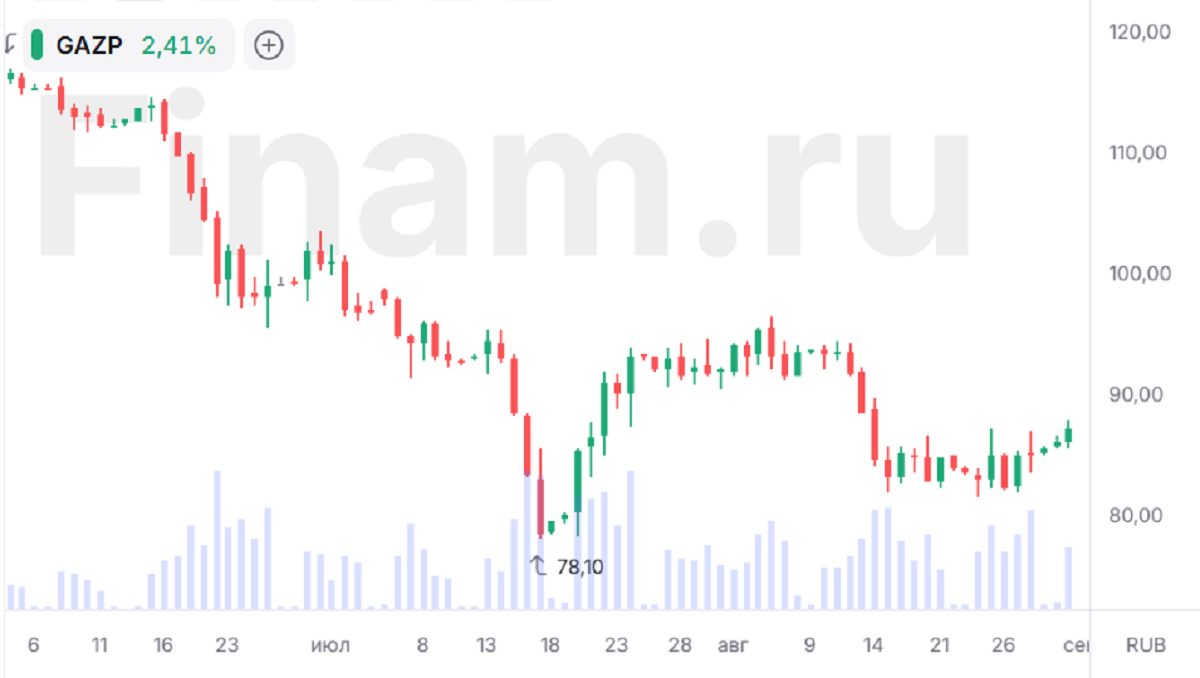
Отчет «Газпрома» за второй квартал выглядит сильно. Прибыль и EBITDA оказались выше наших ожиданий, которые были наиболее оптимистичными среди аналитиков, участвовавших в консенсусе. Компания пользуется благоприятной ситуацией на рынках нефти и газа из-за конфликта на Ближнем Востоке. Второе полугодие у «Газпрома», по нашим оценкам, также будет достаточно сильным за счет умеренного ослабления рубля, сохранения благоприятной конъюнктуры на основных рынках и роста цен на газ при поставках в Китай, которые с лагом реагируют на динамику цен на нефть. При этом «Газпром» остается крайне чувствительным к геополитическим факторам, негатив от которых локально перевешивает фундаментал и приводит к снижению акций. На данный момент «Газпром», по нашим прогнозам, оценивается всего в 2,3 EV/EBITDA 2026E, а его капитализация опустилась даже ниже капитализации дочерней «Газпром нефти», что мы считаем необоснованным.
| GAZP | Покупать | |||
| Целевая цена | 160,5 руб. | |||
| Текущая цена | 86,1 руб. | |||
| Потенциал | 86,4% | |||
| ISIN | RU0007661625 | |||
| Капитализация, млрд руб. | 2 038 | |||
| EV, трлн руб. | 8 094 | |||
| Количество акций, млрд | 23,7 | |||
| Free float | 49,8% | |||
| Финансовые показатели, млрд руб. | ||||
| Показатель | 2024 | 2025 | 2026П | |
| Выручка | 10 715 | 9 771 | 10 975 | |
| EBITDA скорр. | 3 108 | 2 917 | 3 506 | |
| EBIT | 1 456 | 1 310 | 2 011 | |
| ЧП скорр. | 1 433 | 957 | 1 436 | |
| DPS, руб. | 0,0 | 0,0 | 0,0 | |
| Показатели рентабельности | ||||
| Показатель | 2024 | 2025 | 2026П | |
| Маржа EBITDA скорр. | 29,0% | 29,9% | 31,9% | |
| Чистая маржа | 13,4% | 9,8% | 13,1% | |
| ROE | 8,9% | 5,5% | 7,7% | |
«Газпром» — крупнейшая в мире компания по объемам добычи газа. Кроме того, она добывает и перерабатывает нефть, владеет энергетическими, банковскими и медиаактивами.
«Газпром» представил сильную отчетность по итогам второго квартала 2026 г. Выручка газового гиганта увеличилась на 15% г/г, до 2 503 млрд руб., EBITDA скорр. — на 42% г/г, до 998 млрд руб. При этом чистая прибыль акционеров выросла на 61% г/г, до 519 млрд руб. Без учета курсовых разниц чистая прибыль увеличилась в 2 раза г/г, до 454 млрд руб. Отметим, прибыль и EBITDA оказались выше нашего прогноза, хотя наш прогноз был наиболее оптимистичным в консенсусе.
«Газпром» стал бенефициаром благоприятной ситуации на рынках нефти, газа и нефтепродуктов. Наиболее сильную динамику, по нашим расчетам, показало нефтяное подразделение компании во многом из-за фокуса на крайне прибыльном в текущей ситуации сегменте нефтепереработки. Газовое направление выигрывало от роста цен на газ в ЕС из-за остановки катарского экспорта СПГ, а также от индексации цен на газ внутри РФ в прошлом году. Сдерживающими факторами выступали крепкий рубль и лаг в учете роста цен на нефть при экспорте газа в Китай.
Скорр. свободный денежный поток, несмотря на сезонность, остался во втором квартале в символическом плюсе в 10 млрд руб. Во многом это связано со снижением капитальных затрат на 23% г/г, до 429 млрд руб. Оптимизация капитальных затрат и положительная конъюнктура, на наш взгляд, могут позволить «Газпрому» перейти к более устойчивой генерации положительного FCF, что является необходимым условием для сокращения долга и возобновления дивидендных выплат в среднесрочной перспективе.
В базовом сценарии возобновления дивидендов в ближайший год мы не ждем. При долговой нагрузке 1,8 «Чистый долг / EBITDA» и ненулевой вероятности реализации новых капиталоемких проектов развития «Газпрому» более целесообразно сфокусироваться на дальнейшем укреплении баланса.
Для расчета целевой цены акций «Газпрома» мы использовали оценку по прогнозным мультипликаторам P/E и EV/EBITDA относительно аналогов из развивающихся стран. Наша оценка предполагает апсайд 86,4%.
Среди ключевых рисков для акций «Газпрома» можно выделить возможность ухудшения рыночной конъюнктуры, удары по НПЗ, санкционное давление и высокую неопределенность в геополитике.
Аналитический отчет от 3 октября 2025 г.
К каким еще бумагам стоит присмотреться в текущих рыночных условиях? Узнайте на регулярных аналитических вебинарах учебного центра «Финам».
Цены и другие рыночные данные указаны на время подготовки материала, выпущенного 31.08.2026.
Комментарии