NetEase — игровой бизнес продолжает расти
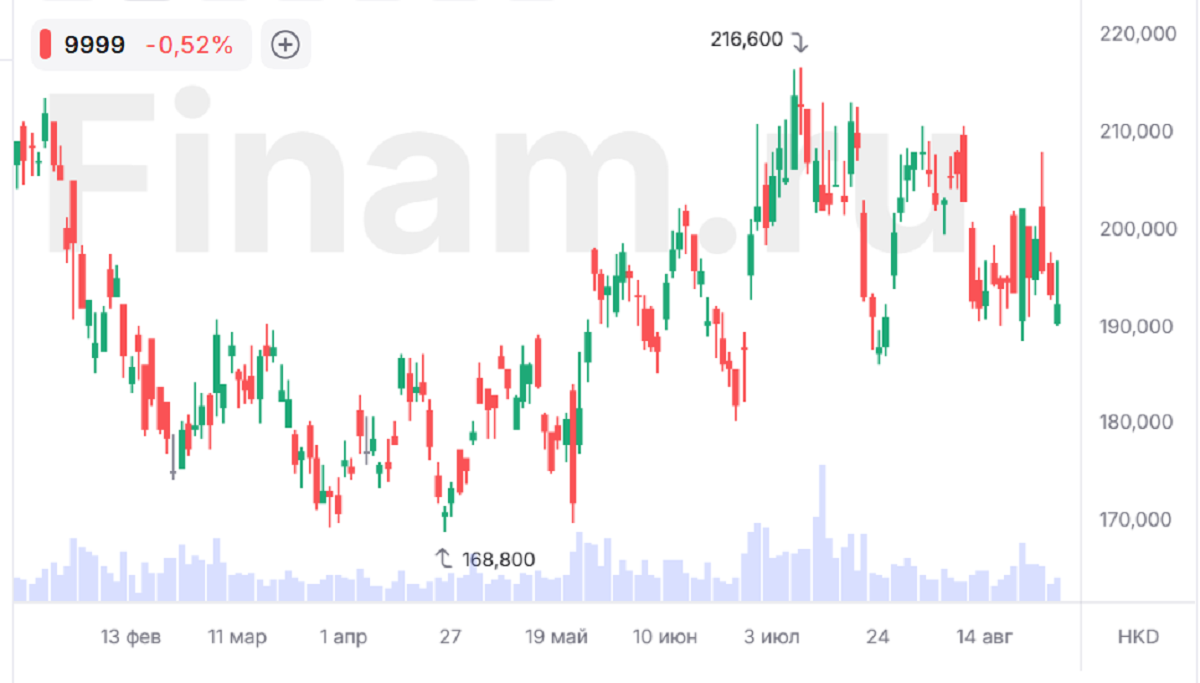
Мы подтверждаем целевую цену акций NetEase на уровне HKD 276,95 по итогам отчетности и сохраняем рейтинг «Покупать» с потенциалом роста 43,6%. Для расписок в США аналогично сохраняем целевую цену $176,64 с рейтингом «Покупать» и апсайдом 44,0%.
NetEase — одна из крупнейших китайских интернет-компаний, ключевой бизнес которой — видеоигры. Компания разрабатывает и издает мобильные и PC-проекты, а также развивает Youdao и NetEase Cloud Music. Сильная сторона группы — портфель собственных франшиз и внутренняя разработка, поддерживающие высокую маржинальность и международную экспансию.
| 9999.HK | Покупать | ||||
| Целевая цена, HKD | 276,95 | ||||
| Текущая цена, HKD | 192,80 | ||||
| Потенциал роста | 43,6% | ||||
| ISIN | KYG6427A1022 | ||||
| Капитализация, млрд HKD | 621,8 | ||||
| EV, млрд HKD | 426,4 | ||||
| Количество акций, млн | 3 225 | ||||
| Free float | 54,76% | ||||
| DY NTM | 1,6% | ||||
| NTES.O — АДР | Покупать | ||||
| Целевая цена 12М, USD | 176,64 | ||||
| Текущая цена, USD | 122,69 | ||||
| Потенциал роста | 44,0% | ||||
| ISIN | US64110W1027 | ||||
| Див. доходность NTM | 1,6% | ||||
| Финансовые показатели, млн юаней | |||||
| Показатель | 2024 | 2025 | 2026E | ||
| Выручка | 105 295 | 112 626 | 120 533 | ||
| EBITDA | 35 815 | 38 082 | 48 291 | ||
| Скорр. чистая прибыль | 33 511 | 37 344 | 39 812 | ||
| Показатели рентабельности | |||||
| Показатель | 2024 | 2025 | 2026E | ||
| Маржа EBITDA | 34% | 34% | 40% | ||
| Скорр. чистая маржа | 32% | 33% | 33% | ||
| Мультипликаторы | |||||
| Показатель | LTM | NTM | |||
| P/Е | 14,9 | 13,48 | |||
| EV/EBITDA | 10,2 | 7,44 | |||
NetEase представила смешанные результаты за 2К 2026, однако операционная часть отчетности оказалась сильнее ожиданий. Выручка выросла на 7,9% г/г, до 30,1 млрд юаней, превысив консенсус на уровне 29,5 млрд юаней. Скорректированная разводненная прибыль на обычную акцию составила 2,40 юаня, не дотянув до ожидаемых 3,11 юаня (12,02 юаня и 15,54 юаня на ADS соответственно), главным образом из-за переоценки инвестиций и роста налоговой нагрузки. По итогам 1П выручка выросла на 7% г/г, до 60,7 млрд юаней, а операционная прибыль — примерно на 27%, до 24,7 млрд юаней, подтверждая устойчивость основного бизнеса.
Ключевым драйвером остается игровой сегмент, выручка которого во 2К 2026 увеличилась на 9,7% г/г, до 25,0 млрд юаней. Рост поддержали продажи игр Fantasy Westward Journey и Where Winds Meet, а поступления от Identity V, Eggy Party и Sword of Justice сохраняли устойчивую динамику. Where Winds Meet и Marvel Rivals продолжают расширяться на международных рынках.
Особенно позитивно мы оцениваем улучшение рентабельности. Валовая прибыль во 2К 2026 выросла на 17,5% г/г, до 21,2 млрд юаней, а валовая маржа — до 70,5% с 64,7% годом ранее. Операционная прибыль увеличилась на 33,4%, до 12,1 млрд юаней. Валовая маржа игрового сегмента поднялась примерно до 76% против 70% годом ранее.
Снижение чистой прибыли является менее негативным, чем это выглядит на первый взгляд. Чистая прибыль акционеров сократилась на 18,8% г/г, до 7,0 млрд юаней, главным образом из-за инвестиционного убытка почти на 3 млрд юаней. Дополнительное давление оказали валютные убытки и рост эффективной ставки налога до 25,5% с 14,7%, поэтому ухудшения основного бизнеса мы не видим.
Ключевой драйвер дальнейшего роста — по-прежнему портфель новых игр. В июле компания запустила в Китае Sea of Remnants, продолжает разработку Ananta и Blood Message, а Where Winds Meet и Marvel Rivals получают новый контент. Глобализация франшиз расширяет потенциальный рынок NetEase и снижает зависимость от Китая. Непрофильные направления остаются второстепенными: выручка Youdao выросла на 3,5% г/г, до 1,5 млрд юаней, а NetEase Cloud Music сохранила выручку около 2 млрд юаней.
Сильным преимуществом NetEase остается баланс. Чистая денежная позиция на конец июня достигла 167,5 млрд юаней, или около $24,7 млрд. Компания одобрила квартальный дивиденд $0,096 на акцию ($0,48 на ADS). Программа байбэка на $5 млрд распространяется на обычные акции и ADS, к концу июня в ее рамках было выкуплено около 24,8 млн ADS, примерно на $2,3 млрд.
Основные риски не изменились: зависимость от успешности игровых релизов, конкуренция с Tencent и регулирование китайского игрового рынка. Дополнительную волатильность чистой прибыли могут создавать переоценка инвестиций и валютные колебания.
Счет «Сегрегированный Global» в «Финаме» предоставляет квалифицированным инвесторам доступ к бумагам крупнейших компаний КНР и диверсификации портфеля за счёт ведущих компаний Японии.
Аналитический обзор от 14 июля 2026 г.
К каким еще бумагам стоит присмотреться в текущих рыночных условиях? Узнайте на регулярных аналитических вебинарах учебного центра «Финам».
Цены и другие рыночные данные указаны на время подготовки материала, выпущенного 28.08.2026.
Сообщение носит информационный характер, не является индивидуальной инвестиционной рекомендацией или предложением приобрести упомянутые ценные бумаги. Приобретение иностранных ценных бумаг связано с дополнительными рисками.
Комментарии