Несмотря на коррекцию, золото сохраняет потенциал роста до $4700

III квартал 2026 года прошел под знаком ужесточения риторики ФРС США: процентная ставка впервые с 2023 года была повышена, и это стало главным фактором давления на всю группу драгоценных металлов.
Золото. Цены поддерживают покупки центробанков при давлении высоких ставок. Рекордные покупки регуляторов во II квартале (288,9 т) и возврат денег в ETF в сентябре ограничивают снижение, но реальные ставки и жесткая риторика ФРС США не дают цене развернуться вверх. Ожидаем $4600–4800 за унцию с ориентиром $4700 на конец года — текущую коррекцию считаем паузой в росте, а не его концом.
Серебро. Самый волатильный металл группы: дефицит держится шестой год подряд, но промышленный драйвер ослаб, поскольку спрос со стороны солнечной энергетики падает. Рост теперь держится на инвесторах, поэтому цена следует за золотом с большей амплитудой. Ожидаем $70–74 за унцию с ориентиром $72; при паузе в повышении ставок ФРС США серебро способно обогнать динамикуу роста цен на золото.
Платина. Разворот прогноза к профициту 2026 года носит инвестиционный, а не физический характер: реальное потребление устойчиво, а надземные запасы истощены до 3,5 месяцев спроса. Уже во II полугодии рынок вернется к дефициту. Ожидаем $2000–2300 с ориентиром $2150 — самая интересная ставка в группе на среднесрочном горизонте.
Палладий. Впервые за 15 лет рынок выходит в профицит: спрос со стороны автомобильной промышленности падает из-за электромобилей, а вторичный металл замещает первичный. Поддержку дают гибриды и возврат автопроизводителей к более дешевому палладию. Ожидаем $1300–1400 с ориентиром $1350 — слабейший металл группы, рост возможен лишь на перебоях поставок.
Золото: баланс держится на центробанках
Цена. Летом золото пережило резкие колебания стоимости: в конце июля цена опускалась к $4000 за унцию, а в августе выросла на 10% (лучший для металла месяц с января). 25 августа котировки достигли отметки $4650, но после повышения ставки ФРС США вернулись к $4300. От январского рекорда в $5600 стоимость золота сейчас отстает на 23%. Такая амплитуда показывает, что рынком сейчас управляют ожидания по ставке ФРС, а не спрос на металл.
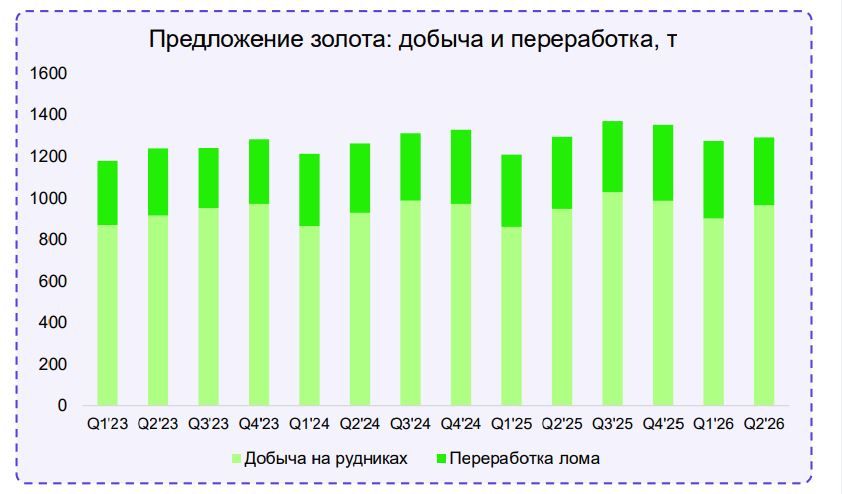
Центробанки. Центробанки остаются крупнейшими покупателями золота. Во II квартале они купили 288,9 т, на 62% больше, чем год назад, и это стало рекордным показателем для квартала. Покупки пришлись на падение цены: регуляторы использовали коррекцию, чтобы нарастить резервы дешевле. В июле лидировали Китай (20 т, 21-ый месяц покупок подряд) и Польша (8 т). Именно покупки центробанков являются фундаментальной поддержкой для золота и ограничивают глубину коррекции.
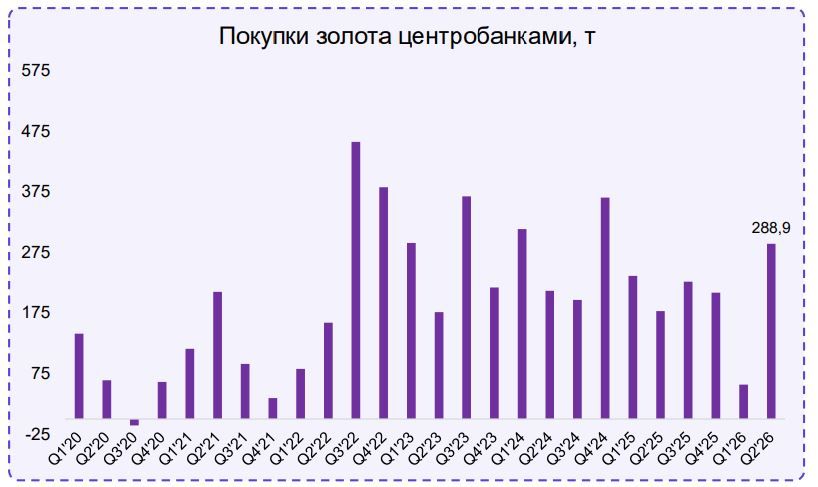
Инвестиции и ювелирный спрос. Частные инвесторы были осторожнее: с их стороны спрос упал на 46% к прошлому году, до 262 т. Биржевые фонды (ETF), хранящие физическое золото, впервые с 2024 года показали квартальный отток в объеме 45 т. Слитки и монеты удержались на уровне 307 т. Ювелирный спрос упал на 17%, до 278 т, минимума с 2020 года. Но в сентябре деньги в ETF вернулись: за пять торговых дней до заседания ФРС США в крупнейшие ETF пришло почти $2 млрд. Именно фонды дадут рынку дополнительный спрос, если ставки перестанут расти.
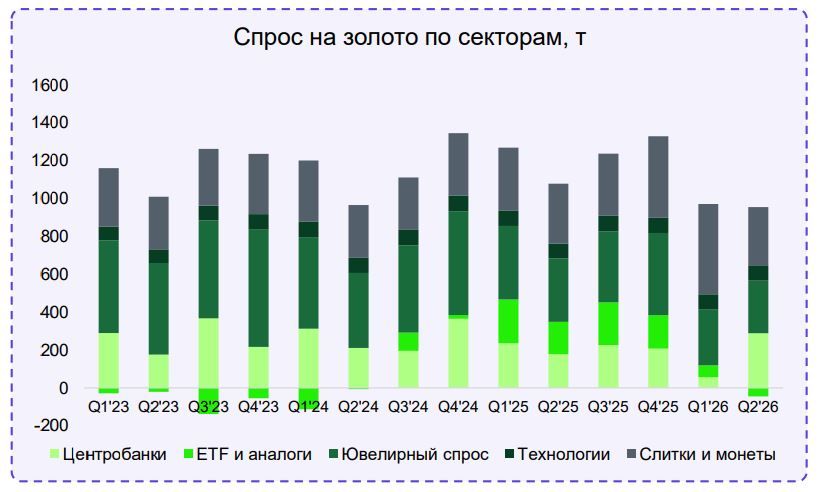
Предложение. Добыча растет, а переработка снижается. Во II квартале рудники дали 966 т (рост на 2%), что стало рекордом для квартала. При этом поставки переработанного золота упали на 6%, до 326 т: владельцы не спешат сдавать металл даже по высоким ценам. В итоге совокупное предложение (1269 т) осталось на уровне прошлого года. Предложение почти не реагирует на цену, поэтому баланс рынка определяется только спросом.
Ставки сильнее геополитики
ФРС США и доходности. Главный фактор давления на золото — это рост процентных ставок. Война на Ближнем Востоке подняла цены на нефть и разогнала инфляцию, и 16 сентября 2026 года ФРС впервые с 2023 года повысила ставку до 3,75–4,00%. Еще одно повышение в этом году ждут 16 из 18 членов комитета. На этом фоне доходность 30-летних облигаций США достигла 5,5%, максимума с 2004 года. Пока облигации предлагают такую доходность, инвесторы не будут отдавать предпочтение золоту, которое процентов не приносит.
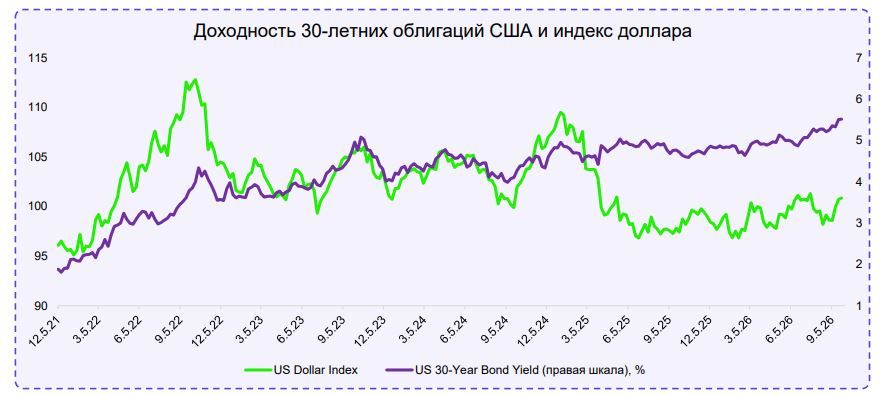
Доллар и госдолг. Доллар США, в отличие от ставок, на золото не давит: широкий индекс доллара с начала года почти не изменился. При этом длинные ставки растут не только из-за инфляции — инвесторы требуют большей премии за риск по госдолгу США. Сомнения в устойчивости долга работают на золото в долгосрочной перспективе, даже когда сегодня высокие ставки давят на цену.
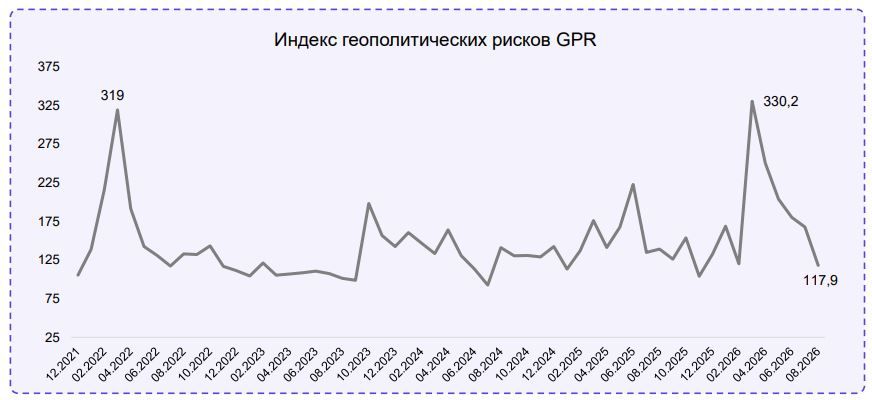
Геополитическая премия. Конфликт между США и Ираном, начавшийся в конце февраля, не стал драйвером роста для золота. Индекс геополитических рисков GPR, который измеряет долю тревожных публикаций в мировых газетах, в марте достиг максимального с 2003 года уровня – 330 п. Летом конфликт обострился повторно: в июле сорвалось перемирие, в сентябре был атакован и остановлен нефтепровод «Восток-Запад», принадлежащий Саудовской Аравии, и на этом фоне нефть вновь поднялась к $110 за баррель. Несмотря на это, в августе индекс опустился до 118 п., ниже среднего уровня 2025 года. Текущий конфликт работает против золота, поскольку транслируется в цену не через спрос на защитные активы, а через рост стоимости топлива и инфляцию.
Вывод и прогноз. Золото «зажато» между двумя силами: сверху давят ставки, снизу поддерживают центробанки и возврат денег в ETF. В краткосрочной перспективе ожидаем диапазон $4600–4800 за унцию, ориентир на конец года — $4700. Ключевым риском остается второе повышение ставки, драйвером роста — пауза со стороны ФРС США. Значительная часть жесткого сценария ФРС уже заложена в котировки, поэтому текущую коррекцию мы рассматриваем как паузу внутри долгосрочного восходящего тренда.
Серебро: дефицит без промышленного драйвера
Цена. Серебро остается самым волатильным драгметаллом. В июне цена держалась у годовых минимумов $56–58 за унцию, в августе выросла на 14,9% и дошла до $69, а после решения ФРС вернулась к $65. От январского рекорда в $121,6 металл потерял 46%, вдвое больше золота. Цена на серебро реагирует на изменения сильнее, чем цена на золото: падает быстрее при росте ставок, но и растет быстрее на развороте.
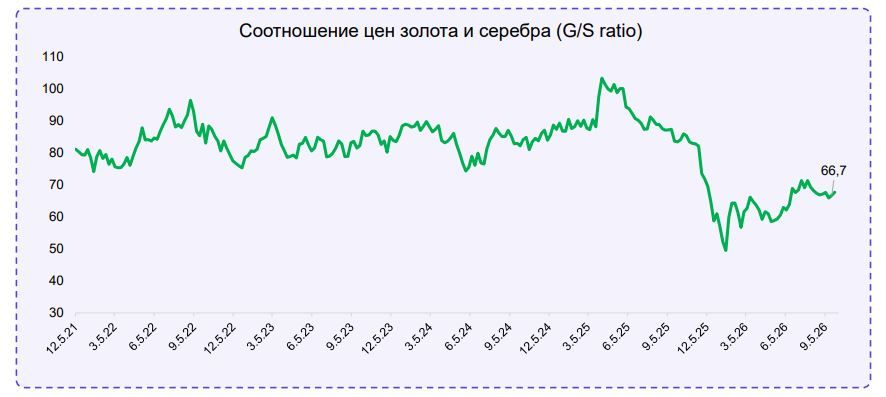
Спрос и предложение. Серебра потребляют больше, чем производят: в 2026 году рынок будет в дефиците шестой год подряд, нехватка вырастет до 46,3 млн унций. Но промышленный спрос, на который приходится 58% потребления, слабеет. Главная причина — солнечные панели: из серебра делают токопроводящие дорожки на панелях, и после подорожания металла производители наносят более тонкий слой серебра и частично заменяют его медью. Ожидается, что в 2026 году спрос этого сегмента упадет на 19%, до 151 млн унций. Дефицит сохраняется, но теперь его удерживают инвесторы, а не заводы – такой спрос менее устойчив и способен быстро уйти при росте ставок.
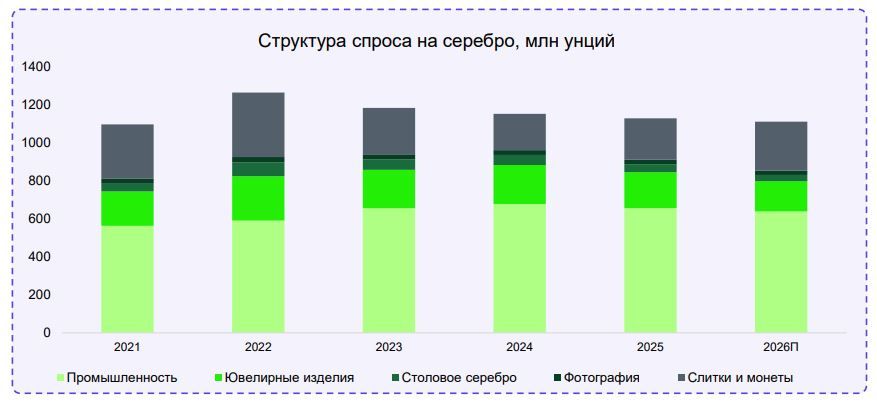
Соотношение с золотом. Удобный ориентир для серебра – соотношение с ценой на золото (G/S ratio). В январе он опускался ниже 45, серебро было дорогим относительно золота. Сейчас коэффициент вернулся к 66 при среднем значении за 50 лет около 60. Серебро снова стоит недорого относительно золота и при смягчении риторики ФРС США способно расти быстрее — так уже было в августе.
Вывод и прогноз. В ближайшие месяцы серебро будет следовать за золотом, но с большей амплитудой. Собственного драйвера роста серебру промышленность не дает, поэтому цена, по большей части, держится на инвестиционном спросе. Мы ожидаем, что в краткосрочной перспективе серебро будет торговаться в диапазоне $70–74 за унцию, ориентир на конец года — $72 при G/S ratio около 63-64. Снижение коэффициента к 60 открывает путь к $75, поэтому серебро остается инструментом с более высоким потенциалом и более высоким риском, чем золото.
Платина: профицит на бумаге, дефицит в запасах
Цена. В III квартале 2026 года платина двигалась вслед за золотом. В августе металл дорожал почти до $1900, а после решения ФРС США цена откатилась к $1750 (минус 7,5% за месяц). Это на 18% выше, чем год назад, но на 39% ниже январского рекорда в $2860. Несмотря на собственный дефицит металла, платина торгуется как «дешевое золото» и реагирует на те же сигналы ФРС.
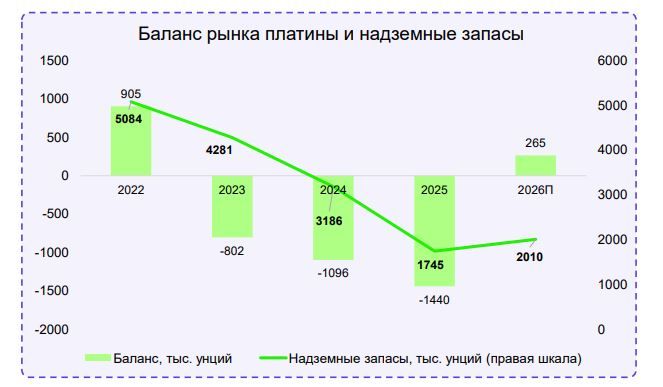
Спрос и предложение. Платину используют в автомобильных катализаторах, ювелирных изделиях, в промышленности, а также как инвестицию. В сентябре WPIC заменил прогноз дефицита 297 тыс. унций на профицит 265 тыс., впервые с 2022 года. Причиной стали инвесторы: из биржевых фондов за I полугодие 2026 года вышло 534 тыс. унций. При этом потребление реального сектора ожидается на устойчивом уровне: автомобильный спрос снизится на 4%, ювелирный — на 15% из-за замедления экономики Китая, а промышленный вырастет на 5% благодаря производству стекла.
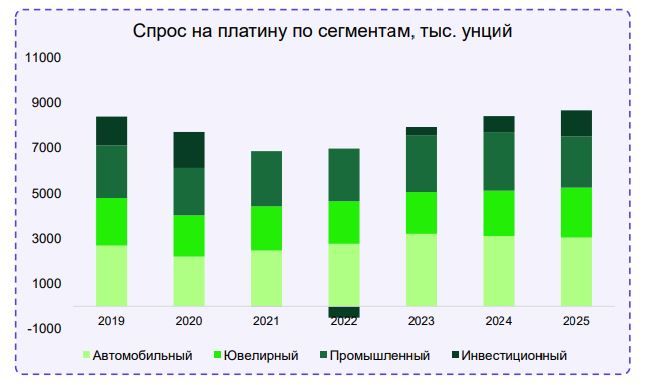
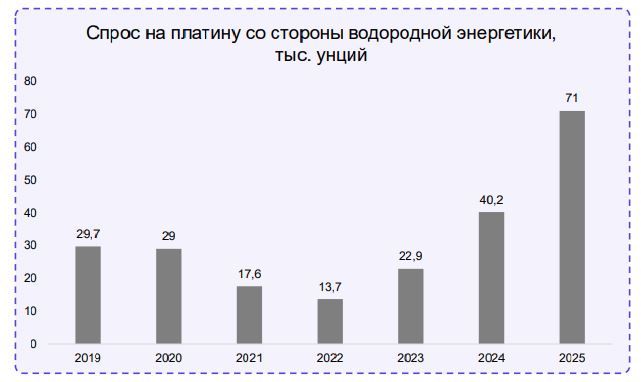
Запасы и водород. Главный аргумент в пользу платины — истощенные запасы. После трех лет дефицита надземные запасы составят 2 млн унций к концу 2026 года против 5 млн в 2022 году, это всего 3,5 месяца мирового потребления. Долгосрочную опору формирует водородная энергетика: платина нужна в установках, получающих водород из воды, и в топливных элементах. WPIC ждет роста такого спроса с 90 тыс. в 2026 году до 400 тыс. к 2030 году. При столь тонком буфере запасов любой сбой добычи может быстро проецироваться на рост цены.
Вывод и прогноз. Уже во II полугодии WPIC ждет возврата рынка к дефициту, а в 2026–2030 годах нехватка в среднем составит 331 тыс. унций в год. Сдерживающий фактор — замещение: платина почти на 40% дороже палладия, и автопроизводители возвращаются к нему. В краткосрочной перспективе ожидаем диапазон $2000–2300, ориентир на конец года — $2150. Истощенные запасы при временном профиците делают платину наиболее интересной ставкой в группе на среднесрочном горизонте.
Палладий: первый профицит за 15 лет
Цена. Палладий отставал от других драгметаллов: в сентябре цена опустилась до $1267. От январского пика свыше $2100 металл подешевел на 40%, и сейчас торгуется почти на 30% дешевле платины. У палладия почти нет инвестиционного спроса, а цену на металл задает один циклический сектор — автомобильная промышленность, поэтому он слабее всей группы.
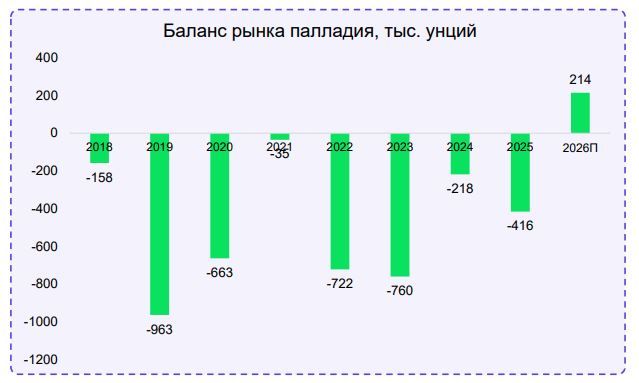
Спрос и предложение. Около 85% палладия используется в автомобильных катализаторах — устройствах в выхлопе бензиновых машин, которые обезвреживают газы. По оценке Johnson Matthey, в 2026 году рынок впервые с 2011 года выйдет в профицит 214 тыс. унций. Спрос упадет на 9%, предложение — лишь на 3%: переработка старых катализаторов вырастет на 11%. Рынок все больше обеспечивает себя вторичным металлом, и это ограничивает рост цены.
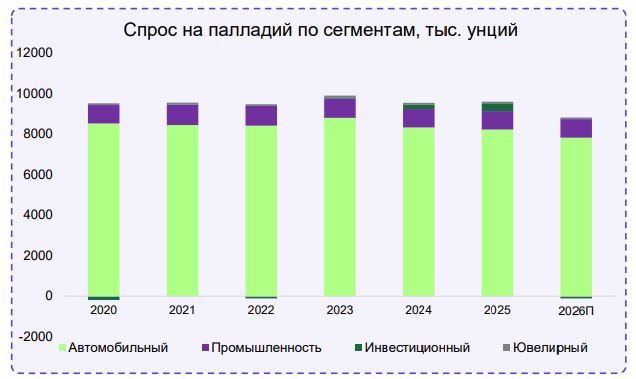
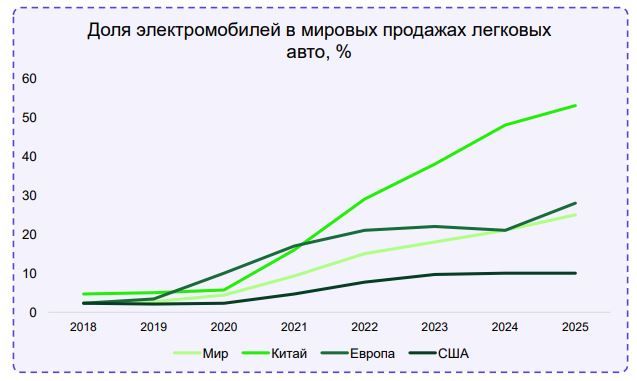
Электромобили и замещение. Главный долгосрочный риск для палладия — это производство электромобилей: у них нет выхлопа, а значит, нет и катализатора с палладием. В 2025 году на электромобили и гибриды пришлось 25% мировых продаж машин: в Китае — 53%, в Европе — 28%. Спрос поддерживают гибриды и возврат некоторых автопроизводителей к ДВС и, соответственно, к палладию. Электрификация не обрушит спрос за один год, но ежегодно забирает у палладия по несколько процентов рынка, формируя устойчивое структурное давление на цену.
Вывод и прогноз. Профицит 2026 года небольшой и хрупкий: он зависит от выпуска машин с ДВС и поведения инвесторов. С 2027 года WPIC ждет устойчивого профицита на рынке. Поддержать цену могут перебои поставок из ЮАР и России. В краткосрочной перспективе ожидаем диапазон $1300–1400, ориентир на конец года — $1350. В среднесрочной перспективе палладий остается наименее привлекательным металлом группы. Потенциал роста здесь связан с перебоями поставок, а не с фундаментальным спросом.
Комментарии