"МТС Банк" - ставка на переоценку дешевых акций благодаря росту бизнеса
МТС Банк за последние годы заметно продвинулся в деле диверсификации бизнеса и показывает весьма уверенные финпоказатели, несмотря на сложную операционную среду. При этом мы рассчитываем, что продолжение развития финансовых сервисов, прежде всего платежных решений, их продвижение среди клиентов экосистемы основного партнера и за ее пределами, увеличение уровня кросс-продаж и цифровая трансформация обусловят дальнейший рост банка в ближайшие годы. И мы полагаем, что это будет способствовать постепенной переоценке акций МТС Банка, которые торгуются с большим дисконтом по мультипликаторам по отношению к аналогам.
| MBNK.MM | Покупать | |||||
|---|---|---|---|---|---|---|
| 12М целевая цена, руб. | 1 467 | |||||
| Текущая цена, руб. | 935 | |||||
| Потенциал роста | 56,9% | |||||
| ISIN | RU000A0JRH43 | |||||
| Капитализация, млрд руб. | 35,1 | |||||
| Финансовые показатели, млрд руб. | ||||||
| Показатель | 2025 | 2026П | 2027П | |||
| Активы | 754,4 | 729,9 | 766,4 | |||
| Капитал | 126,3 | 136,1 | 148,3 | |||
| Чистая прибыль | 14,4 | 16,3 | 19,3 | |||
| Финансовые коэффициенты | ||||||
| Показатель | 2025 | 2026П | 2027П | |||
| NIM | 7,2% | 8,4% | 8,5% | |||
| C/I | 35,7% | 39,0% | 38,2% | |||
| ROE | 14,5% | 14,6% | 15,8% | |||
| Мультипликаторы | ||||||
| Показатель | 2026П | 2027П | ||||
| P/B | 0,30 | 0,27 | ||||
| P/E | 2,15 | 1,82 | ||||
Мы присваиваем рейтинг «Покупать» акциям МТС Банка с целевой ценой на горизонте 12 месяцев 1 467 руб. Потенциал роста равен 56,9%. Наша оценка данных бумаг построена путем сравнения с российскими аналогами по коэффициентам P/E 2027П и P/B, с применением 15%-го дисконта.
МТС Банк — банк, входящий в экосистему ведущего российского оператора сотовой связи ПАО «МТС». Банк входит в топ-30 в банковском секторе РФ по величине капитала и активов и занимается обслуживанием розничных и корпоративных клиентов, развивая при этом транзакционный бизнес и платежные сервисы, а также инвестиционные продукты и корпоративное направление. Общее число активных розничных клиентов составляет 5,8 млн.
В последние годы МТС Банк достиг заметного прогресса в трансформации из монолайнера розничного кредитования в диверсифицированный банк. В настоящий момент 60% активов банка приходится на сегменты, не связанные с розничным кредитованием. Это делает бизнес-модель банка более сбалансированной и устойчивой к макроэкономическим циклам, менее зависимой от одного высокорискованного сегмента.
Несмотря на сложную ситуацию в российской экономике, жесткую монетарную политику Банка России и ужесточение регулирования розничного сегмента, МТС Банк демонстрирует довольно уверенные финпоказатели в этом году. Чистая прибыль банка в 2К 2026 подскочила на 89,6% г/г, до 4,7 млрд руб., а по итогам 1П в целом достигла 7,2 млрд руб. (рост в 2,1 раза г/г), при рентабельности капитала (ROE) на уровне 13,6%. Драйвером стал чистый процентный доход, выросший в апреле — июне на 34,8% г/г, до 14,4 млрд руб., благодаря улучшению чистой процентной маржи. Качество активов МТС Банка продолжает постепенно улучшаться, показатели достаточности капитала растут и находятся на комфортных уровнях.
Дивидендная политика МТС Банка предусматривает направление на выплаты 25–50% чистой прибыли. По нашей оценке, по итогам 2026 г. дивиденд составит 108,7 руб. на акцию, что соответствует неплохой дивдоходности 11,6% NTM.
Мы ожидаем, что в среднесрочной перспективе МТС Банк продолжит заниматься развитием финансовых сервисов, прежде всего платежных решений, их продвижением среди клиентов экосистемы основного партнера и за ее пределами, увеличивать уровень кросс-продаж, повышать эффективность мер по удержанию клиентов. При этом ставка также будет делаться на цифровую трансформацию, в том числе на базе ИИ-решений, для расширения возможностей роста и улучшения операционной эффективности. Ожидаемое дальнейшее постепенное снижение ключевой ставки будет способствовать определенной активизации кредитования, однако в розничном сегменте приоритет по-прежнему будет делаться на доходности выдач, а не на наращивании портфеля. Помимо этого, на балансе МТС Банка остается крупный портфель облигаций (34% активов), доходность которого позволит поддержать чистую процентную маржу в условиях дальнейшего смягчения монетарной политики в стране, а также можно будет рассчитывать на дополнительную прибыль от его переоценки. На таком фоне мы рассчитываем на продолжение улучшения финпоказателей МТС Банка в ближайшие годы.
Риски для МТС Банка, как и сектора в целом, связаны с возможным дальнейшим существенным ухудшением экономической и рыночной конъюнктуры, например из-за усиления санкционного давления на РФ или дальнейшей эскалации украинского кризиса, в результате чего он может столкнуться с быстрым снижением качества кредитного портфеля и основных финансовых показателей.
Описание эмитента
МТС Банк — банк, входящий в экосистему ведущего российского оператора сотовой связи ПАО «МТС». Банк входит в топ-30 в банковском секторе РФ по величине капитала и активов и занимается обслуживанием розничных и корпоративных клиентов, развивая при этом транзакционный бизнес и платежные сервисы, а также инвестиционные продукты и корпоративное направление. Общее число активных розничных клиентов составляет 5,8 млн, а в число корпоративных клиентов входят 64 компании из топ-250 компаний РФ по выручке. МТС Банк имеет кредитный рейтинг «A+.ru» от агентства НКР.
Акции МТС Банка включены в первый уровень листинга Мосбиржи, рыночная капитализация — 35,1 млрд руб. Контролирующий акционер — ПАО «МТС», а доля акций в свободном обращении оценивается в 14%. Причем порядка трех четвертей free float банка принадлежит розничным инвесторам.
Перспективы и риски
- Поскольку МТС Банк является дочерней структурой ПАО «МТС», к его преимуществам можно отнести доступ к клиентской базе сотового оператора, насчитывающей более 80 млн абонентов. Это обусловливает неплохой потенциал роста бизнеса банка за счет предложения финансовых услуг клиентам ПАО «МТС» и способствует снижению стоимости привлечения новых клиентов. Помимо этого, в банке видят значительный потенциал роста за пределами экосистемы ПАО «МТС».
- В последние годы МТС Банк достиг заметного прогресса в трансформации из монолайнера розничного кредитования в диверсифицированный банк. При этом одним из приоритетов МТС Банка остается масштабирование продуктов ежедневного банкинга (Daily Banking) и расширение транзакционных сервисов, что способствует дальнейшему проникновению в клиентскую базу экосистемы и привлечению новых активных клиентов. По состоянию на конец июня число активных розничных клиентов банка достигло 5,8 млн, подскочив за год на 81%, а оборот по дебетовым картам МТС Банка в 1П 2026 вырос на 25% г/г, до 60,5 млрд, причем 96% транзакций по флагманской карте «МТС Деньги» уже проходят вне основного партнера. Кроме того, объем средств на текущих счетах физлиц вырос на 42% г/г, до 80,5 млрд руб., а их доля в общих средствах физлиц поднялась на 7 п. п. и достигла 26,6%, что положительно сказывается на стоимости фондирования. Тем временем оборот платежных сервисов за полугодие превысил 1 трлн руб., а доля доходов от них в чистом комиссионном доходе выросла на 10 п. п. г/г, до 29%. Помимо этого, МТС Банк активно развивает корпоративно-инвестиционное направление, делая упор на обслуживание внешнеэкономической деятельности компаний. Так, в 1П 2026 оборот по операциям с корпоративными клиентами увеличился на 62% г/г, до 869 млрд руб. Как результат, в настоящий момент 60% активов банка приходится на сегменты, не связанные с розничным кредитованием. Это делает бизнес-модель банка более сбалансированной и устойчивой к макроэкономическим циклам, менее зависимой от одного высокорискованного сегмента.
- Несмотря на сложную ситуацию в российской экономике, жесткую монетарную политику Банка России и ужесточение регулирования розничного сегмента, МТС Банк демонстрирует довольно уверенные финпоказатели в этом году. Так, общий операционный доход и чистая прибыль банка заметно увеличились в 2К в годовом выражении благодаря существенному росту чистого процентного дохода. Розничный кредитный портфель продолжил уменьшаться на фоне смещения фокуса на точечное кредитование высококачественных заемщиков, однако это было частично компенсировано быстрым ростом корпоративного портфеля. Качество активов МТС Банка продолжает постепенно улучшаться, показатели достаточности капитала растут и находятся на комфортных уровнях.
- Дивидендная политика МТС Банка предусматривает направление на выплаты 25–50% чистой прибыли по МСФО. По итогам 2025 г. размер дивиденда составил 96,12 руб., а всего на выплаты было направлено 3,6 млрд руб., или 25% прошлогодней прибыли. Мы ожидаем, что за 2026 г. банк выплатит 108,7 руб. на акцию, что соответствует неплохой дивдоходности 11,6% NTM.
- Мы ожидаем, что в среднесрочной перспективе МТС Банк продолжит заниматься развитием финансовых сервисов, прежде всего платежных решений, и их продвижением среди клиентов экосистемы основного партнера и за ее пределами, увеличивать уровень кросс-продаж, повышать эффективность мер по удержанию клиентов. При этом ставка также будет делаться на цифровую трансформацию, в том числе на базе ИИ-решений, для расширения возможностей роста и улучшения операционной эффективности. Ожидаемое дальнейшее постепенное снижение ключевой ставки будет способствовать определенной активизации кредитования, однако в розничном сегменте приоритет по-прежнему будет делаться на доходности выдач, а не на наращивании портфеля. В частности, по данным самого банка, ROE новых выдач по кредитным картам сейчас превышает 60%, а новых выдач по кредитам наличными — более 30%. Помимо этого, на балансе МТС Банка остается крупный портфель облигаций (34% активов), доходность которого позволит поддержать чистую процентную маржу в условиях дальнейшего смягчения монетарной политики в стране, а также можно будет рассчитывать на дополнительную прибыль от его переоценки. На таком фоне мы рассчитываем на продолжение улучшения финпоказателей МТС Банка в ближайшие годы.
- Что же касается рисков, бизнес МТС Банка, как и сектора в целом, сильно зависит от экономической и рыночной конъюнктуры. В случае ее дальнейшего существенного ухудшения, например, из-за усиления санкционного давления на РФ или дальнейшей эскалации украинского кризиса, банк может столкнуться с быстрым снижением качества кредитного портфеля и основных финансовых показателей. Кроме того, сегмент розничного кредитования в РФ весьма конкурентен, с немалым количеством более мощных игроков, что может ограничить темпы роста бизнеса МТС Банка.
Финансовые результаты
Чистая прибыль МТС Банка в 2К 2026 подскочила на 89,6% г/г, до 4,7 млрд руб., а по итогам 1П в целом достигла 7,2 млрд руб. (рост в 2,1 раза г/г), при рентабельности капитала (ROE) на уровне 13,6%.
Чистый процентный доход банка в апреле — июне вырос на 34,8% г/г, до 14,4 млрд руб., чему поспособствовало улучшение чистой процентной маржи на 2,1 п. п., до 8,5%. Чистый комиссионный доход уменьшился на 8,6% г/г, до 3,5 млрд руб., однако смог умеренно восстановиться относительно предыдущего квартала благодаря росту комиссий от платежных сервисов. Операционные расходы поднялись на 34,5% г/г, до 7,6 млрд руб., в основном в связи с увеличением затрат на персонал. Расходы на резервирование повысились на 9,3% г/г, до 6,2 млрд руб. Стоимость риска выросла на 1,2 п. п. г/г, до 6,7%, однако снизилась на те же 1,2 п. п. относительно 1К.
Розничный кредитный портфель МТС Банка с начала 2026 г. просел на 9,9%, до 306,8 млрд руб., при этом корпоративный портфель подскочил на 59,7%, до 67,4 млрд руб. Доля неработающих кредитов (NPLs) за январь — июнь понизилась на 3,5 п. п., до 8,6%, при их покрытии резервами на уровне 107,1%. Общий объем средств клиентов уменьшился на 2,1%, до 479,1 млрд руб. Объем портфеля ценных бумаг сократился на 20,9% с начала года, но по-прежнему составляет значительные 238,4 млрд руб.
Показатели достаточности капитала банка остаются на уровнях, превышающих регуляторные минимумы. В частности, норматив достаточности общего капитала H1.0 за 1П увеличился на 0,4 п. п., до 12,5% (при минимуме 9,5%).
МТС Банк: основные финпоказатели за 2К и 6М 2026 г. (млрд руб.)
| Показатель | 2К26 | 1К26 | Изм. к/к | 2К25 | Изм. г/г | 6М26 | 6М25 | Изм. г/г |
|---|---|---|---|---|---|---|---|---|
| Операционный доход до резервов, в т. ч. | 20,3 | 18,5 | 9,7% | 15,5 | 30,8% | 38,9 | 27,3 | 42,4% |
| чистый процентный доход | 14,4 | 14,3 | 0,7% | 10,7 | 34,8% | 28,7 | 19,3 | 48,3% |
| чистый комиссионный доход | 3,5 | 3,2 | 8,5% | 3,8 | -8,6% | 6,7 | 7,8 | -14,4% |
| Расходы на резервирование | 6,2 | 7,4 | -16,0% | 5,7 | 9,3% | 13,7 | 12,5 | 9,4% |
| Операционные расходы | 7,6 | 6,8 | 11,3% | 5,6 | 34,4% | 14,4 | 10,3 | 39,7% |
| Чистая прибыль | 4,7 | 2,5 | 88,8% | 2,5 | 89,6% | 7,2 | 3,5 | 108,7% |
| Чистая процентная маржа | 8,5% | 8,1% | 0,4% п. п. | 6,4% | 2,1 п. п. | 8,3% | 5,9% | 2,4 п. п. |
| Рентабельность капитала* | 17,6% | 9,3% | 8,3 п. п. | 10,7% | 6,9 п. п. | 13,6% | 7,4% | 6,2 п. п. |
| Рентабельность активов | 2,6% | 1,3% | 1,3 п. п. | 1,4% | 1,2 п. п. | 2,0% | 1,0% | 1,0 п. п. |
| Коэффициент C/I | 37,2% | 36,6% | 0,6 п. п. | 36,2% | 1,0 п. п. | 36,9% | 37,6% | -0,7 п. п. |
| Стоимость риска | 6,7% | 7,9% | -1,2 п. п. | 5,5% | 1,2 п. п. | 7,3% | 6,0% | 1,3 п. п. |
Источник: данные банка
* Без учета субордов
МТС Банк: основные показатели отчета о финансовом положении (млрд руб.)
| Показатель | 30.06.2026 | 31.03.2026 | 31.12.2025 | Изм. к/к | Изм. YTD |
|---|---|---|---|---|---|
| Активы | 692,8 | 767,2 | 754,5 | -9,7% | -8,2% |
| Капитал | 126,2 | 127,8 | 126,3 | -1,2% | -0,1% |
| Кредитный портфель | 374,2 | 369,6 | 382,6 | 1,2% | -2,2% |
| Розничные кредиты | 306,8 | 325,7 | 340,4 | -5,8% | -9,9% |
| Корпоративные кредиты | 67,4 | 44,0 | 42,2 | 53,4% | 59,7% |
| Депозиты | 479,1 | 453,4 | 489,5 | 5,7% | -2,1% |
| Доля проблемных кредитов (NPLs) | 8,6% | 10,6% | 12,1% | -2,0 п. п. | -3,5 п. п. |
| Норматив достаточности общего капитала Н1.0 | 12,5% | 12,3% | 12,1% | 0,2 п. п. | 0,4 п. п. |
Источник: данные банка
МТС Банк: исторические и прогнозные финпоказатели (млрд руб.)
| Показатель | 2022 | 2023 | 2024 | 2025 | 2026П | 2027П |
|---|---|---|---|---|---|---|
| Чистый процентный доход | 24,6 | 35,9 | 41,6 | 46,0 | 57,4 | 68,9 |
| Чистый комиссионный доход | 13,5 | 21,4 | 23,2 | 15,2 | 13,3 | 15,5 |
| Отчисления в резервы | 23,1 | 25,9 | 30,9 | 24,8 | 25,3 | 30,4 |
| Операционные расходы | 15,3 | 20,1 | 24,6 | 23,9 | 30,1 | 34,7 |
| Чистая прибыль | 3,3 | 12,5 | 12,4 | 14,4 | 16,3 | 19,3 |
| ROE | 6,3% | 19,1% | 15,1% | 14,5% | 14,6% | 15,8% |
| Активы | 357,0 | 480,1 | 602,5 | 754,5 | 729,9 | 766,4 |
| Собственный капитал | 64,4 | 76,3 | 112,4 | 126,3 | 136,1 | 148,3 |
Источник: данные банка, оценки ФГ «Финам»
Оценка
Мы оценили акции МТС Банка путем сравнения с российскими аналогами по коэффициентам P/E 2027П и P/B. При этом чтобы учесть заметно меньшие размер и ликвидность банка по сравнению с аналогами, мы применили дисконт в размере 15%.
Оценка сравнением с аналогами
| Эмитент | Кап-я, млрд руб. | P/B | P/E 2025 | P/E 2026П | P/E 2027П |
|---|---|---|---|---|---|
| МТС Банк | 35 | 0,33 | 2,44 | 2,15 | 1,82 |
| Аналоги | |||||
| Сбер | 6 145 | 0,72 | 3,60 | 3,24 | 2,92 |
| Т-Технологии | 673 | 0,88 | 3,86 | 2,99 | 2,46 |
| ВТБ | 650 | 0,23 | 1,29 | 1,07 | 1,04 |
| ДОМ.РФ | 387 | 0,80 | 4,35 | 3,30 | 2,88 |
| МКБ | 315 | 0,81 | 13,94 | 10,30 | 8,08 |
| Совкомбанк | 205 | 0,46 | 4,18 | 2,15 | 1,76 |
| Банк «Санкт-Петербург» | 109 | 0,50 | 2,87 | 3,24 | 2,73 |
| Медиана по аналогам | 387 | 0,72 | 3,86 | 3,24 | 2,73 |
| Показатели для оценки | Балансовая стоимость капитала* | Прибыль 2027П | |||
| МТС Банк, млрд руб. | 106,7 | 19,3 | |||
| Целевая капитализация, млрд руб. | 76,8 | 52,7 | |||
| Средняя оценка, млрд руб. | 64,8 | ||||
| Дисконт | 15% | ||||
| Итоговая оценка, млрд руб. | 55,0 |
Источник: оценки ФГ «Финам»
* Без учета субордов
Наша оценка справедливой стоимости МТС Банка на горизонте 12 месяцев составила 55,0 млрд руб., или 1 467 руб. на акцию. Потенциал роста от текущего ценового уровня равен 56,9%, рейтинг «Покупать».
Техническая картина
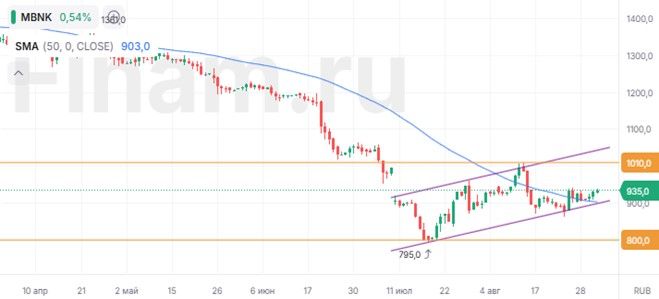
С точки зрения технического анализа на дневном графике акции МТС Банка движутся вблизи нижней границы локального восходящего канала, удерживаясь выше 50-дневной скользящей средней. Ожидаем формирования подъема с ближайшей целью на отметке 1 010 руб. В случае же возобновления снижения и выхода из канала вниз значимая поддержка расположена на уровне 800 руб.
Научитесь самостоятельно находить и анализировать фигуры технического анализа. Посетите онлайн-курс «Практический трейдинг», старт новый группы каждую неделю.
Цены и другие рыночные данные указаны на время подготовки материала, выпущенного 01.09.2026.
Сообщение носит информационный характер, не является индивидуальной инвестиционной рекомендацией или предложением приобрести упомянутые ценные бумаги. Приобретение иностранных ценных бумаг связано с дополнительными рисками.
Комментарии