ММК - открываются перспективы для хороших дивидендов

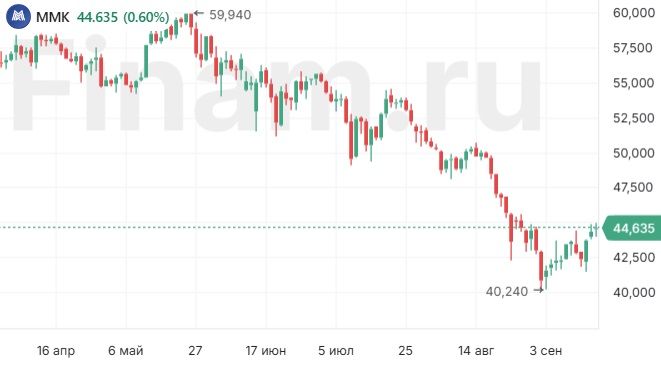
Мы сохраняем рейтинг «Покупать» для акций ММК и подтверждаем целевую цену на уровне 65,34 руб. c потенциалом роста на 47,7%. В условиях стабильного спроса на металлопродукцию на российском рынке и низкой долговой нагрузки эмитента акции ММК, мы считаем, сохраняют инвестиционную привлекательность.
ПАО «Магнитогорский металлургический комбинат» — одна из крупнейших российских металлургических компаний, на которую приходится около 17% российского производства стали.
Ключевые операционные показатели ММК за I полугодие 2024 г. показали смешанную динамику. Выплавка чугуна выросла на 1,7% г/г в связи с меньшей продолжительностью плановых ремонтных работ в доменном пределе. Тем временем производство стали сократилось на 2,6% из-за ремонтов в прокатном пределе, а выпуск угольного концентрата обвалился на 25,2% г/г по причине снижения добычи на фоне сложных горно-геологических условий и увеличения зольности рядового угля. Продажи металлопродукции снизились на 0,8% г/г.
Между тем финансовые результаты компании за I полугодие 2024 г. вышли сильными. Под влиянием устойчивого внутреннего спроса на премиальную металлопродукцию выручка увеличилась на 18,5% г/г, до 417,8 млрд руб., а EBITDA подросла на 5,3% г/г, до 92,7 млрд руб. При этом стоит отметить снижение рентабельности EBITDA на 2,8 п. п., что обусловлено ростом цен на металлургическое сырье. На фоне роста EBITDA, нормализации оборотного капитала и под влиянием курсовых разниц объем свободного денежного потока ММК подскочил на 209% г/г, до 27,9 млрд руб. Из-за курсовых разниц чистая прибыль сократилась на 2,5% г/г, до 50,3 млрд руб.
Запасы денежных средств обеспечивают ММК устойчивое положение в условиях жесткой ДКП. На конец II квартала 2024 г. объем денежных средств и депозитов на счетах компании составлял 126,6 млрд руб. Вместе с тем общий долг по итогам II квартала уменьшился на 42,5% г/г, до 42,7 млрд руб. Таким образом, чистый долг ММК находится в отрицательной зоне. Денежная кубышка позволяет ММК зарабатывать на высоких процентных ставках по депозитам: за I полугодие 2024 г. данная статья доходов увеличилась на 91,9% г/г, до 7,7 млрд руб.
Ориентация ММК на внутренний рынок является преимуществом в текущих условиях. Несмотря на негативные явления в строительном и нефтегазовом секторах, спрос на продукцию металлургов внутри РФ остается стабильным, что позитивно для ММК. В то же время на мировом рынке сталелитейной продукции возросло давление на цены в связи с наплывом дешевой стали из Китая.
ММК возобновил выплату дивидендов. За 6 месяцев 2024 г. совет директоров ММК рекомендовал выплатить дивиденды в размере 2,494 руб. на акцию, что соответствует дивидендной доходности в районе 5,7%. Для получения выплат инвесторам необходимо купить акции до 17 октября 2024 г. По нашим оценкам, на горизонте следующих 12 месяцев дивдоходность бумаг ММК может составить весомые 15,2%.
Мы оценили бумаги ММК по форвардным мультипликаторам EV/EBITDA и P/E на 2024 г. Относительно текущего уровня цен потенциал роста акций компании составляет около 48%.
Охлаждение инвестиционной активности вследствие повышения ключевой ставки Банка России является риском для ММК. Негативно на продажи металлопродукции может повлиять и спад спроса в строительном секторе в связи со сворачиванием госпрограммы льготной ипотеки. Исходя из этого, менеджмент компании ожидает, что спрос на металлопродукцию в III квартале стабилизируется на уровне среднемесячных значений I полугодия 2024 г.
MAGN | Покупать |
Целевая цена, руб. | 65,34 |
Текущая цена, руб. | 44,25 |
Потенциал | 47,7% |
ISIN | RU0009084396 |
Капитализация, млрд руб. | 493,9 |
EV, млрд руб. | 410,1 |
Количество акций, млрд | 11,2 |
Free float | 20,2% |
Финансовые показатели, млрд руб. | |||
Показатель | 2022 | 2023 | 2024П |
Выручка | 699,8 | 763,4 | 825,6 |
EBITDA | 155,1 | 195,6 | 206,7 |
Чистая прибыль | 70,4 | 118,4 | 122,3 |
DPS, руб. | − | 2,75 | 6,68 |
Показатели рентабельности | |||
Показатель | 2022 | 2023 | 2024П |
EBITDA маржа | 22,2% | 25,6% | 25,0% |
Чистая маржа | 10,1% | 15,5% | 14,8% |
ROE | 13,2% | 17,9% | 16,7% |
Аналитический отчет от 18 октября 2023 г.
К каким еще бумагам стоит присмотреться в текущих рыночных условиях? Узнайте на регулярных аналитических вебинарах учебного центра «Финам».
* Цены и другие рыночные данные указаны на время подготовки материала, выпущенного 17.09.2024.
Комментарии