Масштабы снижения доходностей ОФЗ могут быть чуть менее выраженными

Что случилось?
Вчерашний полный отчёт по опросу населения за сентябрь содержит несколько интересных моментов, плюс поделимся ожиданиями по сегодняшней макростатистике за август в контексте основных трендов и ожиданий на октябрьское заседание ЦБ, а также зафиксируем позицию ЦБ по бюджету и посмотрим на рынок ОФЗ.
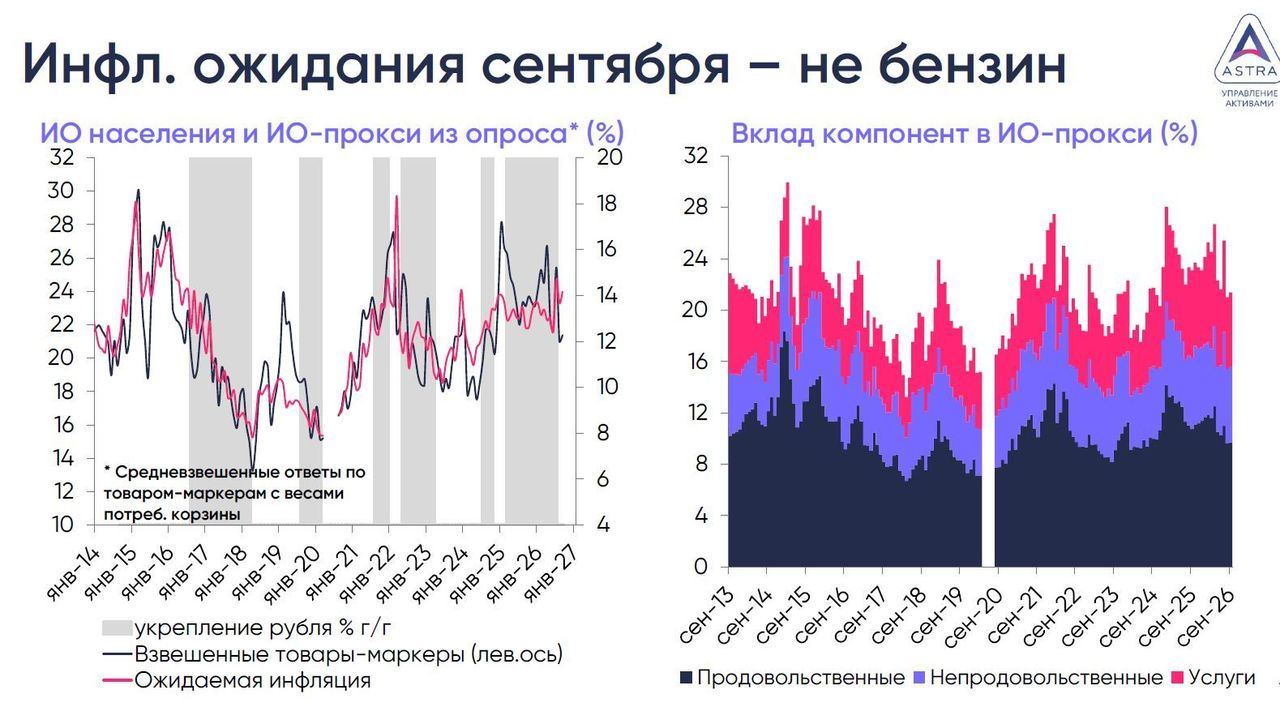
Напомним, что инфляционные ожидания населения (ИО) на год вперёд в сентябре выросли с 13.7% до 14.2%, и многие изначально связали это со второй волной топливного шока. Опросные данные ЦБ опровергают этот тезис, если взглянуть на товары-маркеры, названные респондентами: число упоминаний бензина в сентябре даже чуть снизилось, а тарифов ЖКХ – немного возросло. Структура товаров-маркеров повторяет структуру потребительской корзины, и использование официальных весов даёт рост ИО на 0.4 п.п. при фактических 0.5 п.п. по общему индексу. По 0.1 п.п. дали продовольственные и непродовольственные товары, еще 0.2 п.п. обеспечили услуги.
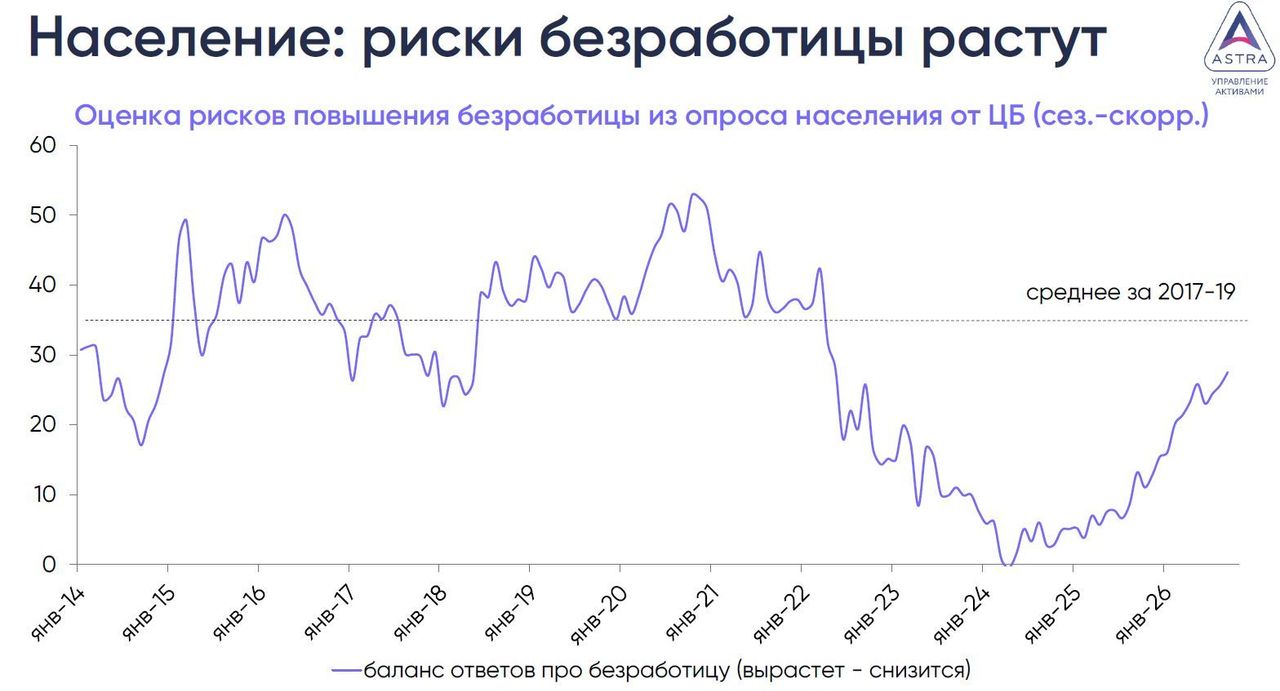
Рост потребительских настроений в сентябре во многом из-за улучшения ожиданий сопровождался небольшим восстановлением индекса готовности к крупным покупкам и стабилизации сберегательных настроений. Но продолжили ухудшаться ожидания по безработице, которые мы используем как дополнительный индикатор состояния рынка труда. Последний раз близкие к текущим уровни с поправкой на сезонность (27.5 пунктов) наблюдались весной 2022 года, хотя до среднего значения за 2017-19 (около 35) мы еще не добрались.
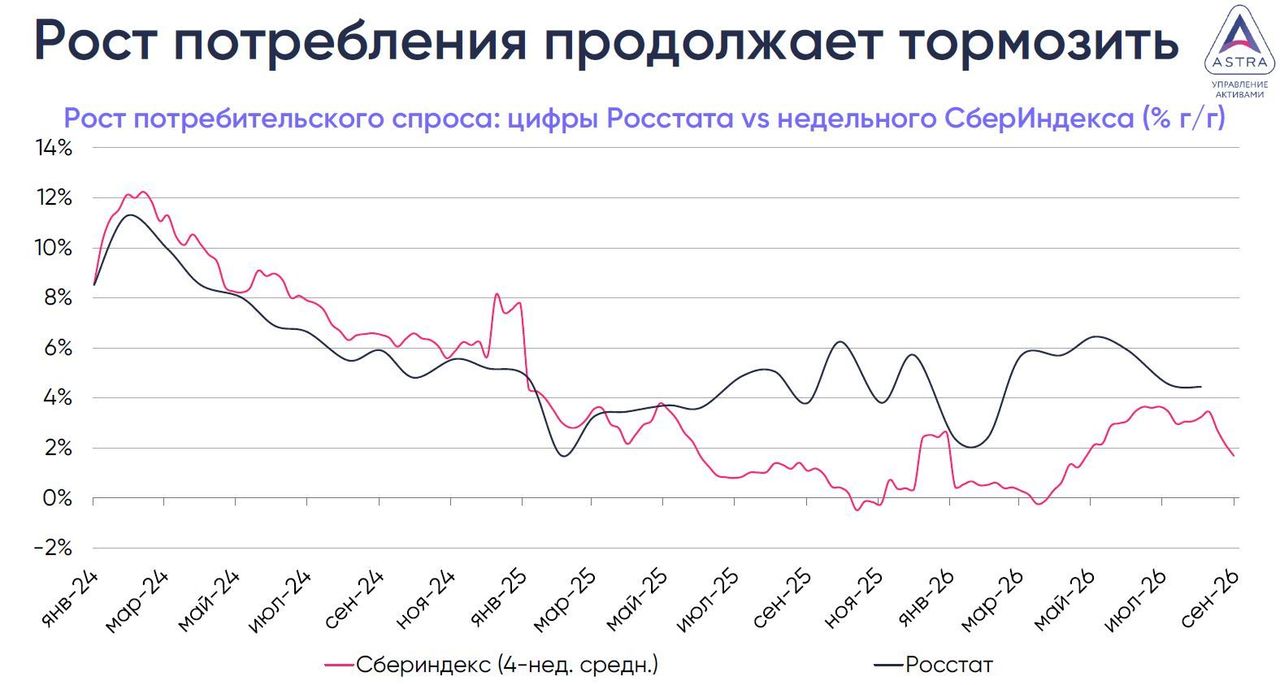
Сегодня вечером Росстат опубликует макроданные за август: предварительные цифры СберИндекса позволяют ждать рост в рознице близко к уровням июля (5.4% г/г vs 5.3%) при замедлении в услугах (с 2% до 1.8%) и общепите (с 5.1% до 4.8%), т.е. рост потребительского спроса может замедлиться с 4.6% до 4.4%, что в терминах месячной динамики с поправкой на сезонность будет допускать небольшое снижение после слабого роста на 0.2% в предыдущие 3-мес. Уровень безработицы может остаться на отметке 2.2%, а рост реальных з/п в июле – замедлиться с 3.4% до 3.1% г/г. Выпуск базовых отраслей способен уйти в годовой минус из-за спада в промышленности, где основную роль играет падение в добыче и нефтепереработке, но на фоне дальнейшего замедления роста в прочих гражданских секторах.
В обновленной версии «Основных направлений ДКП на 2027-29» ЦБ явно признал, что внесённый в правительство бюджет на 2027-29 предполагает более низкий бюджетный стимул, чем предполагал регулятор в июле. Но бюджетная политика по-прежнему будет более мягкой, чем предполагалось изначально до того, как в начале июня глава Минфина заявил о планах вернуться к нулевому структурному первичному дефициту бюджета (СПД) только в 2029, после чего ЦБ ужесточил риторику в июне и поднял ожидаемую траекторию ставки в июле, а рынок ОФЗ резко вырос в доходности и не восстановился до сих пор.
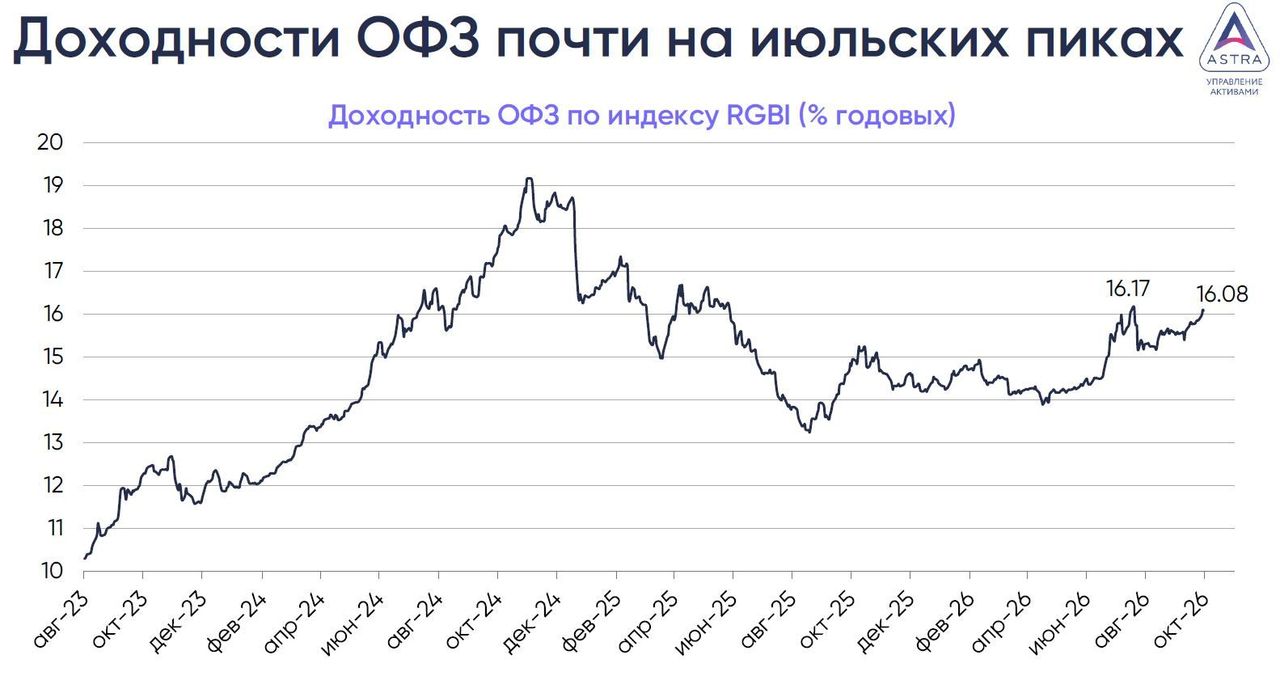
После 3 недель относительно успешных в терминах выручки аукционов ОФЗ с фиксированным купоном сегодняшнее размещение короткого 4-летнего выпуска не состоялось. При этом с момента возобновления аукционов 9 сентября доходности ОФЗ по индексу RGBI выросли с 15.55% до 16.10%.
Что мы думаем?
Топливная история продолжает раскрываться через вторичные эффекты, которые мы видим и в недельных данных, и в ценах производителей в июле-августе, и в повышенных ИО. Это основной фактор ускорения устойчивой инфляции, который беспокоит ЦБ. Рост тарифов ЖКХ с 1 октября может повысить ИО населения на 1-1.5 п.п, которые сойдут на нет ближе к концу года. Но этот фактор временный, более важной для октябрьского решения ЦБ является скорость нормализации инфляции в устойчивой части корзины. Ослабление рубля с лета добавляло инфляционных эффектов, но его осенняя стабилизация может помочь ожидаемому нами возврату к дезинфляции до конца года.
Тут важна динамика внутреннего спроса, и сегодняшние данные должны подтвердить его продолжающееся охлаждение вслед за динамикой реальных зарплат. Недельные данные по потреблению от СберИндекса указывают на сохранение тенденции к замедлению годовой динамики, что предполагает стагнацию или даже небольшое снижение в терминах помесячных изменений с поправкой на сезонность. Рынок труда явно остывает через оплату труда, и именно это важно для оценки среднесрочных инфляционных рисков. Ухудшение же показателей базовых секторов и вероятный «минус» в годовой динамике ВВП в августе будет во многом отражать проблемы с нефтепераработкой при замедляющемся, но слабо-положительном росте других отраслей. Это согласуется с текущей оценкой ситуации от ЦБ (сохранение умеренного роста), поэтому переключение на риски для экономики возможно лишь при более слабых макро-данных и дальнейшем ухудшении опросных индикаторов.
Комментарии про бюджет подтверждают наш тезис о «позитивном» сюрпризе проекта бюджета относительно июльских ожиданий регулятора, но ситуация хуже исходных предпосылок, из которых ЦБ исходил до июньских комментариев Минфина. Полагаем, что, при прочих равных, это могло допускать небольшое снижение ожидаемой траектории ставки в базовом прогнозе ЦБ в октябре, но сохранении более высокой траектории, чем планировали до июня. Но топливный шок и ускорение устойчивой инфляции – факторы, которые могут сохранить осторожность ЦБ в оценке ближайших перспектив, допуская в октябре как паузу, так и небольшое снижение на 25 б.п. Базовой мы пока ожидаем снижение ставки до 13.50% к декабрю, но пауза в октябре возможна.
Если же взглянуть на влияние всех этих новостей на рынок ОФЗ, то можно сказать следующее. Во-первых, формально, бюджет действительно выглядит лучше ожиданий ЦБ и рынка, который, скорее, и ориентировался на регулятора. Поэтому увеличение программы заимствований на 2026 (не более 1 трлн руб.) и 2027 (+2.2 трлн руб.), формально, должно быть чуть лучше рыночных ожиданий. Но доходности, несмотря на это, не только не снизились, а почти вернулись в июльским максимумам.
Как показывает наша декомпозиция доходности ОФЗ по индексу RGBI (16.08% сегодня) на ожидаемую среднюю ставку ЦБ в следующие 12-мес. и временную/риск-премию, то:
- Ожидания по ставке ЦБ на ближайший год даже немного снизились с сентябрьского заседания регулятора, что отражает не только неизменность самих ожиданий, но и движение «вправо» по ожидаемой траектории: она по-прежнему предполагает постепенного смягчение ДКП, поэтому и средний уровень ставки будет естественным образом медленно снижаться с течением времени.
- Уровень риск-премии, напротив, обновил июльские и исторические максимумы – мы это связываем не только с сомнениями рынка в исполнении бюджетных планов (учитывая трек-рекорд правительства в последние годы), но и с несвоевременным возвратом Минфина к аукционам фиксов в первой декаде сентября. На последнем слайде отчетливо видно, как менялись ожидания по ставке и величина риск-премии с апреля в привязке к основных событиям, и основным фактором роста доходностей ОФЗ в сентябре была именно риск-премия.
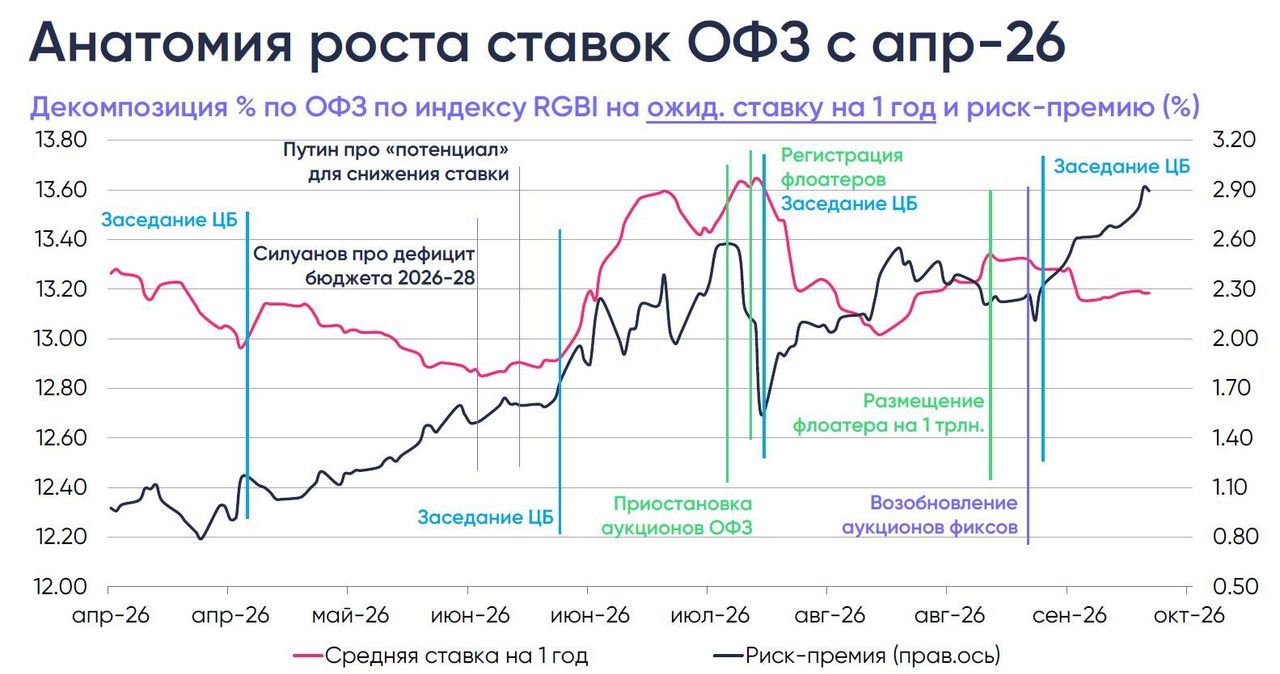
Иными словами, бюджетных новостей пока недостаточно, чтобы нивелировать негатив от действий Минфина на первичном рынке. В 2026-28 ему потребуется занимать довольно большие объемы, и отношение инвесторов к ОФЗ явно показывает, что с текущей стратегией устойчивый рыночный спрос на ОФЗ вряд ли восстановится по приемлемым уровням доходности. Безусловно, причина для этого не только и не столько в самих действиях Минфина, но более «дружественный» к инвесторам подход мог бы сделать ситуацию на рынке чуть менее сложной. Геополитика стала играть более важную роль, причём не только через риск-премию, но и через макропараметры, которые влияют на более высокую ожидаемую траекторию ставки ЦБ. Это не меняет наши ожидания относительно потенциала для снижения доходностей ОФЗ в ближайшие 12-18 мес., но масштабы снижения могут быть чуть менее выраженными и/или смещенными «вправо», чем ожидалось ранее.
Комментарии