Квазидолларовый НОВАТЭК1Р5 - соотношение риска и доходности остается интересным
Мы предлагаем воспользоваться текущей слабостью рынка для наращивания позиции в одном из самых высоконадежных инструментов на российском квазивалютном облигационном рынке.
| Выпуск (краткое наименование) | НОВАТЭК, 001P-05 (НОВАТЭК1Р5) |
| ISIN | RU000A10C9Y2 |
| Погашение (оферта) | 11.01.2030 (-) |
| Валюта номинала | Доллар США |
| Валюта выплат | Рубль |
| Объем | $750 млн |
| Купон | 7,0% |
| Периодичность выплат (в год) | 12 |
| Рейтинг (АКРА / Эксперт РА) | AAA(RU)/ruAAA |
| Оценка собственной кредитоспособности (АКРА / Эксперт РА) | aaa(ru)/ruAAA |
| Цена (% от номинала) | 95,9 |
| Доходность к погашению | 8,7% |
Из-за высокой корреляции внутрироссийских сегментов долгового рынка и динамики валютного курса индексы облигаций, номинированных в инвалютах, находятся сейчас недалеко от минимумов этого года.
Индексы чистых цен российских облигаций, номинированных в инвалютах

Данный этап рыночной конъюнктуры мы предлагаем использовать для наращивания позиции в высоконадежных инструментах. Например, в находящемся в нашем покрытии квазидолларовом выпуске НОВАТЭК1Р5, который сейчас позволяет зафиксировать очень интересный уровень валютной доходности вплоть до 2030 г.
Научитесь самостоятельно подбирать облигации в свой портфель. Посетите онлайн-курс "Первые шаги", старт нового потока каждый понедельник.
С момента нашего обзора по выпуску (август 2025 г.) эмитент представил отчетности за прошлый год и за 1П 2026, которые, на наш взгляд, подтверждают его высокий уровень кредитного качества.
ПАО «НОВАТЭК» занимается разведкой, добычей, переработкой и реализацией природного газа и жидких углеводородов (ЖУВ). По состоянию на 31 декабря 2025 г. доказанные запасы углеводородов компании (включая долю в запасах совместных предприятий) по стандартам SEC составили 16 974 млн бнэ, в том числе 2 354 млрд куб. м газа и 182 млн тонн ЖУВ. Обеспеченность доказанными запасами (SEC) по состоянию на конец 2025 г. составила 25 лет.
Показатели эмитента
| 1П 2026 | 1П 2025 | Изм. | |
|---|---|---|---|
| Добыча углеводородов (млн бнэ) | 346 | 337 | +2,7% |
| Среднесуточная добыча (млн бнэ в сутки) | 1,91 | 1,86 | +2,7% |
| Выручка, млрд руб. | 836 | 804 | +4,0% |
| EBITDA нормализованная, млрд руб. | 430 | 472 | -8,8% |
| Рентабельность по EBITDA | 51,5% | 58,7% | -7,2 п. п. |
| Прибыль нормализованная, млрд руб. | 216 | 237 | -8,7% |
Источник: данные эмитента
«НОВАТЭК» отличается крайне низкой долговой нагрузкой. По состоянию на 30.06.2026 г. у эмитента был отрицательный чистый долг.
Долговая нагрузка (млрд руб.)
| 30.06.2026 | |
|---|---|
| Долг | 268 |
| Краткосрочная часть долга | 53 |
| Долгосрочная часть долга | 215 |
| Долг/EBITDA | 0,3 |
| Денежные средства и их эквиваленты | 312 |
| Чистый долг | -44 |
Источник: данные эмитента
Сильные метрики определяют оценку российскими рейтинговыми агентствами кредитного качества «НОВАТЭКа» по наивысшей шкале со «стабильным» прогнозом. Отметим, что компания относится к узкой группе отечественных эмитентов, имеющих наивысшую оценку собственной кредитоспособности (ОСК) от ведущих национальных агентств. Более того, «НОВАТЭК» может похвастаться высшим уровнем ОСК сразу от двух агентств — АКРА и «Эксперт РА», что делает его положение чуть ли не уникальным. В прошлом месяце компания получила рейтинг ААА по национальной шкале Китая со «стабильным» прогнозом от CSCI Pengyuan — одного из ведущих кредитных рейтинговых агентств Поднебесной.
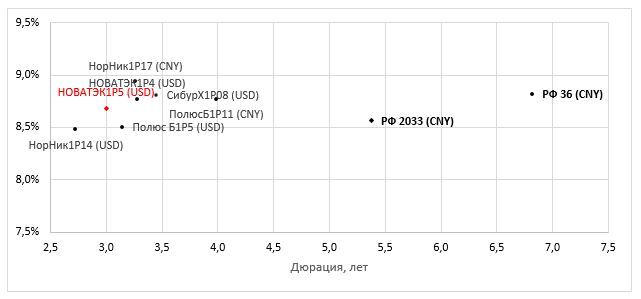
НОВАТЭК1Р5 выглядит весьма конкурентоспособно на фоне российских квазивалютных облигаций от эмитентов с наивысшим уровнем ОСК.
Наиболее надежные облигации, номинированные в инвалютах
Поскольку НОВАТЭК1Р5 погашается в январе 2030 г., по нему еще есть возможность претендовать на получение налоговой льготы за долгосрочное владение (ЛДВ). Речь о том, что при удержании ценной бумаги в портфеле более 3 лет инвестор имеет право подать на ежегодный налоговый вычет в размере до 3 млн руб. за каждый полный год по истечении 3 лет. ЛДВ распространяется и на доход, полученный от валютной переоценки бумаги. Иными словами, покупка НОВАТЭК1Р5 потенциально позволяет рассчитывать на получение «чистой» валютной доходности.
В заключение отметим, что инвесторам обязательно стоит учитывать высокую ценовую волатильность бумаги. Дело в том, что НОВАТЭК1Р5 погашается через несколько лет и его модифицированная дюрация составляет 2,75, а значит, рост процентных ставок может привести к заметной понижательной переоценке бумаги, от которой полностью не защитит даже ее высокий купон. Собственно, подтверждение этому — текущий этап рыночной конъюнктуры. Поэтому прежде всего мы рекомендуем данный выпуск к покупке в рамках стратегии Buy and Hold.
Таким образом, мы рекомендуем воспользоваться текущей слабостью рынка для наращивания позиции в одном из самых высоконадежных инструментов на российском долговом квазивалютном рынке. Мы подтверждаем рейтинг «Покупать» в отношении выпуска НОВАТЭК1Р5.
Цены и другие рыночные данные указаны на время подготовки материала, выпущенного 25.08.2026.
Сообщение носит информационный характер, не является индивидуальной инвестиционной рекомендацией или предложением приобрести упомянутые ценные бумаги. Приобретение иностранных ценных бумаг связано с дополнительными рисками.
Комментарии