Кредитный кризис в России выходит на новый этап

Похоже, что кредитный кризис в стране выходит на новый этап. Впервые инвесторы устроили распродажу облигаций компании с кредитным рейтингом АА-, более чем 10% недельное падение цен прошло сразу по четырем крупным эмитентам с общим объемом выпущенных облигаций >260 млрд. рублей.
Что произошло?
Облигации Самолета, крупнейшего девелопера РФ, и так неважно себя чувствовавшие, подверглись тотальной распродаже после публикации в Коммерсанте о том, что Сбербанк может поручить одной из своих структур заняться управлением частью бизнеса «Самолета». В переводе на русский язык «заняться управлением частью бизнеса» означает, что спасать целиком компанию – слишком накладно, эффективнее забрать конкретные строительные проекты, оставив облигационеров наедине друг с другом.
На этом фоне цены на отдельные выпуски Самолета упали ниже 70% от номинала, доходность к погашению выросла >100% годовых. Несмотря на это девелопер сохраняет кредитные рейтинги А- от АКРА, А от агентства НКР (т.е. формально такие облигации, как мы писали на днях, можно покупать в фонды денежного рынка).
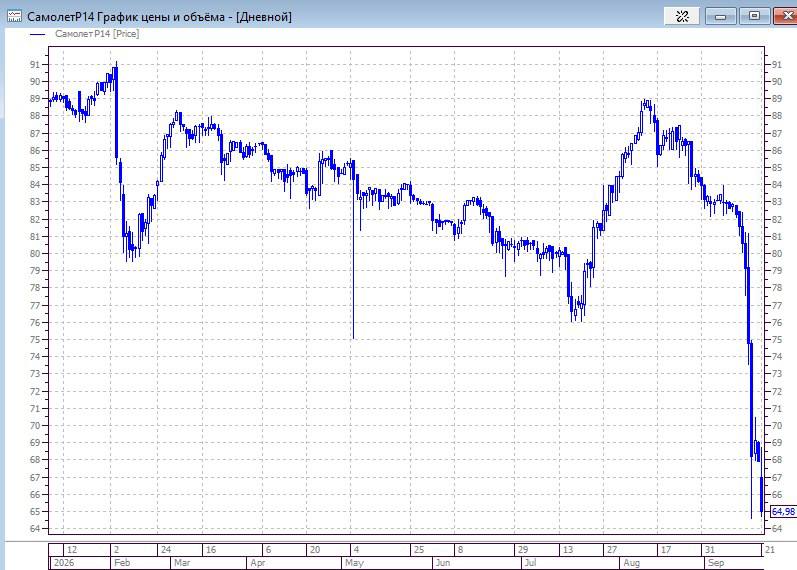
У Самолета в обращении облигации более чем на 100 млрд. руб. Ближайший выпуск СамолетР20 на 2,5 млрд. руб. гасится уже через неделю 28 сентября.
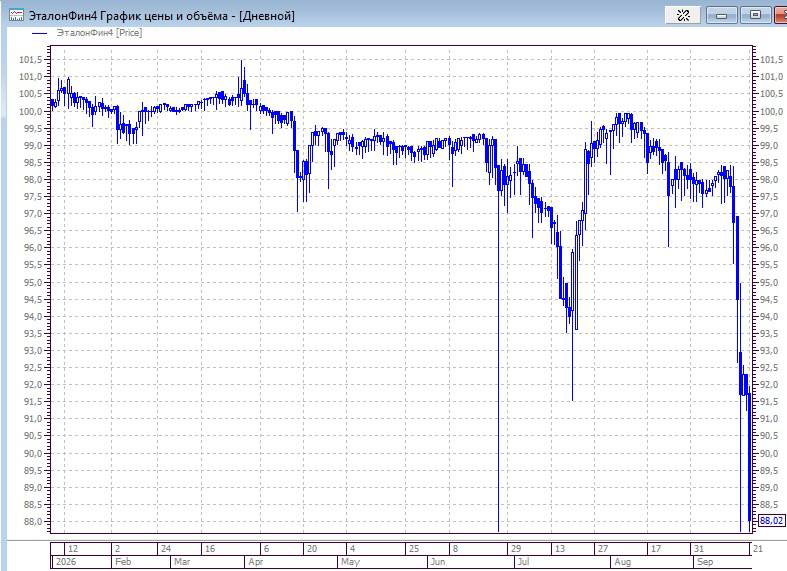
Облигации других девелоперов также оказались под давлением. Из крупных следует отметить – Эталон, чьи выпуски потеряли в цене за неделю до 10%, доходность к погашению выросла до 36% годовых. Облигационный долг Эталона >40 млрд. руб., и пока у компании также остается рейтинг А- от агентства НКР.
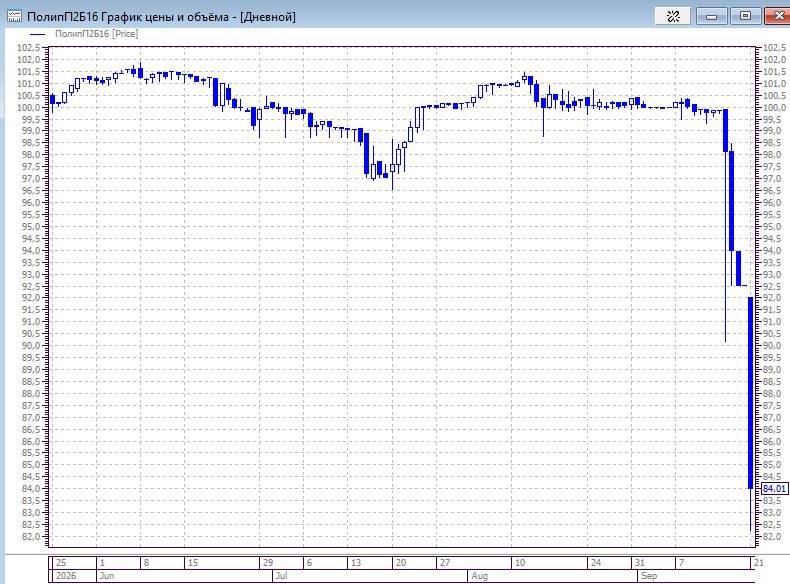
Отдельная, не связанная с девелоперами история произошла с производственной компанией Полипласт. После публикации отчетности, из которой выяснилось, что финансовый долг всего за полгода вырос на 45 млрд. рублей, облигации ушли в крутое пике. Выпуск ПолипП2Б16, размещенный несколько месяцев назад, упал с 100% до 84% от номинала.
Всего пару месяцев назад АКРА подтвердила Полипласту рейтинг на уровне А, указав, что это абсолютный лидер на рынке пластифицирующих добавок в России и СНГ и на Компанию приходится примерно 25% мирового производства нафталинсульфатов.
Видимо, большинству инвесторов (также как и мне) сложно понять, готов ли кто-то выложить 277 млрд. руб. за лидерство в этой нише? Облигационный рынок, на котором Полипласт успел занять почти 50 млрд. руб., похоже, для него теперь закрыт.
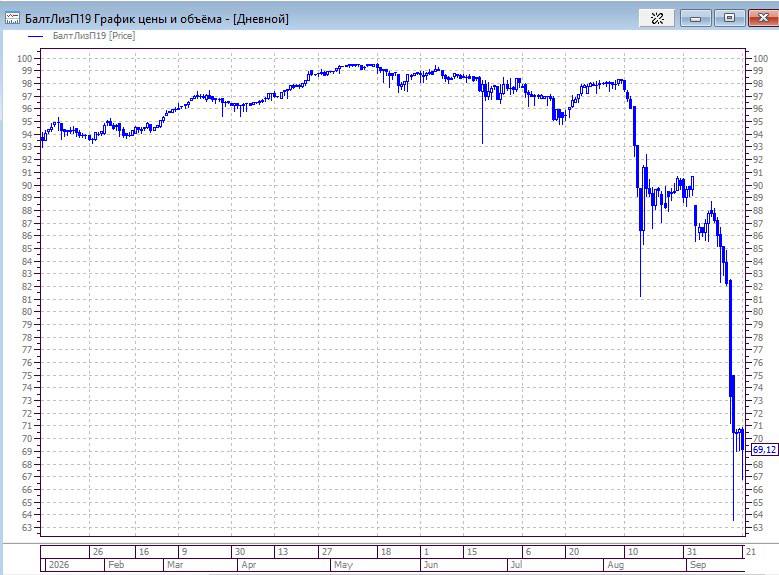
Наконец, еще одна отдельная история – это падение облигаций Балтийского Лизинга после слабой отчетности сразу на 20%. Отдельные выпуски теперь можно купить дешевле 70% от номинала, что соответствует доходности к погашению >60% годовых. Такое впервые происходит с эмитентом, у которого два действующих кредитных рейтинга уровня АА- от АКРА и ЭкспертРА, а облигационный долг составляет около 70 млрд. руб!
Выводы для инвесторов
В покере классическое правило звучит так: «Если в первые полчаса за столом ты не понял, кто здесь лох (рыба), то этот лох — ты». Если вы как облигационер не знаете, кто спасет компанию с огромным долгом, значит это вы спасаете её! Банки, забрав заложенные по кредитам активы, могут перезапустить бизнес и без старого акционера, и без облигационного долга. Если все активы уже заложены, то банкам становится не очень интересно увеличивать долг. И акционеру, чтобы не потерять компанию, остаётся уповать на то, что облигационный рынок позволит рефинансироваться, пока ситуация не улучшится.
В текущей ситуации эмитенты с большим облигационным долгом (десятки миллиардов рублей) и рейтингом <=АА- представляют повышенный риск из-за того, что слишком тяжелы для спасения без реструктуризации, и при этом не обладают социальной значимостью, чтобы государство за них вступилось.
В наших фондах мы уже больше года избегаем инвестиций в облигации с рейтингом ниже АА, считая это не только более надежной, но и доходной стратегией.
Комментарии