Когда экономике больше нечем гасить инфляцию
- Возможно, на рынке акций США началась ротация в качество и финансовую надежность
- Энергетический шок этого года грозит разогнать инфляцию, но стоимость заимствований остается высокой
- Инфляция перетекает из энергетики в остальную экономику
- Отдаем предпочтение компаниям с положительным денежным потоком, стабильным спросом, сильным балансом и устойчивыми конкурентными преимуществами. Наши фавориты по-прежнему – нефтепереработчики Valero, Marathon Petroleum и Phillips 66, а в технологическом секторе – Apple, Microsoft и Alphabet
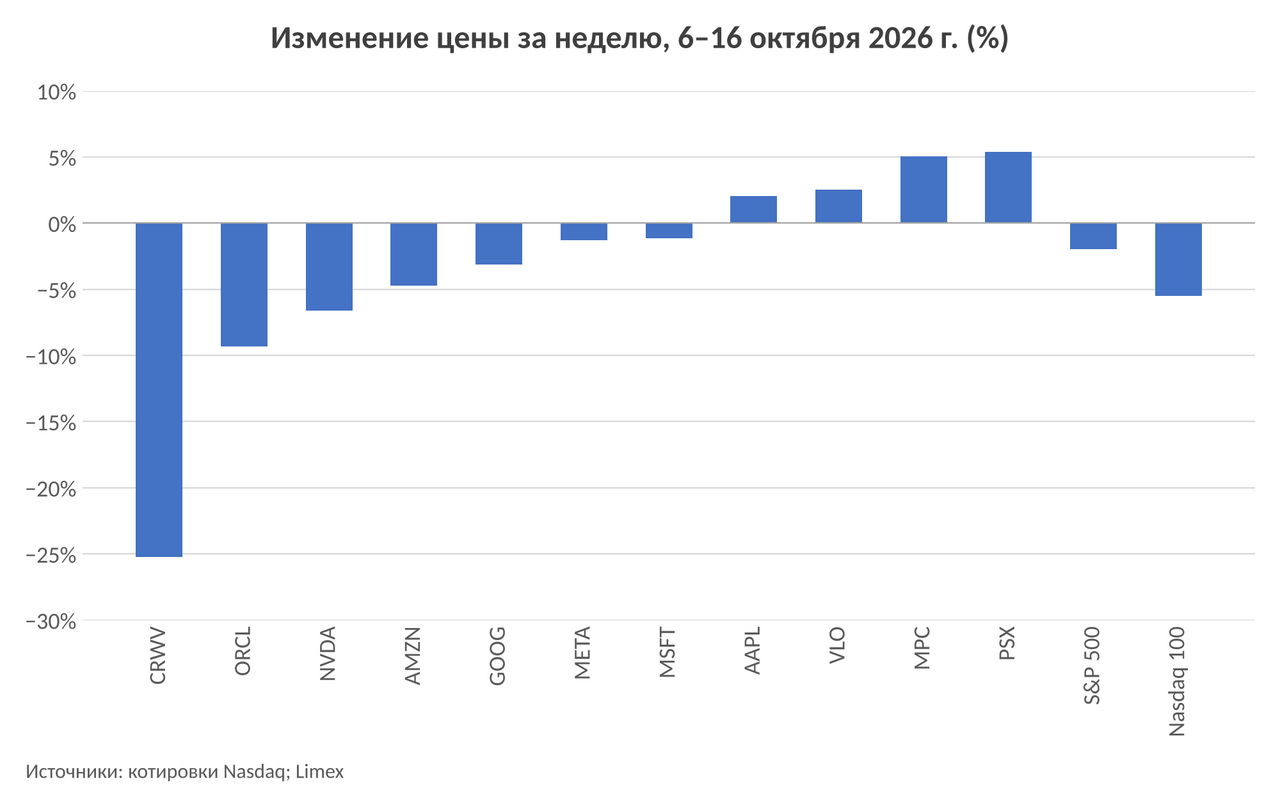
Рынок начинает закладывать в цены стоимость роста
Распродажа на рынке акций США на прошлой неделе не была огульной. Nasdaq 100 снизился на 5,5%, но часть самых сильных потерь пришлась на компании, рост которых требует значительного внешнего капитала. CoreWeave подешевела на 25,2%, Oracle – на 9,3%, Nvidia – на 6,6%. Apple, напротив, выросла на 2,0%, а Microsoft снизилась всего на 1,1%.
Это различие важно. Инвесторы не обязательно отказываются от роста, но их, похоже, все больше беспокоит, во что обходится финансирование этого роста, сколько времени нужно, чтобы он начал приносить деньги, и оправдает ли итоговая доходность вложения.
Новый инфляционный шок делает эти вопросы еще острее. Рост цен на энергию и производственных издержек угрожает корпоративной марже, а высокая стоимость заимствований поднимает планку для новых инвестиций. У компаний, которые генерируют достаточно денег, чтобы финансировать рост самостоятельно, больше гибкости, чем у тех, кто зависит от постоянного привлечения долга или выпуска акций. Брокерский счет «Сегрегированный Global» - это доступ к ведущим биржам США: NYSE, NASDAQ, CBOE и CME Group, а также к TSX (Канада).
Одна неделя на рынке еще не означает устойчивой ротации. Но такое расхождение вписывается в картину рынка, который оставляет капиталоемким бизнес-моделям все меньше пространства для ошибки.
Как энергетический шок расходится по экономике
Не всякая инфляция одинакова. Когда сильная экономика порождает больше спроса, чем компании могут без напряжения удовлетворить, спрос тянет цены вверх. Экономисты называют это инфляцией спроса, и у Федеральной резервной системы (ФРС) есть против нее достаточно эффективный инструмент: более высокие процентные ставки сдерживают заимствования и расходы, охлаждая экономику и замедляя рост цен.
Инфляция издержек – совсем другое дело. Когда дефицит энергии или узкие места в производстве толкают цены вверх, повышение ставок мало помогает решить исходную проблему. Более высокие ставки не добудут лишнего барреля нефти и не расширят мощности нефтепереработки. Они даже могут сдерживать инвестиции, необходимые для увеличения предложения. ФРС по-прежнему может обуздать инфляцию, подавляя спрос, но ценой гораздо больших потерь для экономики. Именно здесь может начаться стагфляция: рост цен на фоне ослабления экономической активности.
К счастью, у экономики есть собственные амортизаторы. Возьмем буханку хлеба. Из-за подорожания дизельного топлива дороже обходятся уборка и перевозка пшеницы, работа пекарни и доставка готового хлеба в супермаркет. Но цена на полке не обязательно вырастет сразу. Фермеры, мельники, пекарни, дистрибьюторы и розничные сети могут поглотить часть подорожания за счет более низкой маржи, более дешевых альтернатив, повышения эффективности или отсрочки пересмотра цен.
Эти буферы лучше всего работают, когда сбои временные. Если цены на топливо снижаются, значительная часть давления может рассеяться, не дойдя до потребителя. Но когда издержки остаются высокими, компании постепенно исчерпывают возможность или желание их поглощать. Рано или поздно каждый поставщик встает перед одним и тем же выбором: повысить цены или смириться с меньшей прибылью. И когда такой выбор делает достаточно много компаний, энергетический шок начинает переходить в цены повседневных товаров и услуг.
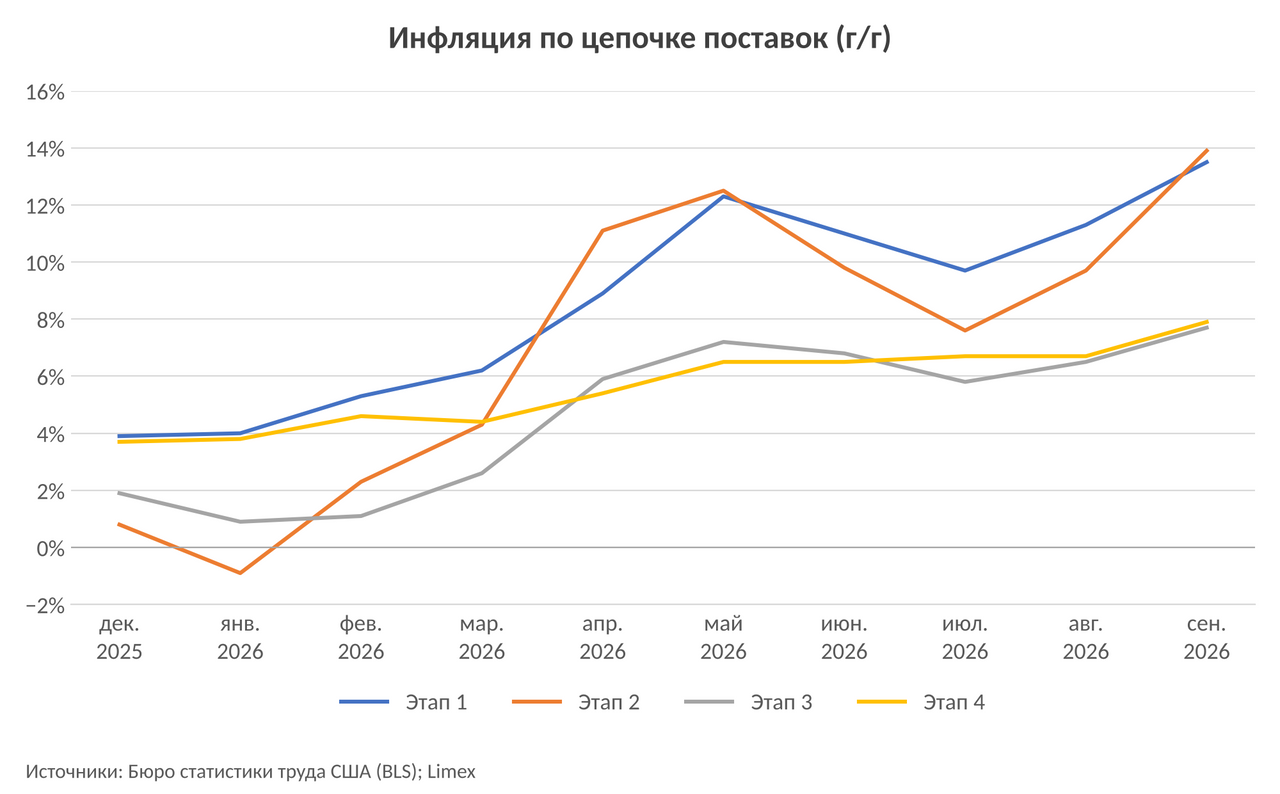
Именно поэтому последние данные по инфляции вызывают особую тревогу. Сентябрьский индекс цен производителей показывает, что годовая инфляция у поставщиков на ранних этапах производства приближается к 14% – против менее 4% в конце 2025 года. Даже у компаний ближе к готовой продукции инфляция около 8% – примерно вдвое выше декабрьского уровня. Давление уже не ограничивается первоначальным энергетическим шоком.
Эти цифры не гарантируют сопоставимого роста потребительских цен. Но они говорят о том, что амортизаторы экономики испытывают все большую нагрузку. Проявится ли оставшееся давление в росте розничных цен, в снижении корпоративной маржи или и в том, и в другом, безболезненными последствия вряд ли будут.
Инфляция съедает маржу. Ставки съедают мультипликаторы
Для акций опасность в том, что их сжимают с двух сторон. Рост производственных издержек угрожает корпоративной прибыльности, а высокие процентные ставки снижают приведенную стоимость будущей прибыли. Инфляция съедает маржу, а ставки – мультипликаторы.
С первым эффектом все относительно просто. Компании, способные диктовать цены, могут переложить рост издержек на клиентов, а тем, кто работает в условиях жесткой конкуренции, приходится поглощать большую часть давления. Но даже компании, способные повышать цены, могут пострадать, когда потребители сокращают расходы. В итоге – более слабая маржа, вялый спрос и замедление роста прибыли.
Второй эффект особенно важен для компаний, чья оценка зависит от прибыли на много лет вперед. Более высокие ставки повышают стоимость финансирования роста и снижают то, сколько инвесторы готовы платить сегодня за завтрашнюю прибыль. Особенно тяжело приходится капиталоемким компаниям, которым нужно много инвестировать, прежде чем они начнут генерировать значимый свободный денежный поток.
Бум ИИ-инфраструктуры – хорошая иллюстрация. Мы по-прежнему убеждены, что ИИ создаст значительную экономическую ценность, но создавать экономическую ценность и получать привлекательную доходность на инвестированный капитал – не одно и то же. Компания может быстро расти, выполнять планы по выручке и все равно разочаровать акционеров, если стоимость финансирования ее экспансии превысит доходность, которую эта экспансия в итоге принесет.
Поэтому мы все четче разделяем компании, способные финансировать рост самостоятельно, и те, что зависят от постоянного доступа к внешнему капиталу. У первых есть гибкость: инвестировать, ждать или менять курс. Вторым приходится расти достаточно быстро, чтобы оправдывать стоимость финансирования, даже когда экономическая среда оставляет все меньше пространства для ошибки.
В такой среде сила баланса, свободный денежный поток и способность диктовать цены значат для нас больше, чем привычное деление на акции роста и акции стоимости.
ФРС, скорее всего, останется в стороне
Федеральная резервная система вряд ли придет на помощь, но и агрессивного цикла ужесточения в ответ на новый инфляционный шок мы от нее не ждем. Мы ожидаем, что ФРС в основном останется в стороне и позволит экономике и финансовым рынкам пройти через адаптацию самостоятельно.
Логика проста. Более высокие ставки не устранят дефицит энергии и не расширят мощности нефтепереработки. Зато они могут ослабить спрос, сдержать инвестиции и усилить финансовый стресс. Борьба с инфляцией издержек через агрессивное ужесточение денежно-кредитной политики рискует нанести экономической активности гораздо больший ущерб, чем самим источникам инфляции.
Тем временем жесткие финансовые условия уже делают часть работы за ФРС. Высокая стоимость долгосрочных заимствований удорожает рефинансирование, сдерживает инвестиции и постепенно вынуждает домохозяйства и компании корректировать расходы. Адаптация может идти медленно, но она не обязательно требует нового раунда повышения ставок. Высокие ставки надолго – еще не значит все более высокие ставки.
И не стоит ожидать, что ФРС вмешается просто потому, что падают оценки акций. Ее задача – обеспечивать ценовую стабильность и занятость, а не защищать акционеров от рыночных потерь. Пока финансовый стресс не начнет угрожать работе экономики в целом, у ФРС мало причин прерывать переоценку риска.
Желтый флаг, а не красный
Мы не прогнозируем обвал рынка акций и не призываем инвесторов уходить из акций. Но сочетание устойчивой инфляции, высокой стоимости заимствований и замедления экономики оставляет компаниям и их акционерам все меньше пространства для ошибки. Мы поднимаем желтый флаг, а не красный.
Мы отдаем предпочтение компаниям с сильным балансом, надежным свободным денежным потоком и достаточной способностью диктовать цены, чтобы защитить прибыльность. Компании, способные финансировать инвестиции самостоятельно, гибче и легче переживают экономическую неопределенность, а зависящим от внешнего капитала приходится все настойчивее доказывать, что рост принесет доходность выше его стоимости.
Мы по-прежнему отдаем предпочтение американским нефтепереработчикам Valero (VLO), Marathon Petroleum (MPC) и Phillips 66 (PSX). Их сильная сторона не просто в росте цен на энергоносители: ограниченные мощности нефтепереработки и высокий спрос на нефтепродукты способны поддерживать привлекательную маржу переработки. В технологическом секторе мы предпочитаем Apple (AAPL), Microsoft (MSFT) и Alphabet (GOOG): их устоявшийся бизнес генерирует значительный денежный поток и позволяет инвестировать в ИИ, при этом не зависит от внешнего финансирования.
И напротив, мы по-прежнему осторожно относимся к компаниям, чьи инвестиционные потребности велики относительно собственных денежных потоков. CoreWeave (CRWV) и Oracle (ORCL) особенно уязвимы к стоимости и доступности капитала. Nvidia (NVDA) и Amazon (AMZN) мы оцениваем сдержаннее: сильный базовый бизнес сочетается у них со значительной чувствительностью к масштабу и экономике инвестиций в ИИ-инфраструктуру.
Различие проходит не между ростом и стоимостью и не между технологиями и традиционными отраслями. Оно проходит между компаниями, которые генерируют капитал, и теми, кому его все время нужно больше. В среде, где инфляция угрожает марже, а заимствования остаются дорогими, это различие, скорее всего, будет становиться все важнее.
Сообщение носит информационный характер, не является индивидуальной инвестиционной рекомендацией или предложением приобрести упомянутые ценные бумаги. Приобретение иностранных ценных бумаг связано с дополнительными рисками.
Комментарии