Китайские акции: потенциал от текущих уровней ограничен
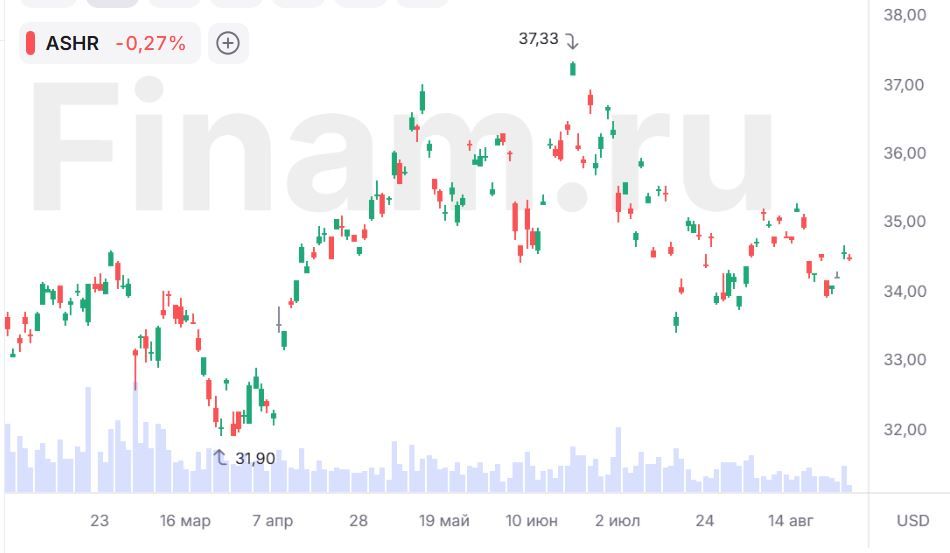
Мы подтверждаем целевую цену акций фонда Xtrackers Harvest CSI 300 China A-Shares ETF на уровне $36,4. Потенциал роста равен 5,2%, рейтинг «Держать».
Счет «Сегрегированный Global» в «Финаме» предоставляет квалифицированным инвесторам доступ к бумагам крупнейших компаний КНР и диверсификации портфеля за счёт ведущих компаний Японии.
Кейс оправдал наши умеренно позитивные ожидания. Китайская экономика продолжает расти (хоть и более медленными темпами), а ДКП остается мягкой, но мы пока не видим предпосылок для существенного пересмотра целевой цены вверх от текущих уровней из-за внешних рисков, связанных с Ормузом и растущими доходностями на долговых рынках развитых стран. Оценка строилась на основе средневзвешенных консенсусных целевых цен акций фонда с применением дисконта 10%.
| ASHR | Держать | |
| Целевая цена | $36,4 | |
| Текущая цена | $34,6 | |
| Потенциал роста | 5,2% | |
| ISIN | US2330518794 | |
| Чистые активы, млрд $ | 1,6 | |
| Управляющая компания | DBX Advisors | |
| Плата за управление | 0,65% | |
| Сектора | ||
| Технологии | 25,57% | |
| Финансы | 20,51% | |
| Промышленность | 18,88% | |
| Базовые материалы | 10,17% | |
| Повседневное потребление | 6,63% | |
| Дискрец. потребление | 6,32% | |
| Здравоохранение | 4,59% | |
| ЖКХ | 2,84% | |
| Нефтегаз | 2,75% | |
| Прочее | 1,75% | |
Долларовый биржевой фонд The Xtrackers Harvest CSI 300 China A-Shares ETF отслеживает китайский индекс China Securities 300 Index (CSI 300), формируемый акциями списка «А». В него входят 300 эмитентов крупной и средней капитализации с листингом на биржах Шанхая и Шэньчжэня.
Мы умеренно позитивно оцениваем макроэкономический фон Китая. С одной стороны, ВВП страны замедлил темпы роста во 2К до 4,3% г/г с 5,0% в 1К. Тем не менее экономика Поднебесной растет быстрее западных стран, и, кроме того, снижение темпов роста ВВП усиливает вероятность запуска новых стимулов со стороны властей. В стране также действует мягкая ДКП, а доходности на долговом рынке остаются непривлекательно низкими. Доходность по 10-летним гособлигациям Китая составляет всего 1,70%.
В экономике сохраняются отдельные проблемы в виде слабости в сегментах потребления, демографии и рынка жилья, и потенциал ВВП сдерживается торговой войной с США, но, с другой стороны, идет сильное развитие технологического сектора. Июльский отчет Китая по внешней торговле отражает не только высокие темпы роста экспорта (+23,9% г/г в июле и +18,5% г/г за 7 мес.), но и подтверждает переход Китая в статус экспортера высокотехнологических товаров. Экспорт высокотехнологичных продуктов в первые 7м 2026 вырос в стоимостном выражении на 52,9% г/г, в том числе биотехнологий — на 83,1% г/г, электроники — на 87,2% г/г. Экспорт электронных интегральных схем взлетел на 116,8% г/г, электромобилей — на 92,3% г/г. Если раньше китайский экспорт ассоциировался преимущественно с недорогими потребительскими товарами, то сейчас сильную динамику демонстрирует технологический сегмент, а экспорт части потребительских товаров показывает слабую динамику, например резиновые шины (-8,5% г/г), зонтики (-8,0% г/г), керамические продукты (-41,8% г/г), игрушки (-1,7% г/г).
Внешние факторы создают точки волатильности для глобальных рынков акций. В частности, проблемой может стать долговой рынок Европы, где доходности «длинных», 30-летних гособлигаций Великобритании и Франции недавно достигали уровней марта 1998 г. и июля 2004 г. соответственно. Во-вторых, идет ужесточение ДКП ведущими мировыми центробанками, включая Банк Японии и ЕЦБ. Далее: Ормуз остается лишь частично открытым, а цены на энергоносители повышенными. Китаю помогает импорт российских нефти и газа, а также выгодный энергобаланс, где львиная доля приходится на уголь и ВИЭ (суммарно около 70%). Поэтому страна менее уязвима к топливному кризису, чем другие страны региона и Европа, но потенциально топливная инфляция мотивирует центробанки ужесточать ДКП.
Оценка CSI 300 остается невысокой, что неплохо компенсирует риски: 14,6 — по форвардному Р/Е в сравнении с 21,4 — по американскому S&P 500, 19,2 — по индийскому Sensex, 17,0 — по японскому Topix. Хотя, если сравнивать с собственными историческими мультипликаторами, индекс CSI 300 торгуется с премией — 14,6 против медианы с марта 2013 г. 13,4.
Прибыль компаний из CSI 300, по консенсус-прогнозу Bloomberg, вырастет на 18,2% в 2026 г. и на 17,2% в 2027 г.
Дивдоходность CSI 300 на следующие 12 мес., по нашим оценкам, равна 2,5%, но топ-5 по дивидендной доходности формируют акции с доходностью значительно выше: Yutong Bus (8,5%), Tianshan Aluminum (7,8%), Focus Media Information Technology (7,1%), Wuliangye Yibin (7,0%), Zoomlion Heavy Industry Science and Technology (7,0%).
Аналитический обзор от 30 января 2026 г.
К каким еще бумагам стоит присмотреться в текущих рыночных условиях? Узнайте на регулярных аналитических вебинарах учебного центра «Финам».
Цены и другие рыночные данные указаны на время подготовки материала, выпущенного 28.08.2026.
Сообщение носит информационный характер, не является индивидуальной инвестиционной рекомендацией или предложением приобрести упомянутые ценные бумаги. Приобретение иностранных ценных бумаг связано с дополнительными рисками.
Комментарии