Какие риски у рубля в октябре
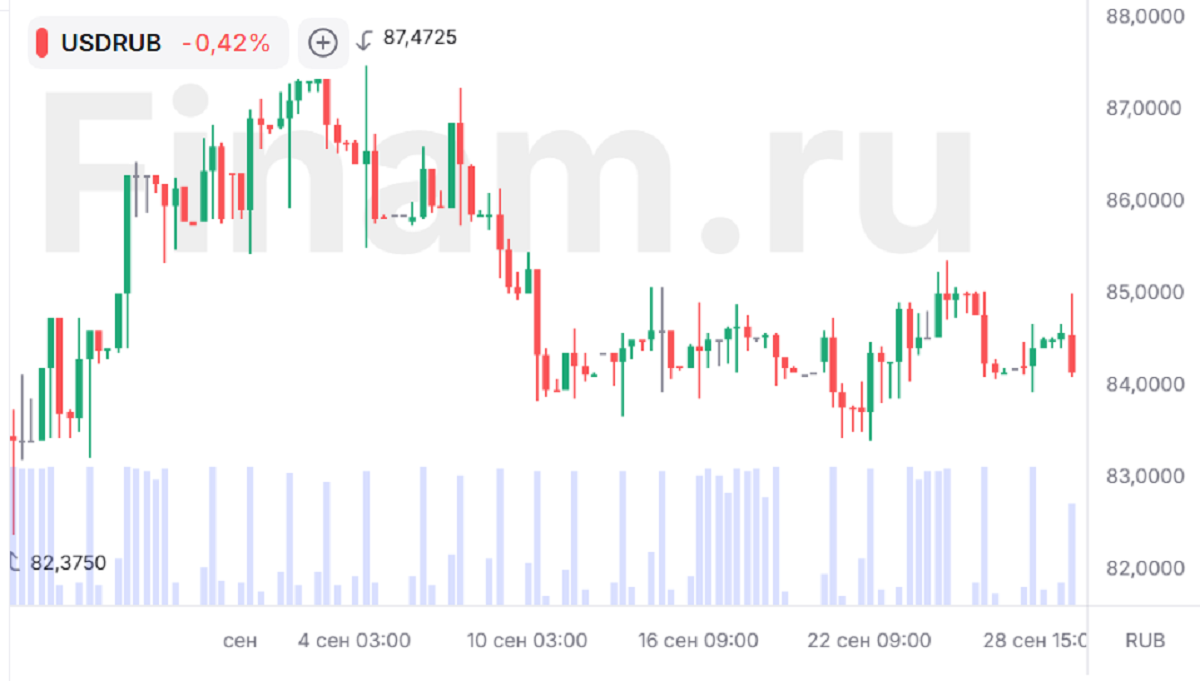
- С начала сентября пара USD/RUB потеряла 2,3% - отсутствие укрепления рубля под конец месяца, в период налоговых выплат, подтверждает, что экспортёрам проще занять рубли на рынке, чем конвертировать валюту
- Влияние на рубль закона об «адских санкциях» против России пока ограниченное
- Прогноз на октябрь: курс доллара в диапазоне 83–88 руб. По евро ожидаемый диапазон торгов — 96–102 руб., по юаню — 12,4–13,1 руб.
К 29 сентября курс доллара снизился до 84,35 руб. С начала сентября пара USD/RUB потеряла 2,3%, хотя по итогам 3-го квартала доллар прибавил к рублю 7,1%. В последние пару месяцев действовал ряд факторов, которые определили ослабление рубля в августе и умеренную коррекцию в сентябре на фоне выросших цен на нефть.
В ежемесячном обзоре рисков финансовых рынков Банка России за август отмечено, что объёмы продаж валюты в прошлом месяце были низкими, что стало одной из причин заметного ослабления рубля. Также был отмечен рост спроса на валюту со стороны импортёров.
При цене нефти Urals в районе $100/барр. курс доллара находится вблизи полугодовых максимумов — 84,5 руб. Почему так происходит?
Во-первых, экспортная выручка приходит на внутренний рынок с временным лагом, так что то, что сейчас доходит до рынка, сформировано по более низким ценам нефти (июль-август). Плюс к этому, на ситуацию видимо влияют украинские удары по российским НПЗ, из-за которых нефтяным компаниям приходится удерживать часть валютной выручки на внешних счетах — для закупки оборудования и, возможно, каких-то других расходов. Это может объяснять низкие объёмы продаж валюты на внутреннем рынке.
Обязательная продажа валютной выручки крупнейшими экспортёрами сейчас фактически отменена, поэтому объём конвертации зависит от потребностей самих компаний. Отсутствие укрепления рубля под конец месяца, в период налоговых выплат, подтверждает, что экспортёрам проще занять рубли на рынке, чем конвертировать валюту.
Войти
Подписаться бесплатно на аналитику
Средняя цена Urals по расчёту Минэкономразвития в августе составила $67,11/барр. По текущим котировкам средняя цена нефти в сентябре может вырасти примерно до $85–90/барр. То есть среднемесячная цена за прошедший месяц может подняться к августу примерно на $20–25, или на 30–35%.
Это создаёт условия для увеличения покупок валюты Минфином в октябре. Сейчас Минфин покупает валюту и золото на 2,5 млрд руб. в день, а с учётом ежедневных продаж ЦБ чистый спрос составляет около 1,92 млрд руб. в день. Если брать в расчёт среднюю сентябрьскую цену Urals, то при прочих равных октябрьские покупки валюты Минфином могут увеличиться ориентировочно до 5–7 млрд руб. в день. С учётом продаж валюты Банком России на 0,58 млрд руб. в день чистые покупки могут составить примерно 4,5–6,5 млрд руб. в день.
Оценка очень приблизительная: в своих расчётах Минфин использует не только цену Urals, но и фактические нефтегазовые поступления, экспортные объёмы, курс рубля, цены и объёмы газа. Уже сейчас понятно, что подорожание российской нефти должно заметно увеличить спрос Минфина на валюту в октябре и стать фактором ослабления рубля.
Напомним, что в период с 7 августа по 4 сентября объёмы чистых покупок валюты Минфином составляли 5,92 млрд руб. в день, и за август доллар вырос к рублю на 9%. Однако прямая корреляция с курсом не гарантирована: на курс сильно влияют также экспортная выручка, импорт и внешний спрос на российские активы.
Внешние санкции тоже могут оказать на курс рубля значимое влияние. Дело в том, что 18 сентября президент США Дональд Трамп подписал одобренный Конгрессом законопроект о расширении антироссийских санкций.
Документ предусматривает возможность введения санкций против отдельных представителей российского руководства и военного командования, а также повышения пошлин на российские товары до 500%. Для пяти крупнейших покупателей российских энергоресурсов, включая Китай и Индию, предлагается установить тарифы до 100%. Кроме того, законопроект предполагает ограничения против судов, перевозящих из России нефть, уран, уголь и другие товары, а также запрет для граждан США инвестировать в российские активы.
Выступая 22 сентября на Генассамблее ООН, Трамп заявил, что применение закона об «адских санкциях» против России будет зависеть от ситуации вокруг Украины; он добавил, что задействует санкции, если сочтёт это необходимым. Наиболее вероятно, что Америка не станет из-за антироссийских санкций сильно портить отношения с Китаем и Индией в условиях общемирового дефицита нефти и высоких цен на неё. Вероятно, Вашингтон будет рассматривать этот законопроект прежде всего как инструмент давления на Москву и рычаг для ускорения переговоров по урегулированию конфликта на Украине.
Для рубля сам факт появления такого инструмента означает рост геополитической риск-премии и более высокую волатильность в IV квартале. Санкции действуют в двух направлениях: они затрудняют экспорт, логистику и расчёты, из-за чего выручка от поставок может поступать с задержкой. Но одновременно ограничения сдерживают импорт и вывод капитала, то есть уменьшают спрос российских компаний на доллары, евро и юани.
Мы полагаем, что вероятность максимально жёсткого сценария санкций пока невелика: Вашингтону пришлось бы одновременно ухудшить отношения с Пекином и Нью-Дели и усилить мировой дефицит нефти.
Поэтому более вероятны выборочные или поэтапные меры в виде угроз, санкций против отдельных компаний, судов и банков, а также давления на покупателей без немедленного введения 100-процентных пошлин. Для курса рубля такой мягкий пакет американских санкций привёл бы к краткосрочному росту спроса на доллар (евро, юань) из-за расширения дисконта на российскую нефть и, как следствие, снижения экспортной выручки.
Что касается среднесрочных перспектив, то обратим внимание: в проекте бюджета РФ на 2027–2029 годы цену отсечения по нефти планируется установить на уровне $50/барр. против $59/барр. в 2026 году. Действующее бюджетное законодательство предусматривало её плавное снижение — на один доллар в год, до $55 к 2030 году. Новый план предполагает более быстрое и глубокое снижение — сразу до $50/барр.
Это означает, что объём нефтегазовых доходов, который можно использовать для текущих расходов бюджета, сократится. Доходы, полученные при цене нефти выше $50/барр., будут считаться дополнительными и направляться в ФНБ. Для рубля это негативный фактор: при цене нефти выше новой отсечки Минфин будет покупать больше валюты и золота в рамках бюджетного правила, а Банк России — зеркалировать эти операции. Дополнительный спрос на валюту при прочих равных будет ослаблять курс рубля.
Наш прогноз на октябрь: курс доллара в диапазоне 83–88 руб. По евро ожидаемый диапазон торгов — 96–102 руб., по юаню — 12,4–13,1 руб. Основные риски для рубля в октябре: новые санкции, сбои в расчётах, рост спроса на валюту со стороны импортёров и увеличение покупок валюты Минфином.
Комментарии