Инфляция ближе к 7% в декабре остается актуальным сценарием
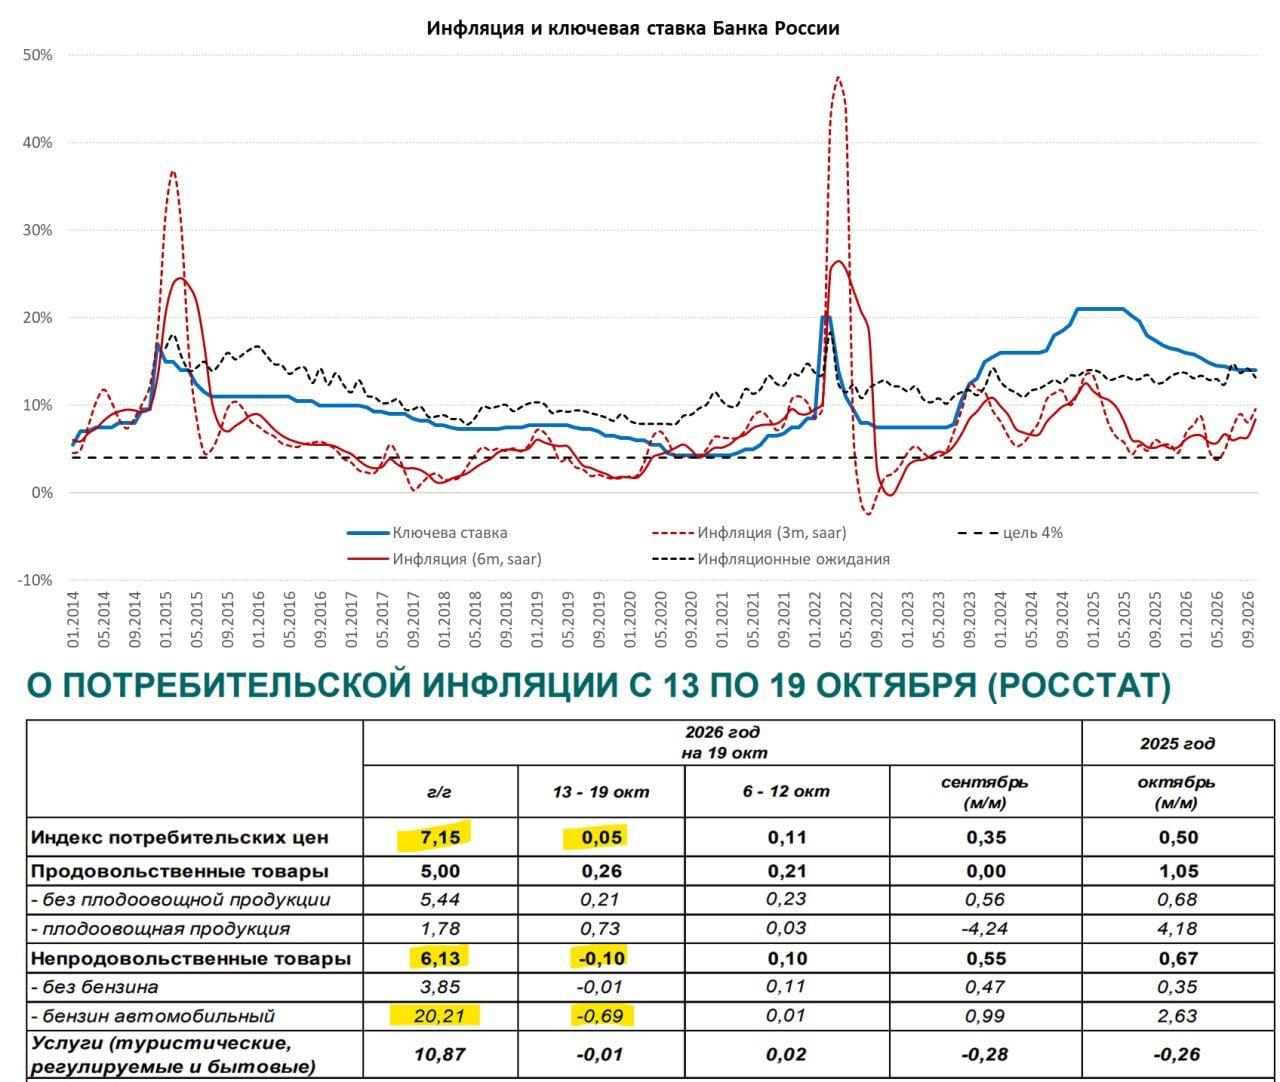
1. Прирост цен за неделю составил 0.05% н/н, с начала месяца рост составил 1.06%, по итогам октября можем увидеть 7.1-7.2% г/г. С начала года 6.15%.
Основной момент в том, что рынок топлива постепенно входит в режим дезинфляции, сезонное падение потребления бензина к концу года должно сбалансировать спрос/предложение и несколько снизить инфляционный эффект этого фактора (что входит в базовый сценарий ЦБ).
Со второй половины октября приток выручки от высоких цен на нефть будет нарастать, учитывая, что в октябре цены Urals будут около $100 за баррель - курс не будет создавать проинфляционной истории (несмотря на выпадение части экспорта и предновогодний импорт).
Инфляция ближе к 7% в декабре остается актуальным сценарием, несмотря на сюрприз с тарифами, но это верхняя граница текущего прогноза ЦБ.
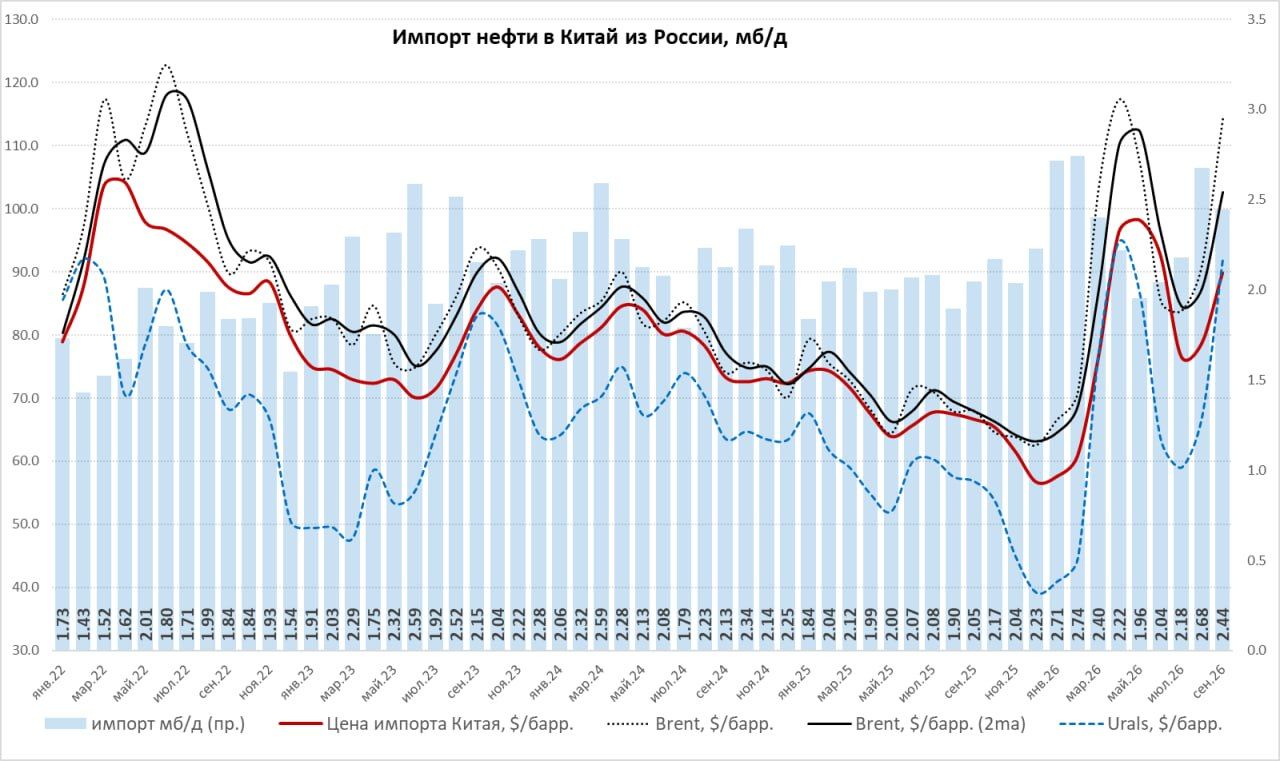
2. Импорт Китаем нефти из России в сентябре немного снизился до 2.4 mb/d, но оставался выше среднего. Средняя цена импорта российской нефти на китайской таможне выросла с $78.7 в августе до $89.8 в сентябре.
В деньгах импорт российской нефти Китаем был рекордным $6.6 млрд. Но сентябрь - это еще отгрузки нефти по значительно более низким ценам, чем сейчас, так что рекорды здесь, скорее всего, еще впереди.
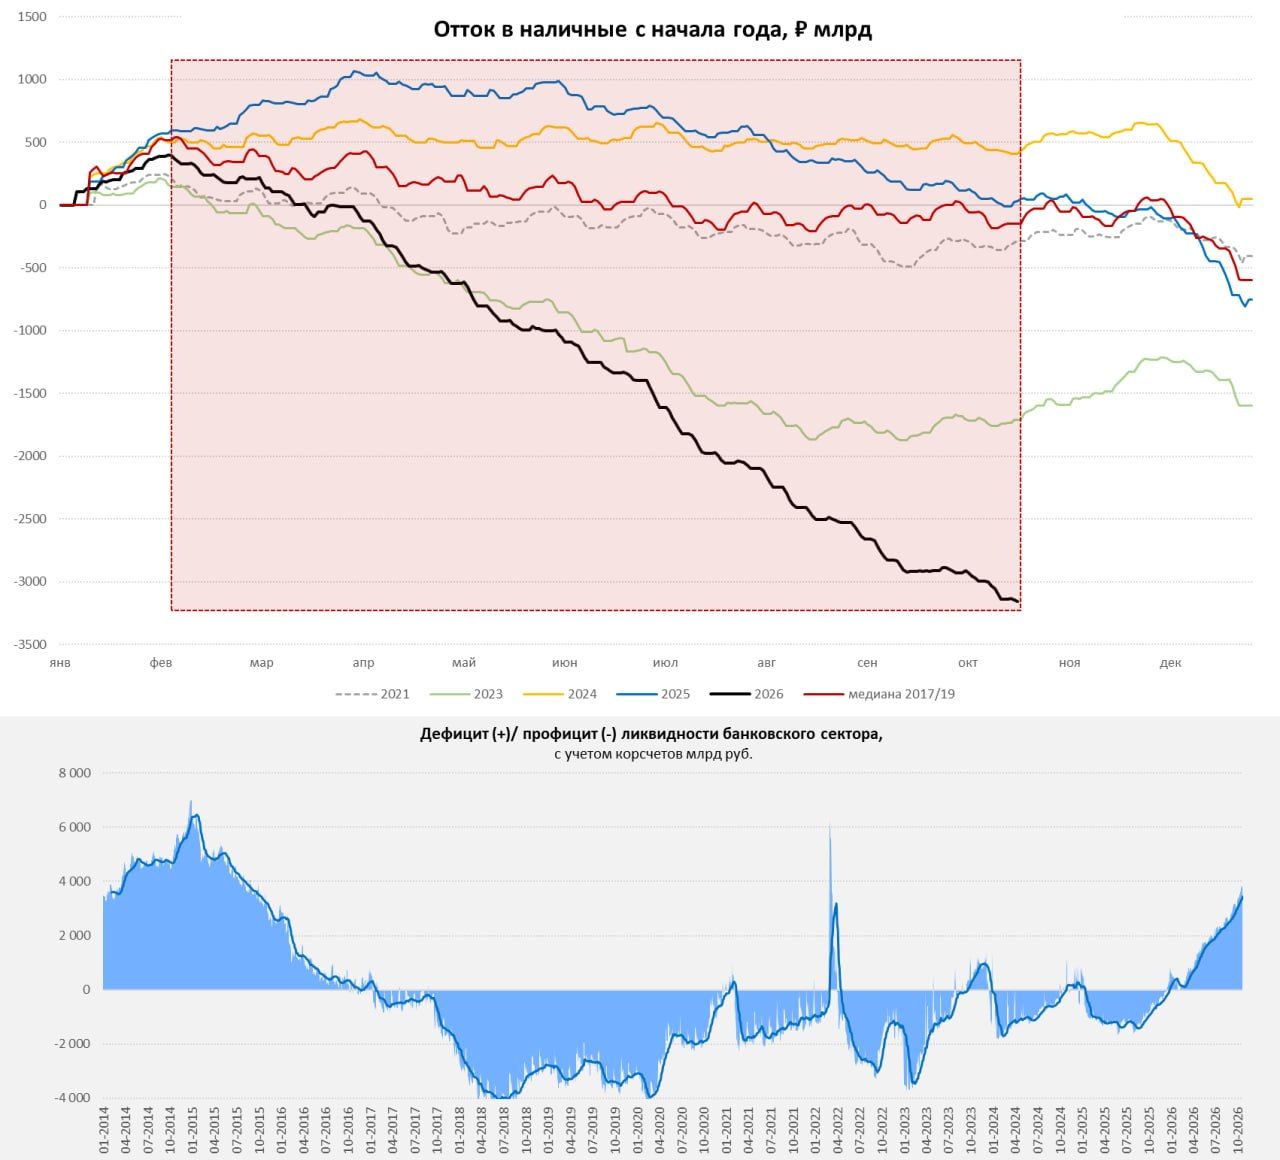
3. Структурный дефицит ликвидности продолжил расширяться ~₽3.8 в моменте, в среднем за месяц ~₽3.45 (+₽0.57 трлн за месяц). Основной причиной остается, конечно отток в наличные, хотя он немного снизился, но это больше отражение сезонности.
В последние дни напряжение с ликвидностью, как физической, так и нормативной немного возросло, что отчасти связано ожиданием решения по ставке, но даже короткие депозиты стоили близко к КС+1 (Депфин Москвы: o/n 14.28%+ФОР)... Здесь надо будет смотреть где рынок сформируется уже после заседания. Но пока скорее плотно прибиваемся к КС+1, что отражает в некотором смысле ужесточение.
Комментарии