«ФосАгро»: рост выручки не спасёт маржу от дорогого сырья, а долговая нагрузка продолжит расти
23 октября компания «Фосагро» представит отчётность по МСФО за III квартал 2026 года. По нашим оценкам, финансовые результаты компании восстановятся после слабого начала года, но это не станет переломным моментом. Выручка вырастет на 14% кв/кв, до 171 млрд руб., а скорректированная EBITDA на 21%, до 44,7 млрд руб. Основным драйвером станет ослабление рубля почти на 10% за квартал. При этом рост затрат на серу и серную кислоту, по нашей оценке, ограничит рентабельность EBITDA уровнем 26% против 34% годом ранее. В результате EBITDA в годовом выражении снизится на 9% при росте выручки почти на 20%. Мы ожидаем, что пик сырьевого давления придётся на III-IV кварталы, поэтому быстрого восстановления маржи не прогнозируем.
По нашим оценкам, чистая прибыль составит около 10 млрд руб. из-за бумажного убытка от переоценки валютного долга после ослабления рубля. Без учёта этого фактора скорр. чистая прибыль составит около 24,4 млрд руб. против 13,1 млрд руб. во II квартале. Свободный денежный поток приблизится к нулю на фоне роста оборотного капитала, а чистый долг увеличится до 327 млрд руб., подняв отношение чистого долга к EBITDA до 2,3х. Запас до ковенанта 3,0х сохраняется, однако долговая нагрузка достигнет максимума за последние годы.
Дивидендов по итогам III квартала мы не ожидаем. Компания не выплачивает их уже около года, а накопленный свободный денежный поток за 9 месяцев, по нашим оценкам, составит лишь около 16 млрд руб. При текущей долговой нагрузке дивидендная политика ограничивает выплаты в 50% FCF и даже при их возобновлении размер, по нашим расчётам, не превысит 60 руб. на акцию (1,1%). Ближайшую выплату мы ожидаем лишь по итогам 2026 года.
При текущей цене акций 5 600 руб. наша целевая цена составляет 6 001 руб., что предполагает потенциал роста в 6,7%.
Подключите тариф «Долгосрочный портфель» — и сделайте шаг навстречу выгодным инвестициям вместе с «Финамом». 0% брокерская комиссия за покупку ценных бумаг на фондовых рынках Московской и СПБ биржи при любом обороте.
| Показатель, млрд руб. | 3К2026E | 3К2025 факт | Изм. г/г | Изм. кв/кв |
| Выручка | 171,0 | 143,3 | ▲19,3% | ▲14,0% |
| EBITDA скорр. | 44,7 | 49,0 | ▼8,9% | ▲21,3% |
| Рентабельность EBITDA | 26,1% | 34,2% | ▼8,1 п.п. | ▲1,6 п.п. |
| Чистая прибыль | 10,1 | 20,2 | ▼50,1% | ▼45,4% |
| Чистая прибыль скорр. | 24,4 | 27,5 | ▼11,3% | ▲86,4% |
| FCF | 0,4 | 2,5 | ▼84,0% | ▼96,4% |
| Чистый долг на конец периода | 327,1 | 254,5 | ▲28,5% | ▲5,8% |
| Чистый долг/EBITDA (LTM), x | 2,3х | 1,3х | ▲1,0х | ▲0,2х |
График котировок
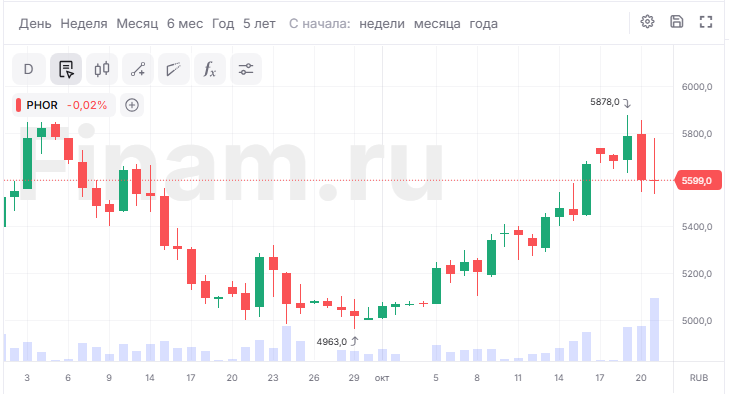
Цены и другие рыночные данные указаны на время подготовки материала, выпущенного 21.10.2026.
Комментарии