Электроэнергетика: растущий спрос со стороны дата-центров поддерживает инвестиции в сектор

Аналитики "Финама" подготовили стратегию по сектору электроэнергетики, в которой представили свои прогнозы и рекомендации.
Ключевые тенденции в секторе электроэнергетики
- Во II квартале 2026 года сектор электроэнергетики РФ характеризовался тем, что высокая ключевая ставка и масштабные инвестиционные программы продолжали ограничивать интерес инвесторов к акциям энергетических компаний. При этом привлекательные ставки на долговом рынке делали облигации более конкурентным инструментом и сдерживали интерес инвесторов к дивидендным бумагам компаний электроэнергетического сектора. Отсутствие дивидендных выплат у ряда крупных эмитентов на фоне высокой инвестиционной нагрузки продолжало выступать дополнительным сдерживающим фактором.
- Мы сохраняем нейтральный взгляд на перспективы акций электроэнергетического сектора РФ в III квартале 2026 года. Фактором поддержки может выступить потенциальное снижение ключевой ставки во второй половине года. При этом риски введения ограничения дивидендных выплат в секторе несколько снизились после того, как Минэкономразвития РФ не поддержало предложение Минэнерго РФ закрепить приоритет инвестиций над дивидендами для компаний сектора с госучастием. Однако доходности на долговом рынке, вероятно, останутся привлекательными, поэтому облигации будут выглядеть более конкурентоспособно по сравнению с дивидендными историями сектора.
- Мы отдаем предпочтение привилегированным акциям «Россети Ленэнерго», которые характеризуются стабильной историей дивидендных выплат и остаются одними из лидеров по дивидендной доходности в электроэнергетическом секторе.
- Сохранение ФРС ключевой ставки на прежнем уровне сформировало на рынке более осторожный режим ожиданий в отношении акций американских электроэнергетических компаний. Дополнительное давление оказало сохранение геополитических рисков на Ближнем Востоке, усиливших инфляционные риски и ожидания более длительного сохранения жесткой денежно-кредитной политики в Штатах. В этих условиях повышенная доходность американских гособлигаций и сохранение высокой стоимости заимствований остаются сдерживающим фактором для электроэнергетического сектора страны.
- Интересные инвестиционные идеи в американском электроэнергетическом секторе связаны с компаниями, которые могут выиграть от продолжающегося роста спроса на электроэнергию со стороны дата-центров. В частности, мы выделяем акции Entergy как одного из бенефициаров данного тренда. Еще одной привлекательной инвестиционной идеей считаем акции Sempra.
- Общее электропотребление в КНР продолжит расти. Основной прирост будет формироваться сектором услуг за счет расширения зарядной инфраструктуры для электромобилей, а также роста спроса со стороны дата-центров и интернет-сервисов. Одновременно структура генерации будет продолжать смещаться в пользу низкоуглеродных источников на фоне быстрого роста солнечной и ветровой энергетики и сохранения значимой роли гидрогенерации. На этом фоне в качестве инвестиционных идей мы выделяем акции China Longyuan Power и China Yangtze Power как бенефициаров растущей роли низкоуглеродной генерации в Китае.
Наши текущие идеи в секторе электроэнергетики
| Название | Страна | Рейтинг | Валюта | Целевая цена | Потенциал | Тикер | ISIN |
| ЗАРУБЕЖНЫЕ АКЦИИ | |||||||
| VanEck Uranium and Nuclear ETF | США | Покупать | USD | 170,4 | 43,8% | NLR | US92189F6016 |
| Longyuan Power | Гонконг | Покупать | HKD | 7,4 | 32,4% | 0916.HK | CNE100000HD4 |
| Sempra Energy | США | Покупать | USD | 110,0 | 28,0% | SRE | US8168511090 |
| China Yangtze Power | Китай | Покупать | CNY | 35,2 | 25,6% | 600900.SS | CNE000001G87 |
| Entergy | США | Покупать | USD | 135,4 | 25,5% | ETR | US29364G1031 |
| CGN Group | Гонконг | Покупать | HKD | 3,34 | 18,9% | 1816.HK | CNE100001T80 |
| Exelon | США | Покупать | USD | 51,4 | 13,7% | EXC.O | US30161N1019 |
| The Utilities Select Sector SPDR Fund | США | Держать | USD | 49,0 | 11,8% | XLU | US81369Y8865 |
| Southern | США | Держать | USD | 98,2 | 6,1% | SO | US8425871071 |
| NextEra Energy | США | Держать | USD | 87,2 | 1,7% | NEE | US65339F1012 |
| Edison International | США | Пересмотр | USD | - | - | EIX | US2810201077 |
| CLP Group | Гонконг | Пересмотр | HKD | - | - | 0002.HK | HK0002007356 |
| РОССИЙСКИЕ АКЦИИ | |||||||
| Россети Ленэнерго ап | Россия | Покупать | RUB | 395,6 | 16,3% | LSNGP | RU0009092134 |
| Интер РАО | Россия | Пересмотр | RUB | - | - | IRAO.MM | RU000A0JPNM1 |
Источник: ФГ «Финам»
Российский электроэнергетический сектор
Темпы роста энергопотребления в РФ в I полугодии существенно замедлились. По итогам I полугодия 2026 года потребление электроэнергии в России увеличилось примерно на 0,7% г/г. Ослабление динамики связано с нормализацией температурных условий после холодной зимы, а также слабой динамикой промышленности. По данным Росстата, промышленное производство в январе — июне 2026 года выросло лишь на 0,4% г/г.
В региональном разрезе повышенная нагрузка наблюдалась в отдельных энергосистемах ОЭС Сибири, Востока и Центра. На фоне экстремально высоких температур новые летние максимумы потребления мощности были установлены в шести территориальных энергосистемах Сибири и Востока. Наиболее заметно предыдущие рекорды были превышены в энергосистеме Алтайского края и Республики Алтай (+3,7%), Якутии (+3,4%), Омской области (+2,1%) и Хакасии (+2,0%). В ОЭС Центра новые летние максимумы потребления мощности зафиксированы в Орловской и Смоленской областях, где они превысили предыдущие летние рекорды на 6,0% и 2,4% соответственно.
На фоне слабого роста энергопотребления динамика выработки электроэнергии оставалась умеренной. По итогам I полугодия 2026 года производство электроэнергии увеличилось на 0,5% г/г, до 604 млрд кВт·ч. При этом выработка ГЭС выросла на 6,0% г/г, до 104 млрд кВт·ч, АЭС — на 2,5%, до 107 млрд кВт·ч, тогда как производство электроэнергии на ТЭС сократилось на 1,4%, до 389 млрд кВт·ч.
В дальнейшем темпы роста энергопотребления, скорее всего, останутся сдержанными. Слабая динамика спроса в I полугодии повышает вероятность пересмотра ранее заложенных прогнозов. По оценкам «Системного оператора», на 2026 год предполагался рост потребления электроэнергии в стране на 2,5%, однако фактическая динамика по-прежнему существенно ниже этого уровня. Дополнительным ограничивающим фактором остается слабость промышленного сектора: согласно актуальным сценарным условиям Минэкономразвития, промпроизводство в 2026 году может сократиться на 1,0%.
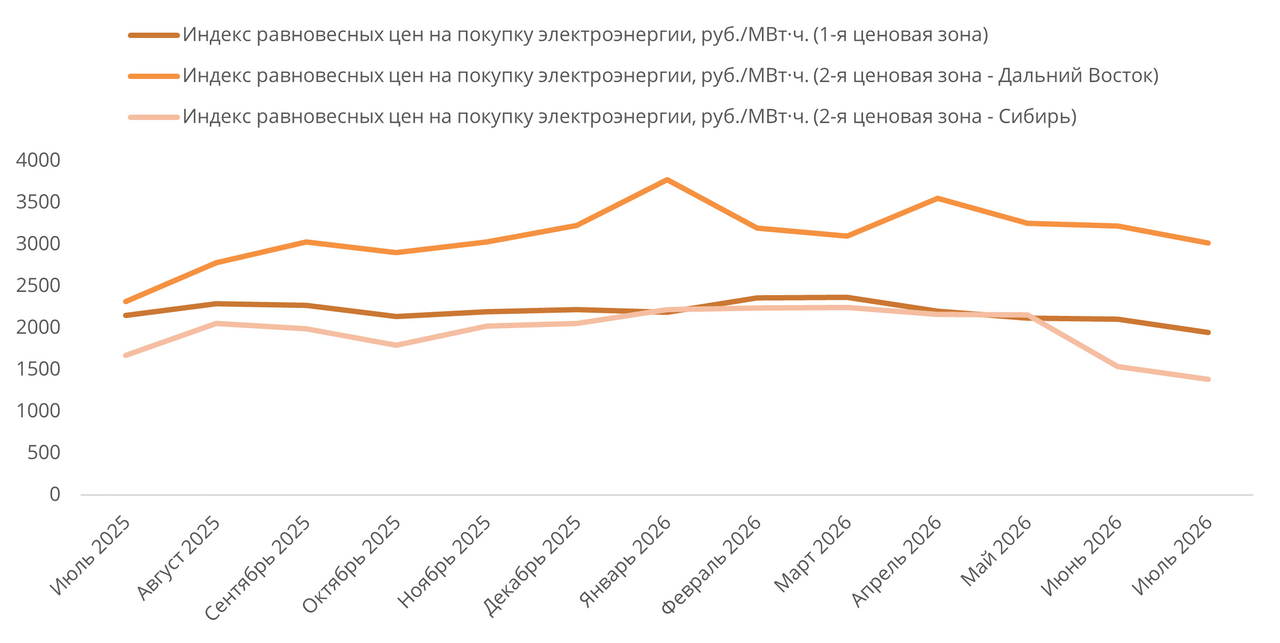
Оптовые цены на электроэнергию снизились в июне и оставались волатильными в июле
В июне оптовые цены на электроэнергию снизились в обеих ценовых зонах. В первой ценовой зоне индекс РСВ сократился на 0,5% м/м, до 2 108 руб./МВт·ч. Во второй ценовой зоне снижение было значительно сильнее — на 28,7% м/м, до 1 539 руб./МВт·ч. Основным фактором снижения цен в Сибири стал рост выработки ГЭС при одновременном сокращении спроса на электроэнергию.
В июле оптовые цены оставались волатильными, при этом к концу месяца они находились ниже июньского среднемесячного уровня. В первой ценовой зоне 30 июля индекс РСВ снизился до 1 836 руб./МВт·ч, а 31 июля восстановился до 1 992 руб./МВт·ч. Во второй ценовой зоне колебания были существенно сильнее. 30 июля индекс снизился на 36,6% с/с, до 965 руб./МВт·ч, на фоне роста выработки ГЭС, а 31 июля вырос на 32,4%, до 1 277 руб./МВт·ч, из-за сокращения предложения.
Согласно обновленному прогнозу Минэкономразвития, в ближайшие годы тарифы на электроэнергию для населения будут расти темпами, заметно превышающими прогнозный уровень инфляции. Прогноз на 2026 год был повышен до 11,3% (ранее ― 9,3%), на 2027 год ― до 8,7% (против прежней оценки 6,9%), а на 2028 год ― до 9,1% (ранее ― 4,9%).
Пересмотрены и параметры индексации тарифов на услуги по передаче электроэнергии по сетям ЕНЭС: с 2026 года ― 16,0%, с 2027 года ― 14,7%, с июля 2028 года ― 12,0%. Индексация тарифов сетевых компаний для всех категорий потребителей составит с 2026 года 15,2%, с 2027 года ― 15,3%, с 2028 года ― 11,2%. Кроме того, с учетом переоценки инфляции индексация оптовых цен на газ для всех категорий потребителей в 2026 году составит 9,6%, в 2027 году ― 9,1%, в 2028 году ― 7,0%. Более высокая, чем инфляция, индексация тарифов будет способствовать укреплению финансовых показателей энергетических компаний.
Россия: историческая помесячная динамика оптовых цен на покупку электроэнергии, 2025–2026 гг.
Неопределенность с дивидендами в секторе сохраняется. В январе 2026 года Минэнерго предложило законопроект, по которому компании с госучастием до 2042 года должны отдавать приоритет инвестициям в электроэнергетику перед выплатой дивидендов. Прямой мораторий на дивиденды законопроектом не устанавливается, однако для отдельных госкомпаний риск ограничения выплат сохраняется. В мае Минэкономразвития не поддержало законодательное закрепление этого механизма, отметив, что решения о распределении прибыли должны оставаться в компетенции самих компаний. Разногласия между ведомствами по данному вопросу пока не урегулированы. Таким образом, вероятность введения широких ограничений на дивиденды снизилась, однако для отдельных госкомпаний с высокой инвестиционной нагрузкой риск сокращения выплат по-прежнему существует.
Российские энергетики на фондовом рынке
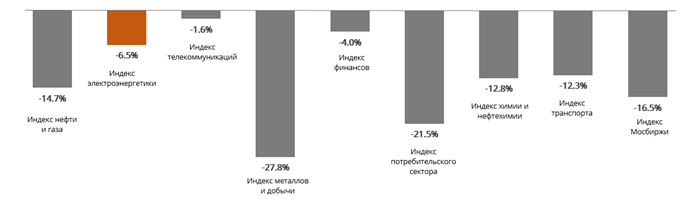
Отраслевой индекс электроэнергетики с начала 2026 года снизился на 6,5%, продемонстрировав более устойчивую динамику по сравнению с индексом МосБиржи (-16,5%) и большинством отраслевых индексов.
Россия: динамика отраслевых индексов c начала 2026 года
На наш взгляд, дальнейшему росту акций энергетических компаний продолжает препятствовать все еще высокая ключевая ставка Банка России. Дополнительным фактором давления выступают масштабные инвестиционные программы, реализуемые российскими энергетиками. Рост капитальных затрат в условиях высоких процентных ставок, как правило, сопровождается увеличением долговой нагрузки и усиливает давление на свободный денежный поток и дивиденды. В текущих условиях «ФСК-Россети» уже несколько лет не выплачивают дивиденды, а «РусГидро» находится под действием моратория на их выплату до 2030 года. При этом в конце июня менеджмент «Россетей» допустил возобновление дивидендных выплат в перспективе одного-двух лет, однако конкретные сроки их возврата пока не определены. Как уже отмечалось, ранее предложенный Минэнерго законопроект, который фактически закрепляет приоритет инвестиций над дивидендными выплатами для компаний с госучастием, Минэкономразвития не поддержало. Тем не менее риски для дивидендных выплат сохраняются на фоне высокой инвестиционной нагрузки, хотя последние заявления и отсутствие согласованной позиции ведомств несколько снижают вероятность введения широких ограничений на дивиденды в секторе.
Мы придерживаемся нейтрального взгляда на перспективы российского электроэнергетического сектора на горизонте следующих 12 месяцев. Поддержку сектору может оказать снижение ключевой ставки, способное постепенно уменьшить стоимость обслуживания долга компаний сектора. В то же время доходности по депозитам и облигациям, вероятно, останутся привлекательными, что будет ограничивать интерес инвесторов к акциям компаний сектора. Дополнительным сдерживающим фактором остается высокая инвестиционная нагрузка компаний сектора, которая может ограничивать дивидендные выплаты. При этом вероятность введения широких ограничений на дивиденды в секторе несколько снизилась.
Инвестиционные идеи в секторе электроэнергетики РФ
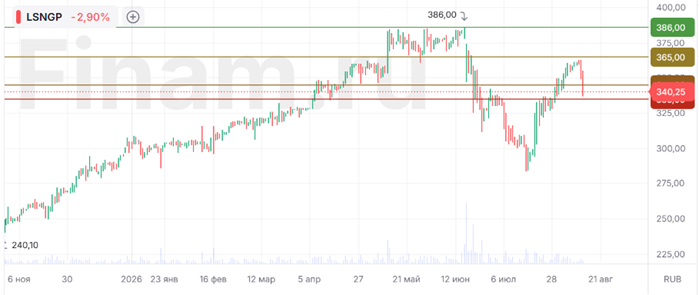
В условиях ограниченного числа привлекательных дивидендных историй в электроэнергетическом секторе мы выделяем привилегированные акции «Россетей Ленэнерго».
По нашим оценкам, дивиденд за 2026 год может составить 47,1 руб. на акцию, что соответствует доходности 13,8%. Дополнительным фактором поддержки для бумаг может стать дальнейшее смягчение денежно-кредитной политики и снижение доходностей ОФЗ, что поспособствует росту спроса на дивидендные акции.
Кроме того, компания показала сильные результаты по РСБУ за I полугодие 2026 года. Выручка увеличилась на 17,6% г/г, до 80,5 млрд руб., при этом основная часть, 71,1 млрд руб., пришлась на передачу электроэнергии, а еще 8,1 млрд руб. компания получила от технологического присоединения. На фоне уверенного контроля над операционными издержками EBITDA выросла на 16,6% г/г, до 43,9 млрд руб., чистая прибыль — на 21,5% г/г, до 24,2 млрд руб.
Операционные показатели также продемонстрировали положительную динамику: отпуск электроэнергии из сети увеличился на 4,4% г/г, до 19,2 млрд кВт·ч, тогда как потери электроэнергии снизились на 3,2% г/г. При этом долговая нагрузка компании остается низкой: объем кредитов и займов сократился до 10,0 млрд руб. с 26,3 млрд руб. на конец 2025 года.
Мы ожидаем сохранения стабильной динамики финансовых показателей компании на фоне плановой индексации тарифов. С 1 октября 2026 года тарифы сетевых компаний для всех категорий потребителей планируется повысить на 15,2%, а в 2027 году еще на 15,3%, что будет способствовать дальнейшему росту выручки и дивидендной базы компании.
Наша текущая целевая цена для привилегированных акций «Россети Ленэнерго» составляет 395,6 руб., потенциал роста — 16,3%. Рейтинг — «Покупать».
Энергетика США
Энергопотребление в Штатах продолжает расти вслед за расширением дата-центров. Согласно прогнозу Управления энергетической информации США (EIA), темпы роста потребления электроэнергии в стране в 2026 году продолжит расти. Ожидается, что спрос достигнет 4268 млрд кВт∙ч (+1,7% г/г), а в 2027 году вырастет до 4 391 млрд кВт∙ч (+2,9% г/г). Тенденцию ускоренного роста подтверждает и прогноз Международного энергетического агентства (МЭА), согласно которому в 2026–2030 годах спрос на электроэнергию в Штатах будет расти в среднем на 2% в год, что более чем вдвое превышает темпы роста, наблюдавшиеся за предыдущее десятилетие (2016–2025). Вместе с тем в августе EIA несколько снизило прогноз спроса на фоне пересмотра ожиданий по Техасу после решения губернатора штата приостановить развитие новых проектов дата-центров: прогноз роста электропотребления в Техасе на 2027 год был снижен с 14% до 6%.
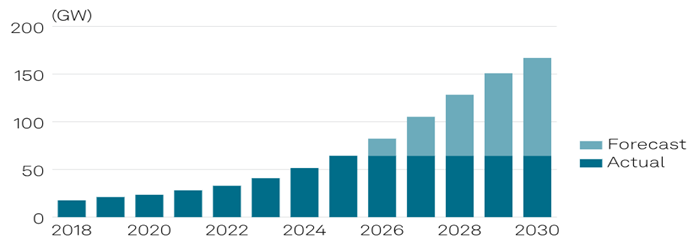
Ключевым драйвером увеличения энергопотребления остается активное расширение дата-центров. По данным S&P Global, в 2026 году потребность в электроэнергии со стороны ЦОД в США возрастет до 82,3 ГВт (+28% г/г), более чем вдвое превысив уровень трехлетней давности. К 2030 году спрос со стороны ЦОД может достичь 183,2 ГВт, что на 9,7% выше декабрьской оценки (167 ГВт) и на 36,3% выше сентябрьской оценки (134,4 ГВт). По оценкам МЭА, помимо дата-центров, рост спроса на электроэнергию будет поддерживаться увеличением электропотребления в промышленном секторе, в том числе на фоне расширения производства полупроводников и электроники.
Рост энергопотребления дата-центров в США до 2030 года
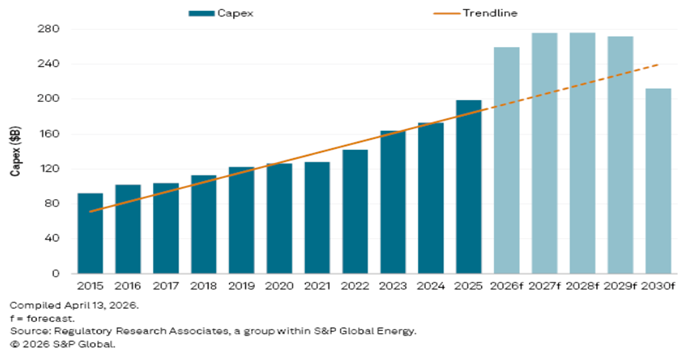
Капитальные затраты продолжат расти в ближайшие годы
Рост энергопотребления, помимо вызовов, несет уникальные возможности для роста американских электроэнергетических компаний. По оценкам S&P Global, совокупный объем капитальных затрат 46 крупнейших публичных энергокомпаний США может составить $259,1 млрд в 2026 году, $275,6 млрд в 2027 году и $276,9 млрд в 2028 году. На горизонте 2026–2030 годов совокупный объем капитальных затрат этих компаний прогнозируется на рекордном уровне $1,295 трлн, что на 10,8% выше предыдущей оценки.
США: историческая и прогнозная динамика капитальных затрат в энергетическом секторе, млрд $
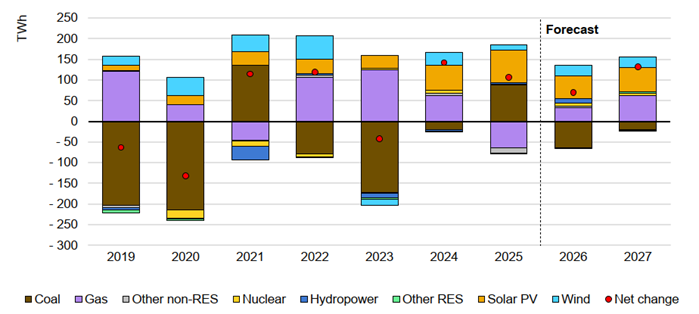
Рост возобновляемой энергетики в США продолжается. В I полугодии 2026 года выработка электроэнергии из возобновляемых источников в стране увеличилась почти на 10% г/г. Основной вклад обеспечила солнечная энергетика, генерация которой выросла на 20% г/г. Выработка ГЭС увеличилась на 8,8% г/г, а ветровая генерация — на 5% г/г. По прогнозу МЭА, по итогам 2026 года солнечная генерация вырастет на 15% г/г, а в 2027 году — еще на 14% г/г. Рост ветровой генерации составит более 5,5% г/г в 2026 году и около 5% г/г в 2027 году.
Одновременно продолжится рост газовой генерации на фоне увеличения спроса на электроэнергию. По оценкам МЭА, в 2026 году выработка газовых электростанций увеличится на 2%, а в 2027 году — более чем на 3%. При этом угольная генерация продолжит сокращаться: на 8% в 2026 году и еще на 2,5% в 2027 году.
США: историческая и прогнозная динамика выработки электроэнергии по источникам (г/г), 2019–2027 гг.
Возрождение атомной энергетики продолжается. В июне Министерство энергетики США объявило о планах предоставить сектору до $17,5 млрд кредитного финансирования для закупки оборудования и развития цепочки поставок, что должно ускорить реализацию проектов 10 новых крупных реакторов AP1000. Кроме того, США продолжают формировать собственную топливную базу. В январе 2026 года Минэнерго заключило с дочерней структурой Centrus Energy соглашение на $900 млн для расширения мощностей по обогащению высокопробного низкообогащенного урана (HALEU). Дополнительным подтверждением будущего спроса стала подписанная в июне предварительная договоренность Centrus с Oklo о поставках HALEU для 5 реакторов Aurora, начиная с 2029 года. В ближайшей перспективе рост атомной генерации останется умеренным. По прогнозу МЭА, в 2026–2027 годах выработка АЭС в США будет увеличиваться примерно на 1% в год, хотя и достигнет максимального уровня с 2019 года.
Акции американского электроэнергетического сектора под давлением высоких ставок
ФРС по итогам июльского заседания сохранила ключевую ставку в диапазоне 3,50–3,75%. При этом события на Ближнем Востоке продолжают усиливать инфляционные риски, поддерживая ожидания более длительного сохранения жесткой денежно-кредитной политики в Штатах. На этом фоне доходность 10-летних казначейских облигаций США сохраняется на повышенном уровне и составляет 4,66%, что поддерживает высокую стоимость заимствований и остается сдерживающим фактором для электроэнергетического сектора. На таком фоне индекс S&P 500 Utilities за последние 12 месяцев прибавил всего 1,2%, тогда как S&P 500 вырос на 20,9%, отражая усиление спроса на технологические компании и отдельные циклические отрасли.
США: сравнительная динамика индекса электроэнергетики и широкого рынка
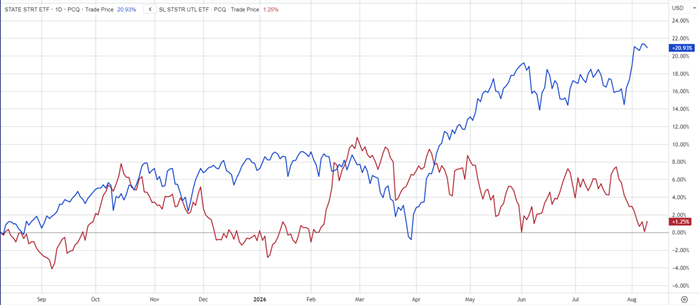
Текущие тенденции на рынке облигаций продолжают играть определяющую роль для электроэнергетического сектора США. Уровень доходностей «трежерис» остается относительно высоким и по-прежнему оказывает давление на электроэнергетический сектор, снижая его инвестиционную привлекательность на фоне высокой доходности безрисковых активов.
Инвестиционные идеи в американском электроэнергетическом секторе
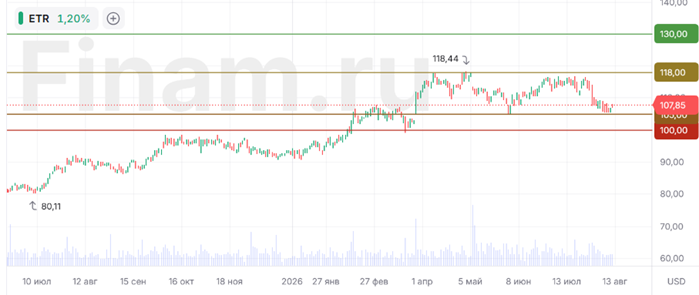
На фоне продолжающегося роста спроса на электроэнергию со стороны дата-центров мы выделяем акции Entergy как одного из бенефициаров данного тренда.
По итогам II квартала 2026 года скорректированная чистая прибыль компании увеличилась на 3,2% г/г, до $483 млн, тогда как скорректированный EPS снизился на 1,9% г/г, до $1,03. Снижение прибыли на акцию при росте чистой прибыли связано с увеличением средневзвешенного количества акций вследствие исполнения форвардных контрактов и разводняющего эффекта оставшихся. Менеджмент сохранил прогноз по скорректированному EPS на весь 2026 год в диапазоне $4,25–4,45, при этом серединная точка текущего прогноза предполагает рост на 11,3% относительно уровня 2025 года.
Ключевым драйвером роста компании в ближайшие годы станет увеличение нагрузки со стороны дата-центров и крупных промышленных потребителей. Entergy оценивает потенциальный объем новых подключений в 10–17 ГВт, из которых 7–12 ГВт приходится на дата-центры. Одним из крупнейших проектов станет дата-центр Meta (признана экстремистской и запрещена в России) в Луизиане, мощность которого может достичь 5 ГВт.
На фоне ожидаемого роста нагрузки Entergy реализует инвестиционную программу объемом $67 млрд на период 2026–2030 годов. Компания ожидает увеличения регулируемой базы активов с $46 млрд в 2025 году до $97 млрд к 2030 году, что должно поддержать долгосрочный рост финансовых показателей.
Компания также реализует стабильную дивидендную политику. На горизонте следующих 12 месяцев дивиденды могут составить $2,99 на акцию, что соответствует дивидендной доходности 2,8%.
Наша целевая цена для акций Entergy составляет $135,4, апсайд — 25,5%, текущий рейтинг — «Покупать».
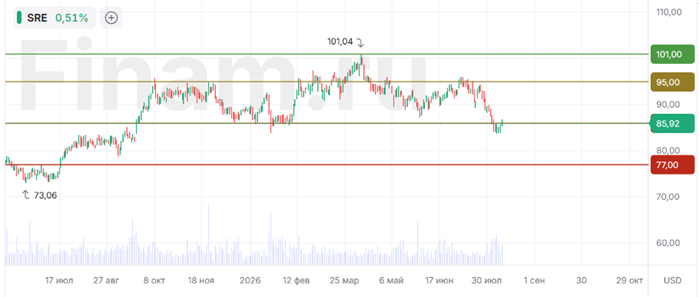
Еще одной привлекательной инвестиционной идеей, связанной с ростом спроса на электроэнергию со стороны дата-центров, мы считаем акции Sempra.
По итогам II квартала 2026 года скорректированная чистая прибыль компании подскочила на 30,7% г/г, до $762 млн, а скорректированный EPS — на 30,3% г/г, до $1,16. Основным драйвером роста стали результаты подразделения Sempra Texas на фоне вступления в силу новых тарифов для оператора Oncor и пересмотра тарифной базы. Менеджмент сохранил прогноз по скорректированному EPS на весь 2026 год в диапазоне $4,8–5,3, при этом серединная точка текущего прогноза предполагает рост примерно на 8% относительно уровня 2025 года. В долгосрочной перспективе компания ожидает увеличения EPS в среднем на 7–9% в год.
На фоне ожидаемого увеличения числа новых подключений Sempra продолжает наращивать инвестиции в сетевую инфраструктуру Техаса. Компания получила одобрение на новые проекты по расширению магистральных сетей общей стоимостью более $7 млрд. Строительство и модернизация сетей в регионе Даллас — Форт-Уэрт позволит обеспечить подключение новых крупных потребителей совокупной мощностью до 16 ГВт, при этом ввод объектов запланирован на период 2026–2034 годов.
Дополнительным фактором роста станет развитие СПГ-проектов у подразделения Sempra Infrastructure. Компания продолжает строительство первой фазы Port Arthur LNG мощностью 13 млн тонн СПГ в год, ввод двух производственных линий которой запланирован на 2027–2028 годы. Кроме того, Sempra развивает вторую фазу проекта аналогичной мощностью, ввод которой ожидается в 2030–2031 годах.
Компания также предлагает дивидендную доходность на уровне около 3,1%. Ожидается, что на горизонте следующих 12 месяцев дивиденды составят $2,69 на акцию.
Наша целевая цена для акций Sempra — $110, апсайд — 28,0%, текущий рейтинг ― «Покупать».
Китайский электроэнергетический сектор
Сектор услуг продолжает выступать главным драйвером роста энергопотребления в КНР. По данным Национального управления по энергетике КНР (NEA), по итогам I полугодия 2026 года совокупное потребление электроэнергии в стране составило 5,1 трлн кВт·ч (+5,3% г/г). Наибольшие темпы роста зафиксированы в сфере услуг (+8,0% г/г), тогда как во вторичном секторе экономики, включающем промышленность и строительство, потребление электроэнергии увеличилось на 5,1% г/г. В секторе услуг основной вклад в рост потребления электроэнергии обеспечили расширение зарядной инфраструктуры для электромобилей (+56,9% г/г) и рост спроса со стороны дата-центров и интернет-сервисов (+44% г/г).
По оценке МЭА, в 2021–2025 годах промышленный сектор Китая обеспечил около половины прироста спроса на электроэнергию. При этом большая часть роста в промышленном секторе пришлась на машиностроительный сектор, производство солнечных модулей и аккумуляторов. В долгосрочной перспективе ожидается, что тяжелая промышленность будет все меньше влиять на рост спроса на электроэнергию. Это связано с тем, что в экономике Китая усиливается роль сферы услуг и увеличивается доля легкой промышленности.
КНР: исторические и прогнозные драйверы роста электропотребления
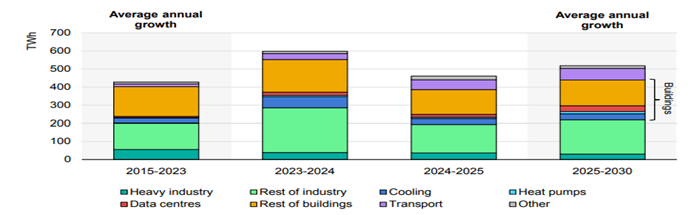
Сектор зданий обеспечил 41% роста спроса в период 2021–2025 годов, значительная часть которого была связана с увеличением использования систем кондиционирования воздуха в офисах и домохозяйствах, сформировавших 17% прироста внутри сектора. Развитие цифровой инфраструктуры, включая дата-центры и телекоммуникационные сети, обеспечило более 7% прироста общего спроса на электроэнергию в секторе зданий по сравнению с 2020 годом. При этом ожидается, что к 2030 году рост использования кондиционеров и развитие дата-центров будут формировать все большую долю прироста спроса на электроэнергию, обеспечивая около 15% каждый.
Транспортный сектор Китая, по оценкам МЭА, в последние пять лет демонстрировал одни из самых высоких темпов роста электропотребления, обеспечив порядка 6% общего прироста спроса. В 2025 году потребление в секторе было в 2,2 раза выше уровня 2020 года, при этом ключевым драйвером выступило резкое расширение парка автомобилей на новых источниках энергии (NEV). Ожидается, что зарядная инфраструктура и рост потребления энергии электромобилями обеспечат 10% прироста общего спроса на электроэнергию к 2030 году.
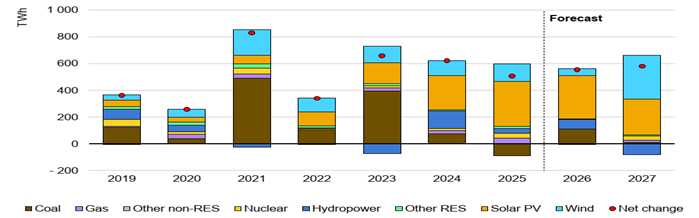
Китайская генерация: доля возобновляемых источников продолжает расти. По прогнозу МЭА, доля солнечной и ветровой генерации в общей выработке электроэнергии Китая увеличится с 22% в 2025 году до 24% в 2026 году и почти 28% в 2027 году. Выработка солнечных электростанций вырастет на 27% в 2026 году и еще на 18% в 2027 году. Рост ветровой генерации составит менее 5% в 2026 году, однако в 2027 году ускорится до более чем 25% по мере ввода новых мощностей. Гидрогенерация увеличится примерно на 5% в 2026 году, атомная генерация — менее чем на 1%, после чего в 2027 году ее рост ускорится до 6%. При этом угольная генерация вырастет примерно на 2% в 2026 году и практически стабилизируется в 2027 году.
КНР: выработка электроэнергии по источникам, 2019–2027 гг. 1111
Инвестиционные идеи в китайской энергетике
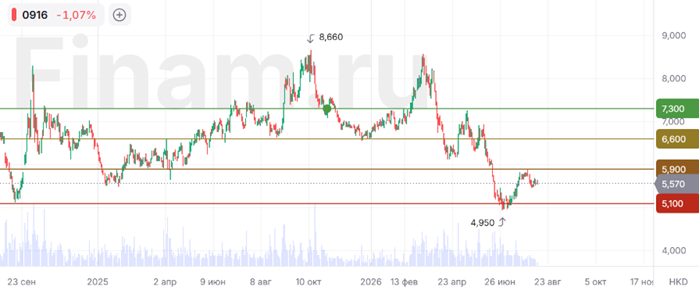
На фоне продолжающегося развития возобновляемой энергетики в Китае мы выделяем акции China Longyuan Power как одного из бенефициаров дальнейшего расширения ветровой и солнечной генерации в стране.
За последние три месяца акции компании снизились на 21% на фоне слабой отчетности и ухудшения операционных показателей. По итогам I квартала 2026 года выручка компании снизилась на 3,6% г/г, а чистая прибыль сократилась на 14,3% г/г, до CNY 1,70 млрд. При этом ухудшение операционных показателей связано прежде всего с неблагоприятными погодными условиями. Среднее число часов использования ветровых мощностей сократилось на 65 часов г/г, до 520 часов, в результате чего выработка ветровой энергии снизилась на 7,3% г/г. В то же время солнечная генерация увеличилась на 33,3% г/г. Таким образом, снижение выработки не связано с ухудшением фундаментальных показателей бизнеса, а текущую коррекцию акций мы рассматриваем как привлекательную возможность для входа.
При этом компания объявила о реализации двух крупных ветроэнергетических проектов совокупной мощностью 1,5 ГВт и суммарным объемом инвестиций в размере CNY 9,5 млрд. Первый проект предусматривает строительство ветропарка мощностью 500 МВт, второй — строительство ветроэнергетического объекта мощностью 1 ГВт. Реализация проектов будет способствовать дальнейшему росту установленной мощности компании.
Компания выигрывает и от реализации Национальной стратегии углеродной нейтральности «30·60» и мер господдержки, включая субсидии на строительство ВЭС в приоритетных регионах, ускоренное согласование проектов и доступ к сетевой инфраструктуре.
Мы ожидаем, что в ближайшие 12 месяцев China Longyuan Power выплатит HKD 0,21 на акцию в качестве дивидендов, что соответствует дивидендной доходности на уровне 3,7%.
Наша целевая цена для акций China Longyuan Power составляет HKD 7,4 с апсайдом 32,4%, текущий рейтинг ― «Покупать».
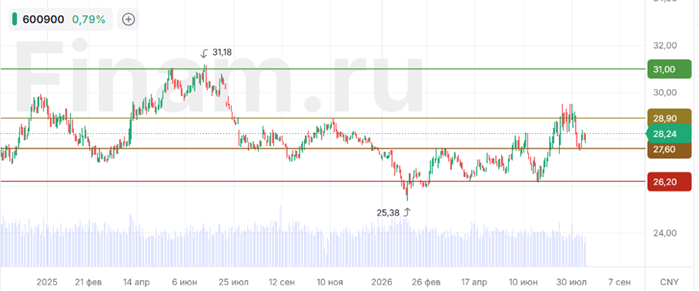
Мы также сохраняем позитивный взгляд на акции крупнейшего китайского гидроэнергетического оператора China Yangtze Power. Компания опубликует финансовые результаты за II квартал 2026 года 31 августа. Ожидается, что выручка увеличится на 3,7% г/г, до CNY 20,3 млрд, чистая прибыль — на 8,9% г/г, до CNY 8,5 млрд, а прибыль на акцию (EPS) — на 7,9% г/г, до CNY 0,34. При этом в отчетном периоде выработка электроэнергии на 6 основных ГЭС увеличилась на 2,8% г/г, до 70,9 ТВт·ч, а по итогам всего I полугодия — на 4,8% г/г, до 132,7 ТВт·ч.
Компания ранее представила сильные финансовые результаты за I квартал 2026 года. Выручка увеличилась на 6,44% г/г, до CNY 18,11 млрд. Чистая прибыль выросла на 30,5% г/г и составила CNY 6,76 млрд. Чистая прибыль на акцию (EPS) достигла CNY 0,28 (+30,5% г/г). Положительную динамику поддержал рост энергопотребления в Китае в начале 2026 года.
China Yangtze Power остается крупнейшим игроком в секторе гидроэнергетики с устойчивым зеленым профилем и ориентацией на внутренний рынок. Компания продолжает развивать бизнес в области ГАЭС, продвигая проекты «Гунъи» (провинция Хэнань) и «Сюнву» (провинция Цзянси). Одновременно продолжается строительство ряда ключевых объектов, включая ГАЭС «Уцзяхэ» (провинция Ганьсу), «Цайцзыба» (г. Чунцин) и «Юсянь» (провинция Хунань). Кроме того, в июне 2026 года полностью введена в эксплуатацию ГАЭС «Тяньтай» (провинция Чжэцзян) мощностью 1,7 ГВт. Реализация этих инициатив позволит компании укрепить позиции в зеленой энергетике и повысить устойчивость энергосистемы.
Компания остается стабильным плательщиком дивидендов. В соответствии с дивидендной политикой коэффициент выплат в 2026–2030 годах ожидается на уровне не менее 70% от чистой прибыли. Дивидендная доходность акций в ближайшие 12 месяцев может составить 3,8% при выплате CNY 1,1 на акцию.
Наша целевая цена акций China Yangtze Power составляет CNY 35,2, что предполагает потенциал роста на 25,6% от текущего уровня. Рейтинг ― «Покупать».
Хотите торговать акциями азиатских компаний? Счет «Сегрегированный Global» в «Финаме» предоставляет квалифицированным инвесторам доступ к бумагам крупнейших компаний КНР и диверсификации портфеля за счёт ведущих компаний Японии.
Цены и другие рыночные данные указаны на время подготовки материала, выпущенного 14.08.2026.
Сообщение носит информационный характер, не является индивидуальной инвестиционной рекомендацией или предложением приобрести упомянутые ценные бумаги. Приобретение иностранных ценных бумаг связано с дополнительными рисками.
Комментарии