Доллар у двухмесячных максимумов
- На прошлой и в начале этой недели индекс доллара сохраняет силу, консолидируясь возле 101,3.
- Под давлением сильного доллара пара EUR/USD опустилась к сильной поддержке в районе 1,135.
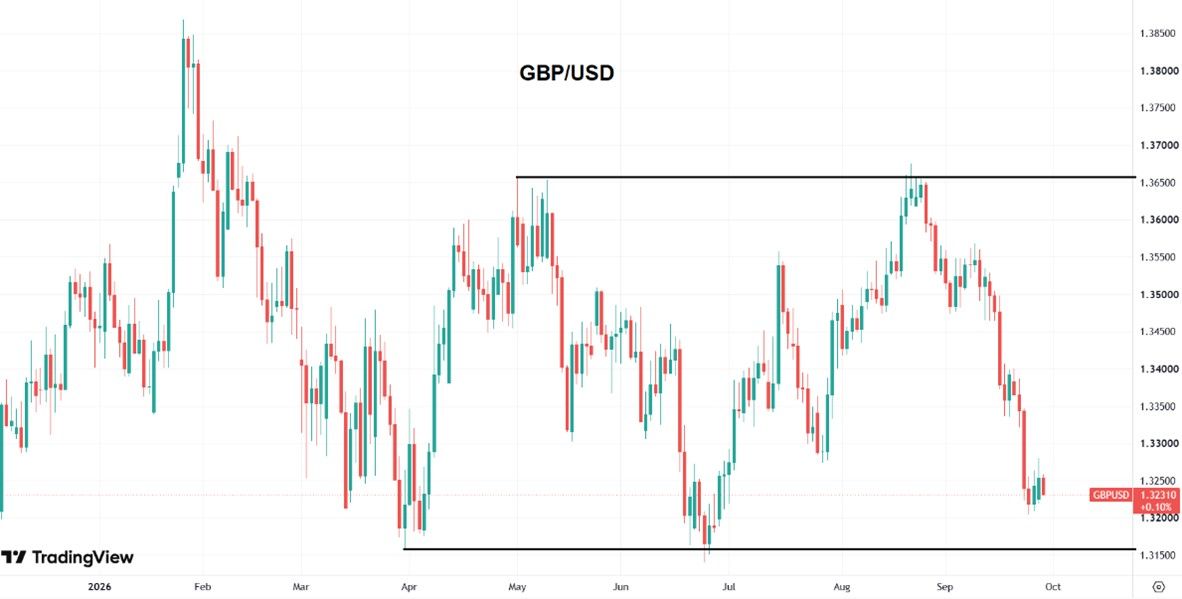
- Британский фунт к доллару утром во вторник торгуется возле 1,324, т.е. консолидация продолжается.
- Резервный банк Австралии сегодня поднял ставку на 25 б.п. до 4,60%, что совпало с ожиданиями рынка.
- Пара USD/JPY во вторник торгуется с нейтральной динамикой возле отметки 157,3.
Во вторник индекс доллара показывает небольшой подъём (+0,1%), но в целом он остаётся вблизи двухмесячных максимумов (101,0–101,4). Доллару помогают сейчас повышенные цены на нефть, растущая доходность казначейских облигаций США, а также фактор окончания месяца и квартала.
Доходность 10-летних US Treasuries этим утром находится на уровне 5,25% — максимума с июня 2007 года, при том, что цены на нефть марки Brent остаются в районе $105–108/барр. на фоне отсутствия прогресса в переговорах между США и Ираном. Оба фактора свидетельствуют о том, что быстрого прекращения конфликта вокруг Ормузского пролива ждать не стоит, а значит, высоки опасения, что растущая инфляция приведёт к дальнейшему ужесточению денежно-кредитной политики ФРС. Сейчас участники рынка оценивают вероятность очередного повышения ставки по федеральным фондам на 25 б.п. в октябре в 70% против 17% месяцем ранее. Рыночная оценка вероятности повышения ставки с 3,75–4,0% до 4,25–4,5% (плюс 50 б.п. к текущему уровню) в декабре поднялась до 60%.
В начале этой недели доходность 10-летних гособлигаций Великобритании выросла до 5,44% — максимум с июля 2007 г. У Франции 10-летние гособлигации дают 4,77% — тоже максимум с 2007 года. То есть гособлигации других развитых стран коррелируют с динамикой UST.
Однако курс доллара растёт сильнее, потому что важен не сам уровень доходностей, а их относительная динамика и причина роста. В США подъём доходностей UST отражает не только дорогую нефть, но и ожидания новых повышений ставки ФРС, сильную экономику и высокий спрос на долларовые защитные активы — это напрямую повышает привлекательность долларовых вложений.
Доходности британских и французских облигаций тоже растут, но там рынок сильнее учитывает собственные риски — бюджетные проблемы, рост предложения госдолга и ухудшение перспектив экономики. Такой рост доходности не обязательно делает фунт или евро привлекательнее: инвесторы могут требовать премию за риск, а не закладывать более высокие ставки центробанков. В США же рост доллара отражает повышение вероятности ужесточения ставки ФРС.
Пока DXY удерживается выше 100, он может протестировать район 102–103. Но устойчивый рост выше этих уровней потребует подтверждения новыми сильными данными по экономике США и дальнейшим «ястребиным» разворотом ФРС по ДКП.
В понедельник глава ЕЦБ Кристин Лагард заявила, что регулятор планирует расширить механизмы валютной поддержки, чтобы упростить для зарубежных центральных банков доступ к заимствованиям в евро. Эта мера призвана укрепить позиции единой европейской валюты на мировой арене. ЕЦБ делает евро более удобной «резервной» и расчётной валютой: иностранные центробанки будут знать, что в кризис смогут быстро получить евро под качественный залог, а значит, им проще держать европейские активы, кредитовать и торговать в евро. В долгосрочном плане это позитивный сигнал для евро, но не фактор немедленного роста EUR/USD, поскольку расширение инструментов поддержки повышает доверие к евро и снижает его зависимость от доллара.
Однако на этой неделе курс евро сохраняет слабость и торгуется возле 1,135, то есть у минимумов июня и июля. Вчера Лагард также сообщила, что прогнозы по инфляции на 2027 и 2028 годы сейчас выше, чем ожидали регуляторы несколько месяцев назад (прежде всего из-за роста цен на энергоносители), однако она указала на отсутствие признаков того, что возросшие энергозатраты уже приводят к повышению зарплат. В такой ситуации ЕЦБ следует придерживаться взвешенного курса ДКП. На денежных рынках закладывается повышение ставок ЕЦБ в сумме примерно на 100 б.п. к концу 2027 г.
В пятницу инвесторы ждут выхода данных по инфляции в еврозоне, рассчитывая получить дополнительные сигналы относительно дальнейших действий ЕЦБ. Но уже в среду выходят данные по инфляции в США (PCE), которые важны для ФРС.
Цена на нефть Brent этим утром находится примерно там же, где была сутки ранее. На рынке нефтяных фьючерсов наблюдается резкая бэквордация: ближайший октябрьский контракт Brent стоит $106,5/барр., а декабрьский — уже $95,7/барр., то есть рынок закладывает падение цены примерно на $11 за два месяца. Такая кривая означает, что дефицит нефти и логистические риски воспринимаются как острая, но временная проблема. Покупатели готовы платить высокую премию за немедленные объёмы, поскольку потоки нефти из Ближнего Востока и через ключевые маршруты ограничены. Но по мере восстановления экспорта и логистики рынок ожидает ослабления дефицита и снижения цен к концу года.
В понедельник фунт стерлингов отыграл часть потерь, поднявшись с многомесячных минимумов как к доллару, так и к евро, поскольку новая волна роста цен на энергоносители и более «ястребиный» настрой членов комитета Банка Англии, отвечающих за процентные ставки, побудили инвесторов закладывать в котировки сценарий ужесточения политики со следующего месяца. Фьючерсы закладывают повышение ключевой ставки на 25 б.п. (до 4%) на ноябрьском заседании с вероятностью 85%. Несмотря на то что пара GBP/USD немного восстановилась за пятницу и понедельник, она всё ещё остаётся у минимумов месяца около 1,323 и легко может опуститься к поддержке 1,315.
Резервный банк Австралии (RBA) на своём заседании во вторник поднял ключевую ставку на 25 б.п. — до 4,6% годовых. В релизе RBA отметил, что инфляция в стране остаётся высокой и начинают реализовываться некоторые риски её ускорения, отмеченные в августе: мировые цены на энергоносители сейчас значительно выше уровней, заложенных в августовские прогнозы. При этом спрос, связанный с технологиями ИИ, стимулирует быстрый рост цен на высокотехнологичную продукцию. Поэтому RBA может пойти на дальнейшее повышение целевой ставки, если это потребуется. Решение RBA повысить ставку до 4,6% было полностью ожидаемым, поэтому рынок не получил нового повода покупать AUD. После решения RBA курс AUD/USD поднимался к 0,7030, однако затем опустился ниже 0,70 — минимум за два месяца. Главная причина слабости австралийского доллара — общий рост курса доллара США: дорогая нефть усиливает ожидания дальнейшего ужесточения ДКП ФРС.
Во вторник в США выходит индекс цен на жилье S&P/CaseShiller за июль, станет известно число открытых вакансий на рынке труда JOLTS за август, а также ждем индекс потребительского доверия от Conference Board.
В конце августа курс фунта нашёл в себе силы, чтобы подняться до сильного сопротивления 1,365. Сейчас же GBP/USD было бы логично опуститься к сильной поддержке 1,315. Ждём этого в ближайшую неделю.
Комментарии