Долгосрочные драйверы роста акций Entergy сохраняются

Entergy — американский коммунальный холдинг, занимающийся передачей, распределением и сбытом э/э в штатах Луизиана, Арканзас, Миссисипи и Техас.
По итогам квартальной отчетности мы подтверждаем целевую цену $135,4 и рейтинг «Покупать» для акций Entergy. Потенциал роста составляет 25,0%.
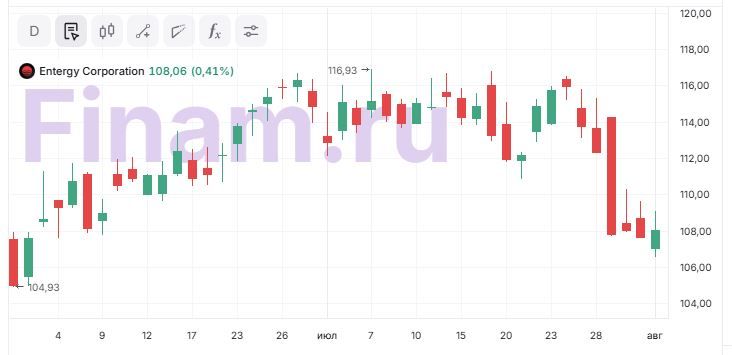
Акции Entergy упали за последний месяц на 6%. Давление на котировки оказали рост доходностей государственных облигаций США и сдержанная реакция инвесторов на отчетность за 2К, по итогам которой компания сохранила прогноз прибыли на 2026 г. без повышения. В перспективе компания будет выигрывать от ускоренного роста спроса на электроэнергию со стороны дата-центров и крупных промышленных клиентов, а также от реализации инвестпрограммы в 2026–2030 гг., которая должна обеспечить рост регулируемой базы активов и поддержать долгосрочную динамику прибыли. При этом фундаментальные показатели и прогнозы прибыли на ближайшие годы существенно не изменились, поэтому мы пока не видим причин для пересмотра цены. Мы считаем, что акции компании привлекательны для покупки.
| ETR | Покупать | |||
| Целевая цена | $135,4 | |||
| Текущая цена | $108,4 | |||
| Потенциал | 25,0% | |||
| ISIN | US29364G1031 | |||
| Капитализация, млрд $ | 50,2 | |||
| EV, млрд $ | 79,6 | |||
| Количество акций, млн | 456,5 | |||
| Free float | 99,7% | |||
| Финансовые показатели, млрд $ | ||||
| Показатель | 2024 | 2025 | 2026П | |
| Выручка | 11,9 | 12,9 | 14,0 | |
| EBITDA | 5,1 | 5,7 | 6,3 | |
| Скорр. чистая прибыль | 1,6 | 1,8 | 2,0 | |
| Скорр. EPS, $ | 3,65 | 3,91 | 4,40 | |
| DPS, $ | 2,30 | 2,40 | 2,84 | |
| Показатели рентабельности | ||||
| Показатель | 2024 | 2025 | 2026П | |
| EBITDA-маржа | 42,6% | 44,3% | 44,7% | |
| Чистая маржа | 13,3% | 13,6% | 14,6% | |
| ROE | 10,4% | 10,8% | 11,3% | |
Отчет за 2К 2026 оказался неплохим. Выручка Entergy выросла на 5,9% г/г, до $3,52 млрд, скорректированная чистая прибыль — на 3,2% г/г, до $483 млн, тогда как скорректированная прибыль на акцию снизилась на 1,9% г/г, до $1,03. Снижение EPS при росте чистой прибыли связано с увеличением средневзвешенного количества акций с учетом разводнения вследствие исполнения форвардных контрактов на акции в 2025–2026 гг. и роста стоимости акций, усилившего разводняющий эффект неисполненных контрактов. Менеджмент сохранил прогноз по скорректированной EPS на 2026 г. в диапазоне $4,25–4,45, середина которого предполагает рост показателя на 11,3% относительно 2025 г.
Главным драйвером роста Entergy остается ускорение спроса на электроэнергию со стороны дата-центров и крупных промышленных клиентов. Компания ожидает среднегодовой темп роста розничных продаж на уровне 8,5% и продаж электроэнергии промышленным клиентам на уровне 16% к 2029 г. Дополнительный потенциал связан с новыми подключениями на 10–17 ГВт, в том числе 7–12 ГВт дата-центров.
Приоритетным проектом становится дата-центр Meta (признана в РФ экстремистской организацией и запрещена) в Луизиане. Данный проект может масштабироваться до 5 ГВт нагрузки. Для его поддержки Entergy планирует построить более 5,2 ГВт новой газовой генерации, 240 миль ЛЭП, а также установить накопители энергии и модернизировать атомные мощности.
Дополнительную поддержку росту должна оказать инвестиционная программа на $67 млрд на 2026–2030 гг. Средства будут направлены на сети, передачу электроэнергии, ВИЭ, накопители и новую генерацию. Компания ожидает рост регулируемой базы активов с $46 млрд в 2025 г. до $97 млрд к 2030 г., что должно поддержать долгосрочный рост прибыли.
В ближайшие 12 месяцев Entergy может выплатить дивиденды в размере $2,99 на акцию, что соответствует дивидендной доходности на уровне 2,7%.
Мы оценили акции Entergy при помощи модели дисконтирования дивидендов. Потенциал роста стоимости акций составляет 25%.
Среди рисков выделяем природные катастрофы, сохранение высоких процентных ставок и возможный рост тарифной нагрузки на потребителей. Компания работает в регионе Мексиканского залива, где ураганы и сильные штормы могут повреждать электросетевую и генерирующую инфраструктуру, приводя к перебоям в энергоснабжении и росту расходов на восстановление. Высокие ставки, в свою очередь, повышают стоимость долга и оказывают давление на инвестпрограмму компании, а необходимость энергоснабжения крупных дата-центров может усилить регуляторные риски из-за потенциального переноса части затрат в тарифы.
Аналитический обзор от 26 июня 2026 г.
К каким еще бумагам стоит присмотреться в текущих рыночных условиях? Узнайте на регулярных аналитических вебинарах учебного центра «Финам».
Цены и другие рыночные данные указаны на время подготовки материала, выпущенного 04.08.2026.
Сообщение носит информационный характер, не является индивидуальной инвестиционной рекомендацией или предложением приобрести упомянутые ценные бумаги. Приобретение иностранных ценных бумаг связано с дополнительными рисками.
Комментарии