Динамика финансовых результатов Halliburton улучшается, но остается негативной
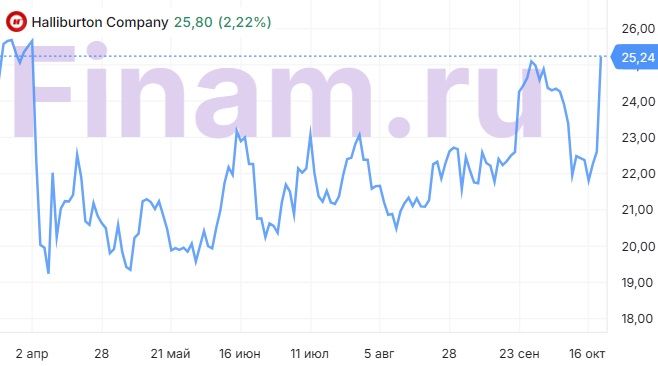
Мы понижаем рейтинг по акциям Halliburton с «Покупать» до «Держать» и сохраняем целевую цену на уровне $25,4. Апсайд составляет 3,7%. Вышедший отчет за III квартал наконец показал некоторое восстановление основных показателей в квартальном выражении, хотя годовая динамика по-прежнему негативная. При этом на фоне умеренно положительной отчетности сегодня акции растут более чем на 8%, а с момента нашей идеи от 30 апреля они выросли почти на 20%. Акции Halliburton все еще отличаются невысокой оценкой по мультипликаторам и неплохими выплатами акционерам. В то же время сниженные цены на нефть в большей степени могут отразиться на инвестиционной активности в ключевом для Halliburton североамериканском регионе. На этом фоне мы считаем, что после недавнего роста среднесрочный апсайд в акциях компании уже не так велик.
Halliburton — третья по доле рынка нефтесервисная компания в мире, уступающая лишь Schlumberger и Baker Hughes. Ее деятельность охватывает весь цикл услуг, необходимых для добычи нефти, — от бурения до ввода скважины в эксплуатацию.
Halliburton представила умеренно положительную отчетность за III квартал 2025 года. Выручка снизилась на 1,7% г/г, до $5 600 млн, скорр. EBIT — на 24,2% г/г, до $748 млн. Скорректированная чистая прибыль на акцию уменьшилась на 20,5% г/г, до $0,58. Отметим, что выручка и прибыль оказались немного выше ожиданий рынка, а в квартальном выражении динамика основных показателей наконец стала положительной.
Свободный денежный поток без учета изменений в оборотном капитале по итогам II квартала упал на 37,6% г/г, до $699 млн. Слабая динамика скорр. FCF преимущественно объясняется снижением прибыли. Чистый долг за год увеличился на 1%, до $5,5 млрд: менеджмент контролирует расходы и не выплачивает акционерам больше, чем компания может себе позволить.
В годовом выражении основную слабость показывают Латинская Америка и Ближний Восток, где выручка сократилась на 5–8% г/г. В то же время позитивным фактором является переход динамики выручки в ключевом для компании североамериканском регионе в положительную область. Менеджмент сообщает, что в условиях сниженных цен на нефть в Северной Америке повышенным спросом пользуются технологии по интенсификации добычи.
У Halliburton неплохой по меркам сектора уровень выплат акционерам. Компания продолжает выкупать около $250 млн собственных акций в квартал, а дивиденды держатся на отметке $0,17 на акцию. Суммарная прогнозная доходность акционеров на горизонте 12 месяцев составляет 7,6%.
Позитивный фактор для бизнеса Halliburton — рост добычи со стороны ОПЕК+, что может увеличить выручку компании на Ближнем Востоке. При этом Ближний Восток является относительно небольшой частью бизнеса для Halliburton и пока действия ОПЕК+ не приводят к увеличению выручки компании в регионе.
В более долгосрочной перспективе поддержку бизнесу Halliburton окажут необходимость преодолевать накопленное в отрасли недоинвестирование и тренд на переход к более трудноизвлекаемым запасам.
Для расчета целевой цены мы использовали оценку по мультипликаторам P/E, EV/EBITDA и P/DPS 2025E относительно аналогов в секторе нефтесервиса. Наша оценка предполагает апсайд 3,7%.
Ключевой риск — снижение цен на нефть, что уменьшит спрос на услуги Halliburton. Другим риском является энергопереход — слишком быстрый уход от ископаемых видов топлива негативно скажется на нефтесервисе.
| HAL | Держать | |||
| Целевая цена, $ | 25,4 | |||
| Текущая цена, $ | 24,5 | |||
| Потенциал роста | 3,7% | |||
| ISIN | US4062161017 | |||
| Капитализация, млрд $ | 20,8 | |||
| EV, млрд $ | 26,4 | |||
| Количество акций, млн | 849 | |||
| Free float | 99,6% | |||
| Финансовые показатели, млн $ | ||||
| Показатель | 2024 | 2025П | 2026П | |
| Выручка | 22 944 | 21 494 | 21 202 | |
| EBITDA | 5 017 | 4 006 | 3 940 | |
| EBIT | 3 938 | 2 853 | 3 774 | |
| Чистая прибыль | 2 501 | 1 502 | 1 691 | |
| Дивиденд, $ | 0,68 | 0,68 | 0,68 | |
| Показатели рентабельности | ||||
| Показатель | 2024 | 2025П | 2026П | |
| Маржа EBITDA | 21,9% | 18,6% | 18,6% | |
| Чистая маржа | 10,9% | 7,0% | 8,0% | |
| ROE | 26,6% | 14,9% | 16,0% | |
Аналитический отчет от 30 апреля 2025 г.
К каким еще бумагам стоит присмотреться в текущих рыночных условиях? Узнайте на регулярных аналитических вебинарах учебного центра «Финам».
* Цены и другие рыночные данные указаны на время подготовки материала, выпущенного 21.10.2025.
** Сообщение носит информационный характер, не является индивидуальной инвестиционной рекомендацией или предложением приобрести упомянутые ценные бумаги. Приобретение иностранных ценных бумаг связано с дополнительными рисками.