Девальвация больше не нужна

Валютный рынок
Краткосрочно продолжается налоговая неделя, дающая преимущество рублю против юаня и доллара. Далее 5 октября Минфин посчитает объем покупок валюты по бюджетному правилу, но оценить его величину вряд ли возможно из-за крупных выплат по демпферу. «Альтернативная» цена топлива в Европе сейчас очень велика, поэтому бюджет может столкнуться со значительными выплатами в пользу НПЗ.
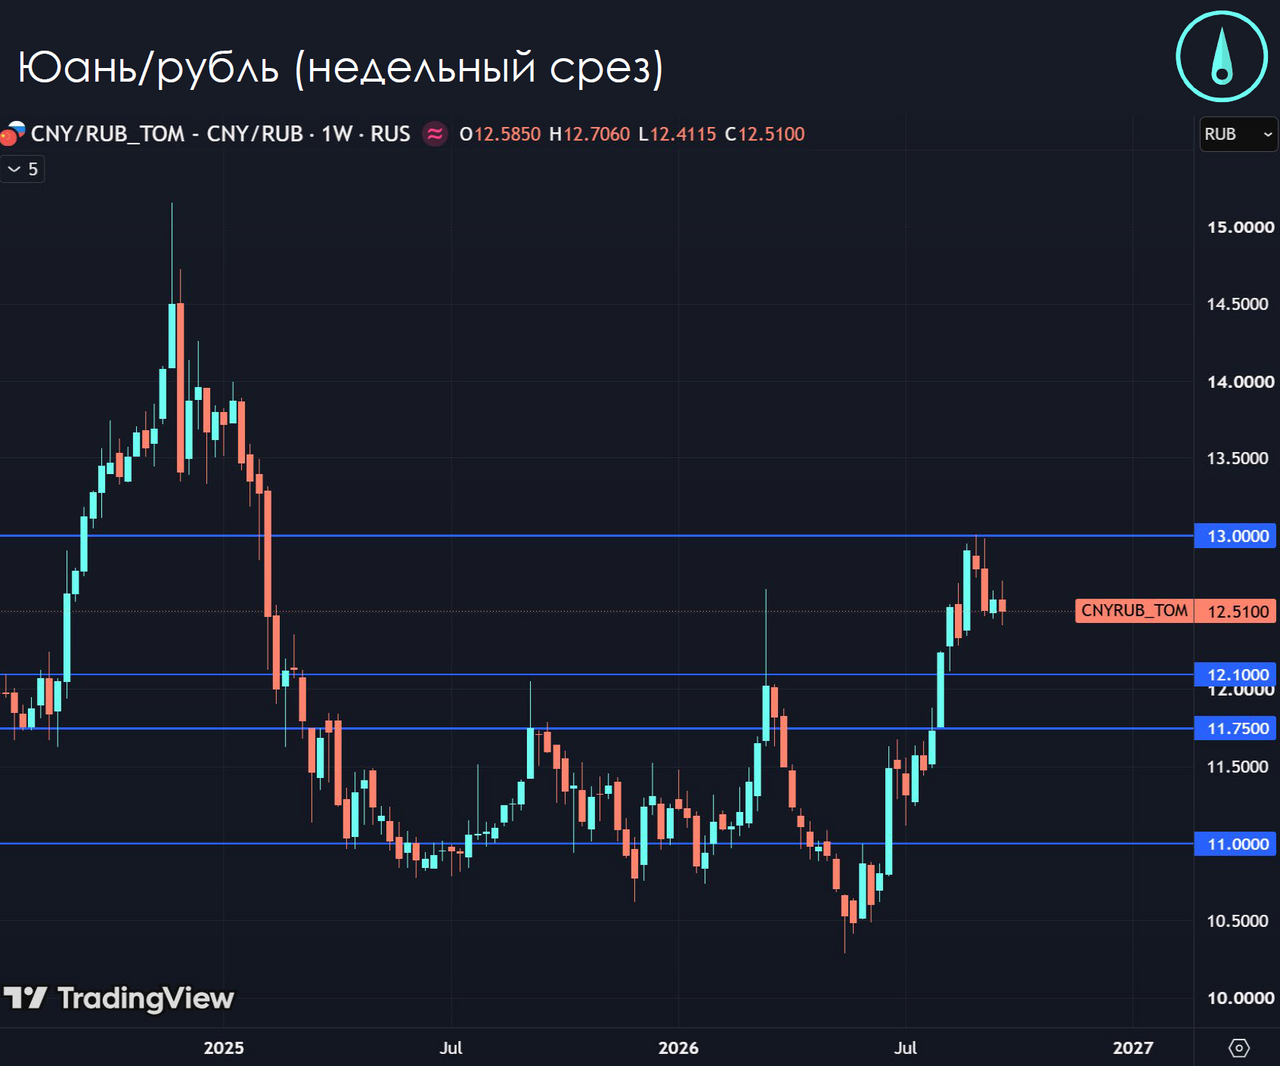
На следующий год Минэкономразвития ожидает средний курс доллара по 87,4 рубля, но по инерции сохраняет ожидания дальнейшего снижения до 92 в 2028 и 96 в 2029 годах. Курс юаня – основной торговой валюты для России не прогнозируется вовсе. С учетом переноса налоговой нагрузки на косвенное налогообложение граждан через НДС, акцизы, утильсбор и т.п. и внедрения социальной справедливости за счет распространения прогрессивной шкалы ставок на доходы от капитала, цена на нефть и валютные доходы больше не играют той роли, которая была до 2025 года. В следующие годы в доходы бюджета попадет лишь нефть исходя из очень консервативной оценки $50 за баррель. Вероятно, доходы 2027 года будут перевыполнены, а ФНБ останется инструментом развития национальных проектов. Бюджетная конструкция на первый взгляд выглядит устойчивее, чем в прошлом.
Рынок ОФЗ
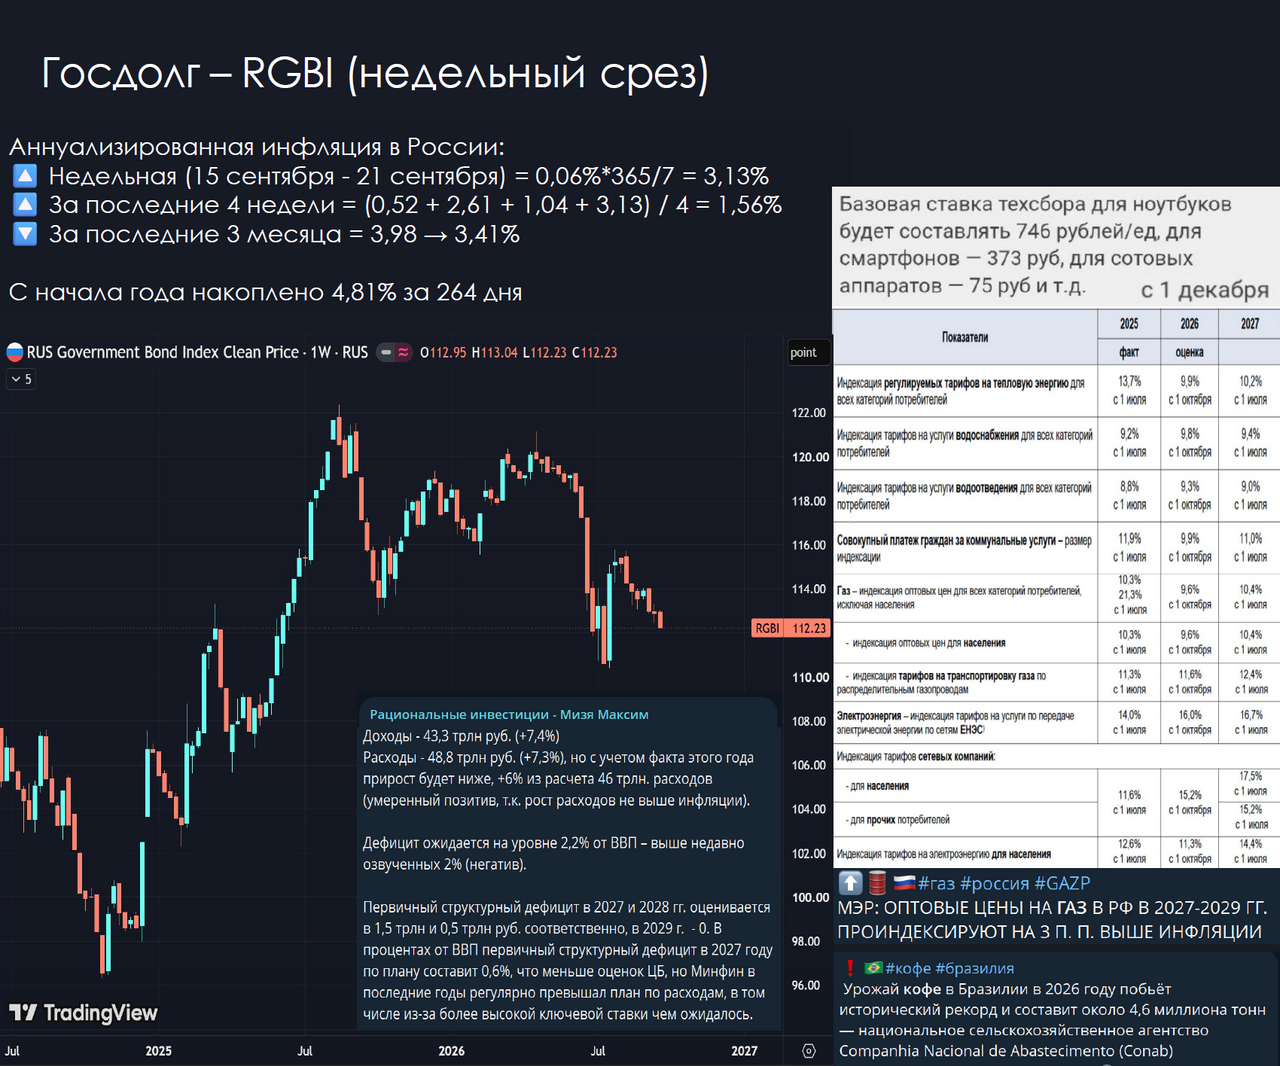
Несмотря на рост устойчивости бюджетных доходов дефицит в 2027 году ожидается на уровне 2,2%, где первичный структурный дефицит составит 1,5 трлн. руб., а к 2029 году дефицит будет исключительно финансовым, т.е. целиком уходить на проценты по госдолгу. Долгосрочно нести издержки в 2% от ВВП - это лучше чем у ведущих стран мира (США -3,3%, Британия 3,6%) и тем более чем у Бразилии с огромным долгом (около 80% ВВП) и сравнимой с нашей ставкой его обслуживания (13,9%). Бразильцы тратят 12,8% ВВП при дефиците 8% ВВП, т.е. финансовый дефицит значительно ограничивает возможности расходов бюджета. Россия в отличии от Бразилии закрывает потребности через рост налогов, но долгосрочно накопление столь дорогого долга выглядит негативно. Вероятно, после окончания СВО Минфин будет вводить операции обратного выкупа ОФЗ для корректировки процентных расходов, если, конечно, будут желающие продавать активы с такой доходностью.
Доходность ОФЗ выглядит избыточной с учетом доходностей в мире, но покупателей пока нет, на рынке сохраняются ожидания сохранения и даже повышения ключевой ставки в будущем исходя из инфляционного давления, которое будет повышаться предложениями по подъему тарифов ЖКХ на 10-14% за следующие 9 месяцев (с 1 июля).
Рынок акций
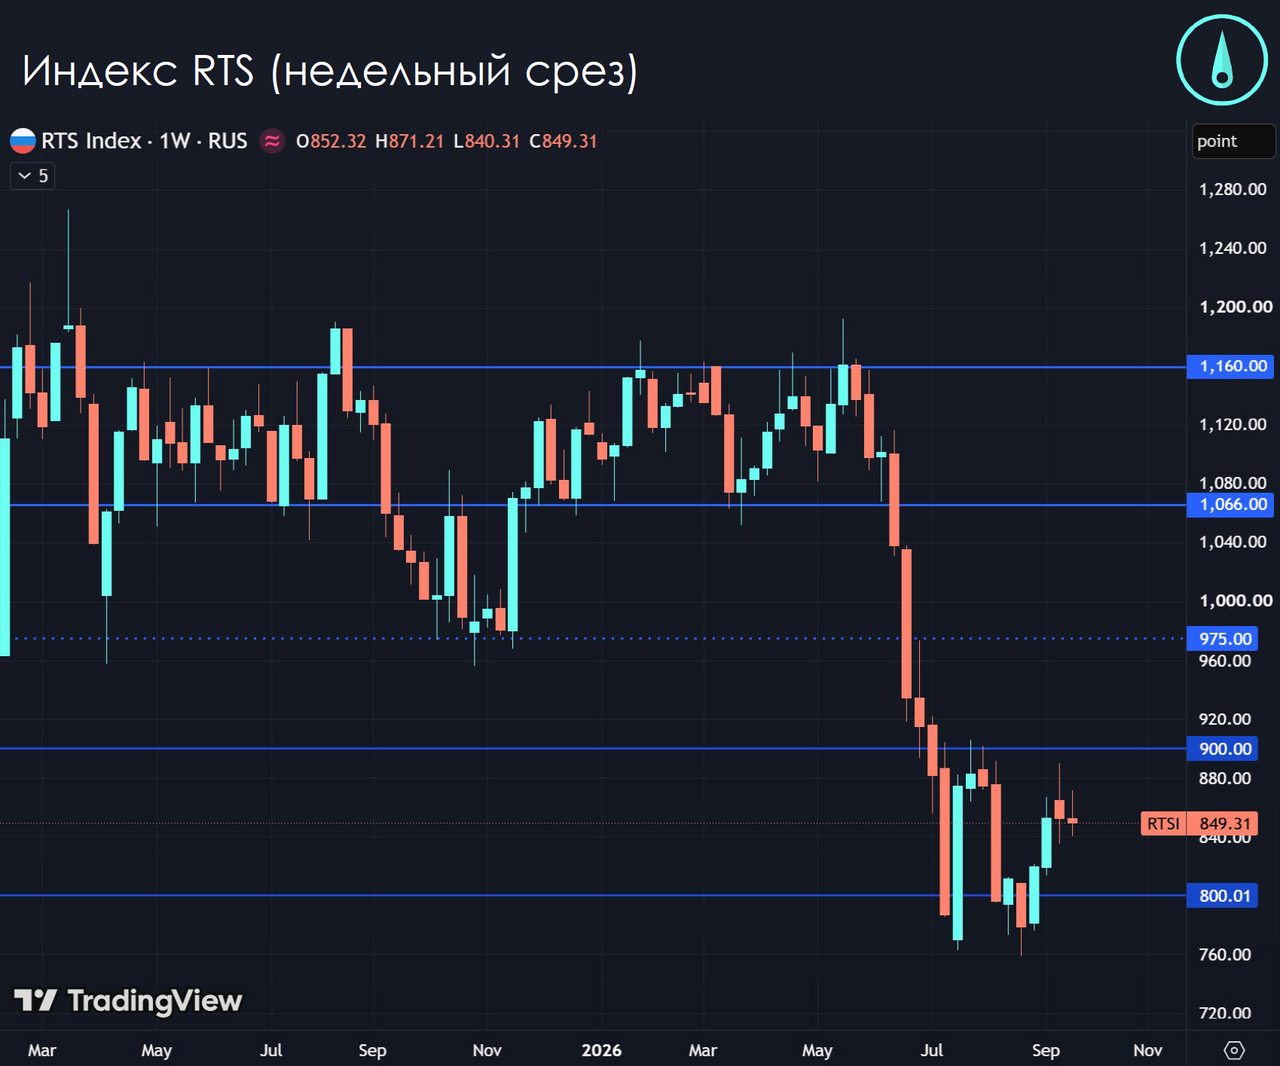
Рынок акций находится ровно по середине между значимыми уровнями 800 и 900 по RTSI без каких-либо идей. От уровня IMOEX-2300 физические лица набирают шорт, поэтому снова и по классическому, и по мини контракту наблюдается чистая отрицательная позиция. Продавать компании по текущим оценкам смысла не много, но и покупать причин нет – в результате получаем боковик у дна рынка в ожидании новостей. Налоговые изменения практически не коснулись компаний за исключением цветной металлургии – явного негатива как в прошлом году нет.
Подробнее с материалами еженедельного обзора рынка можно ознакомиться в презентации на моем Мах-канале.
Комментарии