Давление высоких ставок нарастает
Жесткая ДКП негативно отражается на финансовом положении российских заемщиков, причем проблемы с обслуживанием своих облигаций становятся реальностью уже не только для сегмента ВДО. Мы рекомендуем инвесторам не гнаться за доходностью и сохранять избирательность.
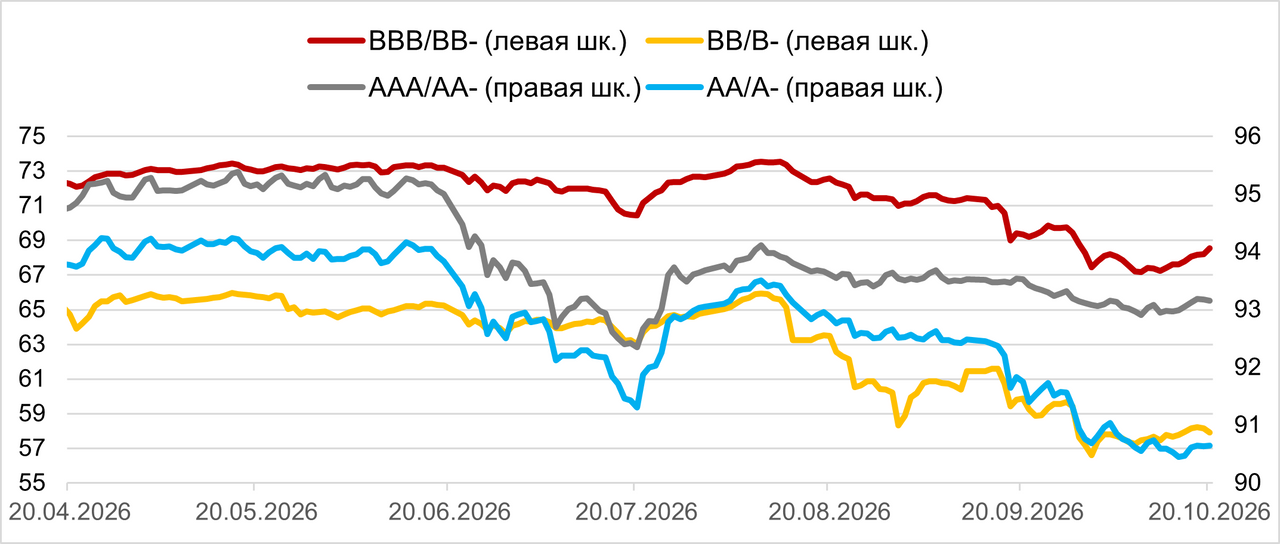
Высокие ставки стали устойчивым фактором для рынка, ведя к росту числа дефолтов и слабому перформансу долговых индексов. При этом если в первой половине года проблемы в основном наблюдались в высокорискованном сегменте, то теперь, как видно на графике ниже, под ударом все чаще находятся имена, в кредитном качестве которых еще недавно не приходилось сомневаться.
Динамика ценовых индексов рублевых корпоративных облигаций
Любопытным моментом является то, что высокие ставки определяют и повышенные уровни купонов по бумагам, что позволяет немного подсластить пилюлю для инвесторов в облигации. Впрочем, в условиях повышенного инфляционного давления (только официальная инфляция с начала 2026 года уже достигла 6,1%) это, очевидно, является слабым утешением.
Динамика индексов полного дохода (изменение цены + купон) сегментов рублевого корпоративного долгового рынка
| Сегмент | С 30.06.2026 | С начала 2026 года |
| ААА/АА- | 3,5% | 11,2% |
| АА/А- | 2,4% | 10,3% |
| BBB/BB- | 1,4% | 13,7% |
| BB/B- | -2,4% | 5,5% |
Источник: Мосбиржа, Минфин РФ, ФГ «Финам»
Если размышлять о перспективах, то процентные ставки и среднесрочно рискуют остаться повышенными, что в целом не будет способствовать улучшению кредитного качества российских эмитентов. На грядущем заседании 23.10.2026 г. регулятор должен представить свой макропрогноз. На наш взгляд, вероятно очередное (после апрельского и июльского пересмотров) повышение прогноза ключевой ставки на 2027 год и, возможно, на 2028 год. Мы полагаем, что на этот раз повышение прогноза траектории ключа может быть умеренным, в пределах 0,5-1,0 п.п., с ожидаемым продолжением постепенного смягчения ДКП в среднесрочной перспективе, хотя и более медленными темпами. Всё это означает, что ставки, с большой долей вероятности, останутся двузначными на горизонте ближайших пары лет.
В целом, пока 2026 год наглядно показывает, что инвесторам не стоит гнаться за доходностью: от просадки по доходу не защитит даже очень высокий (более 20%) купон. Не слишком работает и индексный метод с широкой диверсификацией. Даже при реализации сценария ускоренной нормализации процентной политики высокие ставки вряд ли обнулятся одномоментно, а значит давление на финансовое положение отечественных эмитентов в той или иной мере сохранится.
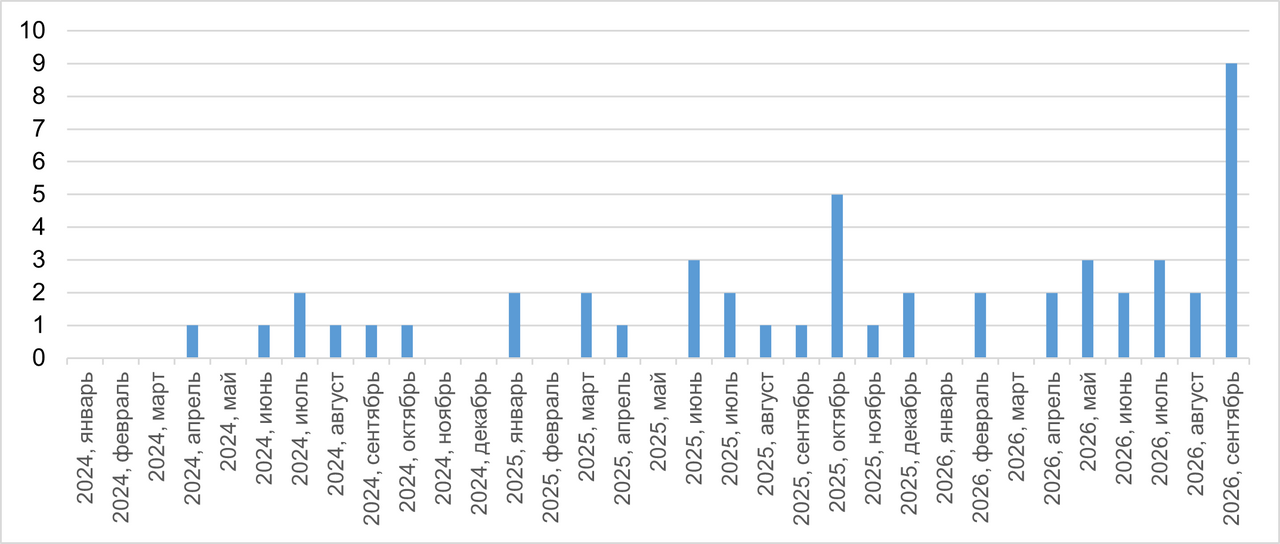
Резюмируя, в сегменте классических облигаций с фиксированной ставкой купона мы рекомендуем сохранять избирательность с упором на крепкий 2-й эшелон (рейтинг АА), где еще можно найти заметную премию к ОФЗ без существенного ухудшения кредитного качества. Это послужит буфером от возможного давления ос стороны базового актива (ОФЗ), в то время как размер купона (15-16%) обеспечивает конкурентный денежный поток. Размер кредитных спредов в 1-м эшелоне (~50 б.п.) ограничивает привлекательность высококачественных бумаг, тогда как проблемы слабых заемщиков будут, видимо, только нарастать. В сентябре 2026 года отмечен рекордный всплеск числа новых дефолтов. Даже при дальнейшем снижении ключа замещение старого дешевого долга остается дорогим, а недостаток ликвидности повышает зависимость компаний от новых размещений. Поэтому широкие вложения в сегмент ВДО мы по-прежнему считаем неоправданными. Повышенная доходность должна сопровождаться устойчивым денежным потоком и понятным источником погашения обязательств.
Количество новых эмитентов в дефолте
Действуйте на опережение — получайте ежемесячный пассивный доход до 25% годовых даже после снижения процентных ставок или извлеките двойную выгоду от укрепления иностранной валюты.
Цены и другие рыночные данные указаны на время подготовки материала, выпущенного 21.10.2026.
Комментарии