Что покупать в облигациях при ключевой ставке 14%?
- Длинные ОФЗ дают редкую возможность зафиксировать доходность заметно выше текущей ключевой ставки
- Надежные корпоративные фиксы позволяют добавить небольшую премию к доходности без резкого увеличения кредитного риска
- Флоатеры остаются страховкой от сценария длительного сохранения жесткой денежно-кредитной политики
- В ВДО высокая доходность все чаще означает реальный риск дефолта, а не просто премию
Банк России 23 октября сохранил ключевую ставку на уровне 14% годовых. Денежно-кредитная политика остается жесткой, но рынок облигаций уже предлагает доходности, которые в отдельных сегментах заметно превышают текущую ключевую ставку.
Для инвестора это необычная ситуация: можно не пытаться угадать один-единственный сценарий движения ставки, а одновременно зафиксировать высокую рублевую доходность, оставить часть портфеля защищенной от длительного периода высоких ставок, а также добавить валютную составляющую.
Длинные ОФЗ: ставка на нормализацию денежно-кредитной политики
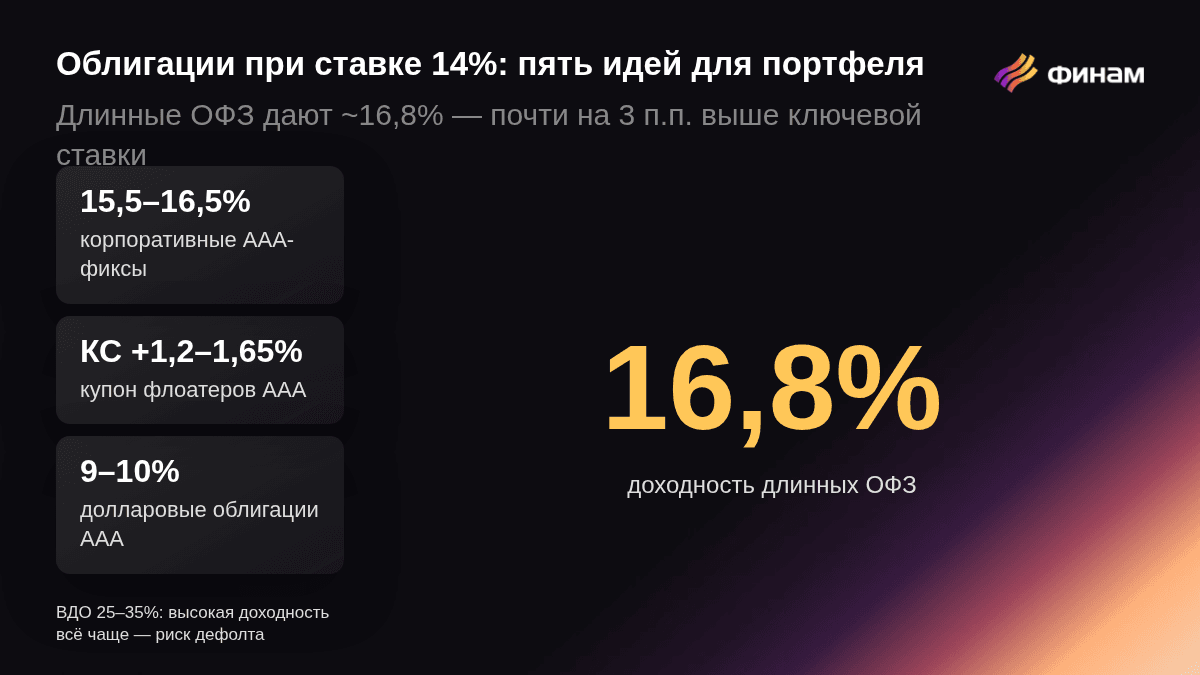
Одна из наиболее очевидных идей сейчас - длинные ОФЗ с постоянным купоном. Доходности выпусков ОФЗ 26245, 26246, 26248, 26250, 26253 и 26254 находятся примерно около 16,8% годовых. Это почти на 3 процентных пункта выше текущей ключевой ставки в 14%.
Именно соотношение «доходность длинной государственной облигации выше текущей ставки» делает сегмент особенно интересным. Инвестор получает возможность зафиксировать примерно 16–17% на много лет, причем без корпоративного кредитного риска.
Но главная идея длинных ОФЗ заключается даже не в купонах. Если в следующие несколько лет инфляция продемонстрирует устойчивое снижение и Банк России продолжит снижение ключевой ставки, требуемая рынком доходность облигаций также должна постепенно опускаться. Для длинных выпусков это означает рост цены. Чем больше дюрация бумаги, тем сильнее ее стоимость реагирует на изменение рыночных ставок.
Поэтому длинные ОФЗ - одновременно инструмент фиксации высокой доходности и ставка на будущую нормализацию ставок. Риск здесь тоже очевиден. Если инфляция останется высокой, а рынок начнет закладывать новый цикл повышения ставки, длинные бумаги могут существенно просесть. Поэтому покупать всю позицию одним днем необязательно - идея хорошо подходит для постепенного набора.
Корпоративные AAA-фиксы: немного больше доходности за ограниченный кредитный риск
Следующий сегмент - облигации крупнейших корпоративных заемщиков с рейтингом AAA. Сейчас качественные рублевые корпоративные фиксы предлагают доходности примерно 15,5–16,5% годовых. Например, отдельные выпуски «Атомэнергопрома» торгуются с доходностью около 15,8–16,3%.
С одной стороны, это не всегда значительно больше ОФЗ. Поэтому при выборе важно смотреть именно на премию: если корпоративная облигация дает почти столько же, сколько сопоставимая государственная, брать дополнительный кредитный риск особого смысла нет.
С другой стороны, качественные корпораты позволяют диверсифицировать рублевую фиксированную часть портфеля и иногда получить более удобные сроки погашения, купонный график или дополнительный спред.
При текущей неопределенности логичнее делать акцент именно на сильных заемщиках. За девять месяцев 2026 года доля эмитентов категорий AAA–AA в новых размещениях выросла до 86%. По сути, сам рынок постепенно концентрируется вокруг наиболее надежных компаний.
Надежные флоатеры. Если ставка задержится на высоком уровне
Несмотря на привлекательность фиксов, полностью отказываться от флоатеров пока преждевременно. Банк России уже второй раз подряд сохраняет ставку на уровне 14%, а инфляционные риски остаются повышенными. Поэтому сценарий, при котором ставки будут снижаться медленнее ожиданий рынка, вполне реалистичен. В таком случае флоатеры продолжают автоматически передавать инвестору высокую текущую ставку.
Например, у высокорейтинговых корпоративных выпусков встречаются купоны на уровне ключевой ставки плюс 1–2 процентных пункта. У флоатера «X5 Финанс» с рейтингом AAA ставка купона составляет КС +1,2%, у МТС — КС +1,65%, у «Газпром нефти» - КС +1,3%. При текущей ключевой ставке это позволяет получать около 15–16% купонной доходности при сравнительно небольшом процентном риске.
Флоатеры особенно полезны не как замена фиксам, а как страховка. Если ставка будет снижаться быстро, длинные фиксированные облигации, скорее всего, дадут лучший результат за счет роста цены. Если снижение затянется, флоатеры продолжат платить высокий купон. Сочетание этих двух инструментов позволяет меньше зависеть от точности прогноза дальнейших решений ЦБ по ставке.
Действуйте на опережение — получайте ежемесячный пассивный доход до 25% годовых даже после снижения процентных ставок или извлеките двойную выгоду от укрепления иностранной валюты.
Квазивалютные облигации. Отдельный источник доходности и защита от рубля
Еще одна самостоятельная идея - квазивалютные выпуски крупных российских компаний. В качественном сегменте сейчас встречаются долларовые облигации с рейтингом AAA и доходностью порядка 9–10% годовых в валютном выражении. В юаневых бумагах высокого кредитного качества можно видеть доходности около 8,5–9,5%.
Для валютного инструмента это высокий уровень. Главный смысл таких бумаг - не попытка угадать ближайший курс доллара, а диверсификация. Если весь облигационный портфель номинирован в рублях, инвестор фактически делает крупную ставку на одну валюту. Квазивалютная часть снижает этот риск.
При этом считать валютные облигации гарантированно более доходными тоже неправильно. Если рубль укрепится или долго будет стабильным, рублевые фиксы с доходностями около 16–17% могут показать значительно более высокий результат в рублевом выражении. Поэтому сейчас интереснее не выбирать между рублем и валютой, а фиксировать привлекательные уровни в обоих сегментах.
ВДО. Высокие проценты стали значительно опаснее
Самый спорный сегмент сегодня - высокодоходные облигации. Доходность 25-35% выглядит особенно привлекательно рядом с ключевой ставкой 14%. Но в 2026 году рынок получил достаточно напоминаний о том, что огромный спред может быть не рыночной неэффективностью, а предупреждением.
За девять месяцев 2026 года количество компаний, впервые допустивших технический дефолт, уже превысило показатель всего 2025 года на девять эмитентов. Более 80% произошедших дефолтов пришлось на компании с рейтингом ниже BB+ либо вообще без действующего рейтинга. На рынке сохраняется повышенная нестабильность, а ликвидность отдельных выпусков в периоды паники может резко ухудшаться.
Отсюда главный вывод: высокая доходность ВДО сегодня требует гораздо более тщательного анализа отчетности, ликвидности, графика погашения долга и возможностей рефинансирования. Покупать бумагу только потому, что она дает 30% вместо 16%, опасно. В случае дефолта несколько лет повышенных купонов могут быть мгновенно уничтожены потерей значительной части номинала.
Поэтому ВДО логичнее рассматривать только как небольшую рискованную часть диверсифицированного портфеля, а не как способ повысить доходность всего капитала.
Не нужно искать одну идеальную облигацию
Главная особенность текущего рынка в том, что привлекательные идеи есть практически во всех основных сегментах. Длинные ОФЗ позволяют фиксировать около 16–17% и дают потенциальный рост цены при снижении ставок. Качественные корпоративные фиксы добавляют премию и диверсификацию. Флоатеры страхуют от затяжного периода высокой ключевой ставки. Квазивалютные облигации дают высокий валютный доход и защиту от ослабления рубля.
А вот ВДО требуют гораздо большей осторожности: рынок стал нестабильнее, число дефолтов выросло, и высокая доходность все чаще является компенсацией за вполне реальную вероятность проблем у эмитента.
Поэтому наиболее интересной идеей сейчас выглядит не ставка на один тип облигаций, а сочетание нескольких разных источников доходности. Такой подход не гарантирует максимальную доходность в каждом отдельном сценарии, зато позволяет не строить весь портфель вокруг одного прогноза по ключевой ставке или валютному курсу.
Комментарии