CF Industries - рейтинг повышен до "держать", целевая цена $110 сохранена
CF Industries Holdings, Inc. — крупнейший в Северной Америке производитель азотных удобрений с головным офисом в США. Компания обладает вертикальной интеграцией от природного газа как основного сырья до готовой продукции удобрений: аммиака, гранулированного карбамида, карбамидно-аммиачной смеси и аммиачной селитры.
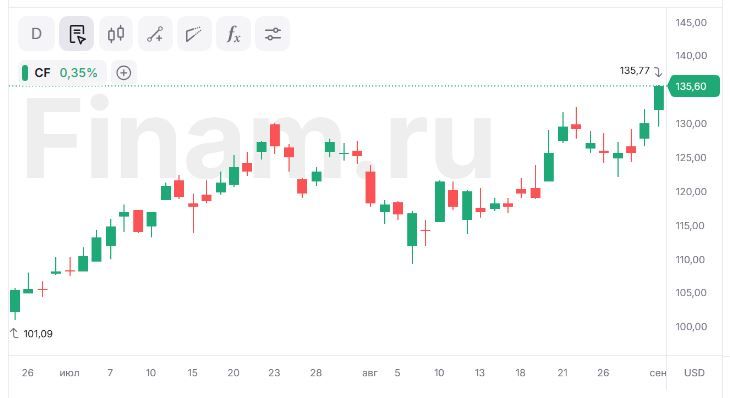
По результатам отчетности за 1П 2026 мы сохраняем целевую цену $110 и повышаем рейтинг CF Industries с «Продавать» до «Держать». Компания проходит пиковую фазу газового цикла: рентабельность EBITDA выросла до ~52% в 1П 2026 на фоне широкого спреда между ценой удобрений и газом. Отчет за 1П 2026 скорректировал наш прежний взгляд: менеджмент раскрыл методологию нормализованной прибыли, возврат капитала остается агрессивным, а декарбонизация формирует долгосрочный опцион. В базовом сценарии мы закладываем нормализованную EBITDA середины цикла около
$2 млрд, что дает целевую цену вблизи текущей.
По нашей рекомендации от 23 июля 2026 г. шорт принес бы доходность 10%. После коррекции потенциал снижения ограничен.
| CF | Держать | ||
| 12М целевая цена | $110,0 | ||
| Текущая цена | $116,7 | ||
| Потенциал | -5,7% | ||
| ISIN | US1252691001 | ||
| Капитализация, млрд $ | 17,9 | ||
| Количество акций, млн шт. | 153,6 | ||
| Free float | 99,6% | ||
| Финансовые показатели, млрд $ | |||
| Показатель | 2025 | 2026Е | 2027Е |
| Выручка | 7,08 | 7,6 | 6,0 |
| EBITDA скорр. | 2,89 | 3,6 | 2,1 |
| EBITDA рент. | 40,8% | 47,7% | 34,4% |
| Чистая прибыль | 1,46 | 1,92 | 0,63 |
| FCF | 1,79 | 1,82 | 0,70 |
| Дивиденды, $/акц. | 2,00 | 2,20 | 2,40 |
| Мультипликаторы | |||
| Показатель | 2025 | 2026Е | 2027Е |
| EV/EBITDA | 8,1x | 6,7 | 11,2х |
| Чистый долг / EBITDA | 0,4x | 0,3х | 0,5х |
В 1П 2026 компания показала резкое ускорение: выручка выросла на 18% г/г, до $4,21 млрд, скорр. EBITDA — на 54%, до $2,18 млрд, чистая прибыль — $1,34 млрд ($8,71 на акцию). Ключевым драйвером является спред продукт/газ: цена реализации выросла на 33% г/г, до $471 за тонну, тогда как газ подорожал лишь на 14%. В 2К спред достиг пика (цена $523/т, +39% г/г, рентабельность ~54%), при этом объем снизился до 8,9 млн тонн из-за простоя завода в Язу-Сити (восстановление не ранее 4К 2026).
Ключевой драйвер результатов — спред между ценой удобрений и ценой газа, который в 2025–2026 гг. складывается в пользу компании. Цена реализации растет быстрее себестоимости газа. В 1К 2026 рост усилился: выручка выросла на 19% г/г, а цена реализации — на 28%, до $424 за тонну, с лихвой перекрыв рост себестоимости газа на 24%. Это указывает на то, что текущая фаза цикла остается благоприятной.
Финансовое положение сильное: чистый долг на конец 1П 2026 снизился до $0,74 млрд (0,3х EBITDA). Возврат капитала остается агрессивным — байбэк составил $230 млн в 2К (при программе $2 млрд), дивиденд с августа повышен на 20%, до $0,60 в квартал.
Факторами роста выступают проект Blue Point (запуск в 2029 г., разрешения получены), налоговые льготы за улавливание углерода, структурно дешевый североамериканский газ и возврат капитала. Ключевые риски: разворот цикла с падением цен на удобрения и ростом Henry Hub, затяжной простой завода в Язу-Сити, концентрация на одном регионе и продукте, цикличность маржи и зависимость выкупа акций от денежного потока.
Наша оценка методом DCF формирует целевую цену $110 за акцию (-5,7%). Тезисом выступает нормализация спреда продукт/газ в 2027 г. с двух сторон: откат цен на удобрения по мере ввода новых мощностей и снятия ормузской премии и одновременный рост себестоимости газа на фоне запуска экспортных СПГ-терминалов в США. При этом наша оценка нормальной цены удобрений совпадает с методологией менеджмента (карбамид середины цикла ценой $410/т при газе $3,50/MMBtu, исходя из стоимости строительства новых мощностей и ROE в 10–12%).
Аналитический отчет от 23.07.2026 г.
Цены и другие рыночные данные указаны на время подготовки материала, выпущенного 07.08.2026.
Сообщение носит информационный характер, не является индивидуальной инвестиционной рекомендацией или предложением приобрести упомянутые ценные бумаги. Приобретение иностранных ценных бумаг связано с дополнительными рисками.
Комментарии