«Борец Капитал»: фикс почти без премии, флоатер выглядит перспективно
- «Борец Капитал» 001Р-08: около 20% доходности по верхнему ориентиру, но премия к собственной вторичке невелика
- «Борец Капитал» 001Р-06: КС + 400 б.п. на 110 б.п. выше собственного флоатера, но срок почти на год длиннее
- Оба выпуска интереснее ближе к верхним ориентирам: фикс позволяет закрепить доходность, флоатер - получать высокий купон при сохранении ставок
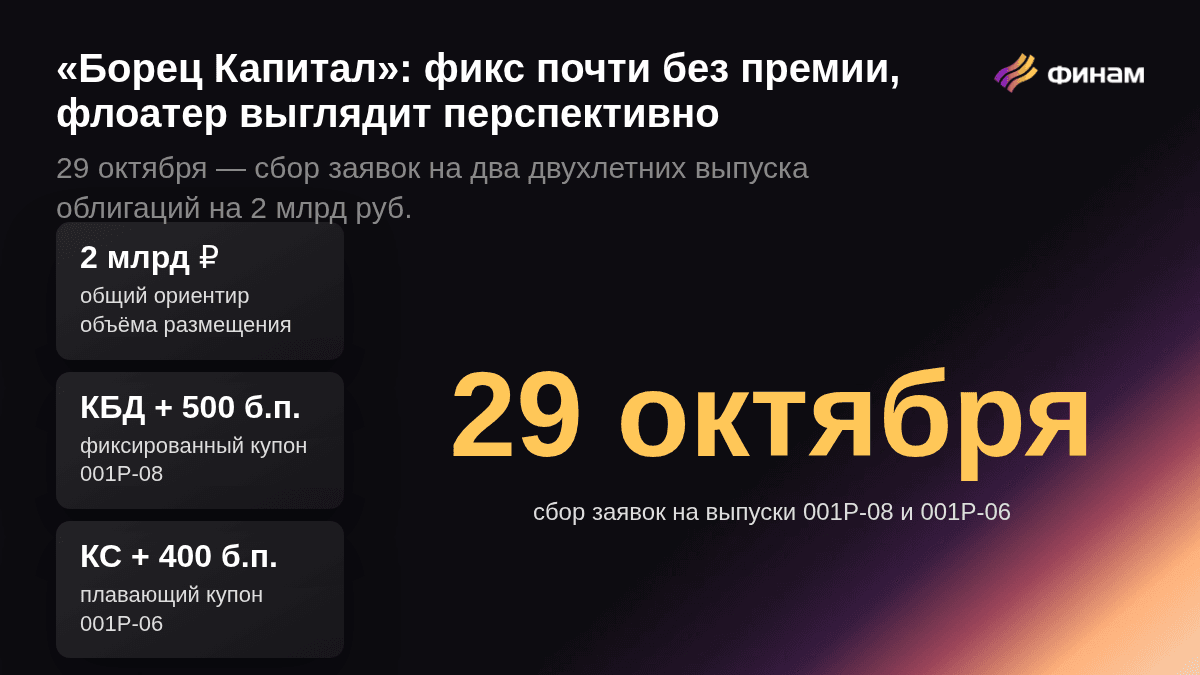
29 октября ООО «Борец Капитал» проведет сбор заявок на два двухлетних выпуска облигаций с общим ориентиром объема 2 млрд руб. Серия 001Р-08 предлагает фиксированную доходность до КБД Мосбиржи на двухлетнем сроке + 500 б.п., а 001Р-06 — плавающий купон до КС + 400 б.п. Техническое размещение обеих бумаг запланировано на 3 ноября.
Кредитный риск выпусков общий: обязательства обеспечены поручительством ООО ПК «Борец» с рейтингом A-. Но конструкции различаются, поэтому фикс нужно сравнивать с эффективными доходностями, а флоатер — прежде всего со спредами действующих выпусков с поправкой на срок и рыночную цену.
Разберемся, насколько новые выпуски дают премию к вторичному рынку, компенсирует ли она текущие риски эмитента и где остается пространство для заработка.
БОРЕЦ КАПИТАЛ-001Р-08
Об эмитенте
ООО «Борец Капитал» - специализированная компания для привлечения финансирования через рынок облигаций. По новым выпускам поручителем выступает ООО ПК «Борец» - один из ведущих российских производителей и поставщиков оборудования и сервисных решений для нефтедобычи, прежде всего электроцентробежных насосов. Поэтому кредитное качество бумаг определяется главным образом финансовыми показателями и способностью обслуживать долг именно поручителя.
По данным НКР за 2025г (МСФО ООО ПК «Борец»)
- Выручка: 40 млрд руб. (против 41 млрд руб. годом ранее);
- OIBDA: 13 млрд руб. (против 14 млрд руб. годом ранее);
- Чистая прибыль: 2 млрд руб. (против 5 млрд руб. годом ранее);
- Совокупный долг: 46 млрд руб. (-16% г/г);
- Долг/OIBDA: 3,6 (против 4,1 годом ранее);
- OIBDA/процентные расходы: 2,3 (против 2,4 годом ранее).
Параметры выпуска
- Объем: 2 млрд руб. суммарно по сериям 001Р-08 и 001Р-06;
- Номинал: 1000 руб.;
- Ориентир доходности: КБД Мосбиржи на сроке 2 года + не более 500 б.п.;
- Тип купона: фиксированный;
- Выплаты купона: 12 раз в год (купонный период - 30 дней);
- Срок до погашения: 2 года (23 октября 2028 года);
- Рейтинг поручителя: A- (стабильный) от АКРА, A- (позитивный) от НКР;
- Дата сбора книги заявок: 29 октября;
- Дата размещения: 3 ноября;
- Амортизация: нет;
- Оферта: нет;
- Доступ для неквалифицированных инвесторов: есть.
Для клиентов «Финама» есть возможность принять участие в первичном размещении выпуска. Подпишитесь на уведомления, чтобы первым узнать о ближайших размещениях и получать рыночную аналитику. Обращаем внимание, что неквалифицированные инвесторы не могут покупать некоторые виды облигаций.
Верхний ориентир соответствует примерно 20% эффективной доходности к погашению при текущем уровне КБД. Для сравнения со вторичным рынком корректнее использовать именно YTM, а не номинальный купон.
Наиболее близкий собственный аналог - БорецК1Р07 с погашением в мае 2029 года. По котировкам на 26 октября бумага торговалась около 99,0% от номинала с доходностью 19,84%. Новый выпуск примерно на семь месяцев короче и при доходности около 20% дает лишь порядка 15–20 б.п. премии. Разница небольшая и может исчезнуть даже при умеренном снижении ориентира в ходе книги.
Другие собственные фиксы также не делают первичку очевидно дешевой: БорецК1Р03 с погашением в мае 2028 года дает около 18,94%, а БорецК1Р05 с погашением в феврале 2029 года - около 18,84%. Сроки отличаются, но они подтверждают, что основным конкурентом новинки остается более доходный 001Р-07. При этом на рынке есть и облигации других эмитентов рейтинга A- с доходностью вблизи 20%.
Финансовый профиль компании требует учитывать не только сильные позиции в нефтяном машиностроении. Хотя совокупный долг за 2025 год снизился до 46 млрд руб., покрытие процентов остается умеренным. АКРА оценивало отношение долга к FFO в 4,0, покрытие процентов - в 2,1 раза, а рентабельность свободного денежного потока - на уровне -3,5%. Агентство выделяет риски ликвидности и рефинансирования, тогда как НКР отмечает улучшение графика долга в 2026 году. Эти оценки различаются по методологии, но обе указывают на важность условий привлечения новых средств.
В феврале 2025 года эмитент допустил технический дефолт по купону 001Р-02 из-за судебных ограничений на перечисление средств. Обязательство впоследствии было исполнено. Это не текущая просрочка, однако эпизод показывает наличие юридических и операционных рисков помимо обычной долговой нагрузки.
В рейтинговой группе A- верхний ориентир нового фикса выглядит рыночным, но явной премии к лучшим доступным предложениям нет. При доходности около 20% бумагу можно рассматривать для фиксации ставки на два года, особенно при ожидании ее снижения. Для спекулятивной идеи запас невелик: если финальная доходность уйдет ниже 19,8%, собственная вторичка будет смотреться как минимум не хуже.
| Название бумаги | Доходность | Ставка купона | Рейтинг | Цена на вторичном рынке (в % от номинала) | Срок до погашения (лет) | Оферта |
|---|---|---|---|---|---|---|
| Фабрика ПО 1Р-01 | 20,15% | 17,25% | A- | 98,11 | 1,8 | - |
| АЛИУМ 1Р-02 | 19,77% | 18,00% | A- | 99,73 | 1,8 | - |
| Софтлайн 2Р-02 | 19,57% | 19,50% | A- | 102,65 | 2,2 | - |
БОРЕЦ КАПИТАЛ-001Р-06
Параметры выпуска
- Объем: 2 млрд руб. суммарно по сериям 001Р-08 и 001Р-06;
- Номинал: 1000 руб.;
- Ориентир купона: КС + не более 400 б.п.;
- Тип купона: плавающий, расчет от ключевой ставки Банка России;
- Выплаты купона: 12 раз в год (купонный период - 30 дней);
- Срок до погашения: 2 года (23 октября 2028 года);
- Рейтинг поручителя: A- (стабильный) от АКРА, A- (позитивный) от НКР;
- Дата сбора книги заявок: 29 октября;
- Дата размещения: 3 ноября;
- Амортизация: нет;
- Оферта: нет;
- Доступ для неквалифицированных инвесторов: нет.
Для клиентов «Финама» есть возможность принять участие в первичном размещении выпуска.
Главный ориентир для флоатера - собственный БорецК1Р04 с купоном КС + 290 б.п. и погашением в ноябре 2027 года. По состоянию на 26 октября бумага торговалась около номинала. Новая серия по верхней границе предлагает на 110 б.п. больший спред, что уже выглядит заметной премией. Однако инвестор принимает кредитный риск почти на год дольше: у 001Р-04 остается около 1,1 года, у новинки - два года.
Дополнительный спред частично объясняется более длинным сроком на фоне относительно высокой долговой нагрузки. Если книгу закроют вблизи КС + 400 б.п., первичка может оказаться интереснее собственного короткого флоатера. При снижении спреда до КС + 350 б.п. разница сократится до 60 б.п., и преимущество станет заметно менее убедительным.
Среди эмитентов рейтинга A- верхний ориентир также выглядит конкурентно, но не уникально. «Фабрика ПО» предлагает КС + 375 б.п. на близкий срок, а у более длинного «Софтлайна» спред уже составляет КС + 400 б.п. Выпуск АБЗ-1 дает КС + 500 б.п., но амортизация делает его менее точным аналогом: часть вложений инвестор получит обратно раньше погашения.
Преимущество флоатера - сравнительно низкая чувствительность купонного дохода к изменению рыночных доходностей: при сохранении высокой ключевой ставки выплаты останутся повышенными. Но при снижении КС купон постепенно уменьшится. Зафиксировать доходность на два года, как по выпуску 001Р-08, не получится. Указанные в таблице доходности флоатеров расчетные и предполагают неизменную ключевую ставку.
Таким образом, 001Р-06 по верхней границе выглядит интереснее собственного 001Р-04 именно по спреду и может подойти инвестору, рассчитывающему на продолжительное сохранение высоких ставок. Но с учетом удлинения кредитного риска и наличия аналогов в рейтинговой группе говорить о значительном потенциале роста цены пока рано. Финальный спред станет решающим.
| Название бумаги | Доходность | Ставка купона | Рейтинг | Цена на вторичном рынке (в % от номинала) | Срок до погашения (лет) | Оферта |
|---|---|---|---|---|---|---|
| Фабрика ПО 1Р-02 | 20,1% | КС + 375 б.п. | A- | 98,41 | 1,8 | - |
| Софтлайн 2Р-04 | 19,43% | КС + 400 б.п. | A- | 99,73 | 3,2 | - |
| АБЗ-1 2Р-05 | 19,83% | КС + 500 б.п. | A- | 100,00 | 2,1 | - |
Попробуйте себя в роли аналитика и оцените вероятность дефолта облигаций
Комментарии