Апсайд акций «Промомед» в силе после полугодовой отчетности
«Промомед» — российская биофармацевтическая компания, деятельность которой включает разработку, производство и реализацию лекарственных препаратов. Фокус внимания «Промомеда» связан с областями онкологии, метаболическими нарушениями, аутоиммунными и инфекционными заболеваниями. В портфеле ГК «Промомед» 379 препаратов (+15 с начала года), охватывающих все сегменты из топ-10 на фармацевтическом рынке. В арсенале «Промомеда» более сотни патентов и 607 сотрудников в R&D.
Мы сохраняем рейтинг «Покупать» по акциям «Промомеда» с целевой ценой 629 руб. Потенциал роста — 58,8%.
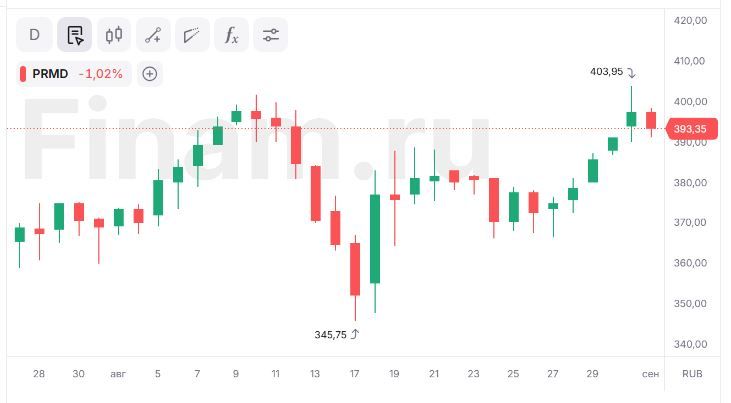
Биофармацевтическая компания отчиталась за 1П 2026 уверенно выше ожиданий, причем с опережением даже самых оптимистичных прогнозов. Стремительный рост выручки и чистой прибыли под влиянием операционных, а не одномоментных факторов не может не импонировать с инвестиционной точки зрения. При этом акции компании все еще в минусе с начала года (-3%). На наш взгляд, просадка бумаги, имевшая место летом, не была обоснована фундаментальными факторами, поэтому наметившийся отскок вполне закономерен и имеет шансы на продолжение. «Промомед» на текущих уровнях значительно недооценен с фундаментальной точки зрения — торгуется с дисконтом 58,8% по прогнозным мультипликаторам P/E и P/S на 2026 год (с применением странового дисконта в размере 20%).
| PRMD.MM | Покупать | |||
| Целевая цена, руб. | 629 | |||
| Текущая цена, руб. | 396 | |||
| Потенциал роста | 58,8% | |||
| ISIN | RU000A108JF7 | |||
| Капитализация, млрд руб. | 84,1 | |||
| EV, млрд руб. | 117,4 | |||
| Финансовые показатели, млн руб. | ||||
| Показатель | 2024 | 2025 | 2026E | |
| Выручка | 21 449 | 37 574 | 56 361 | |
| EBITDA | 8 229 | 15 270 | 22 544 | |
| Чистая прибыль | 2 876 | 7 168 | 10 709 | |
| Показатели рентабельности | ||||
| Показатель | 2024 | 2025 | 2026E | |
| Маржа EBITDA | 38,4% | 40,6% | 40,0% | |
| Чистая маржа | 13,4% | 19,1% | 19,0% | |
По итогам 1П 2026 общая выручка компании выросла на 76%, достигнув 22,8 млрд руб., в том числе выручка эндокринологического портфеля увеличилась на 243% г/г, до 16,3 млрд руб., а онкологического — снизилась на 39% г/г, до 2,6 млрд руб., из-за смещения графика госзакупок на 2П. Величина EBITDA в 1П 2026 выросла на 76%, до 7,7 млрд руб. г/г, при этом маржа EBITDA осталась на стабильном уровне и составила 34%. Чистая прибыль за полугодие взлетела на 83% г/г, до 2,6 млрд руб., стремительный рост объясняется существенным увеличением реализации ключевых препаратов и трансформацией портфеля в пользу более маржинальных направлений.
Основным драйвером бизнеса стал сектор эндокринологии: флагманский препарат Тирзетта признан самым продаваемым лекарством в российских аптеках на протяжении 2026 года.
Долговая нагрузка эмитента остается в пределах нормативных уровней — показатель «Чистый долг / EBITDA LTM» составил 1,79х. Компания подтвердила свои прогнозы на весь 2026 год: эмитент по-прежнему ожидает роста годовой выручки на 60% при рентабельности EBITDA на уровне 45%.
«Промомед» принесла немало значимых новостей за полугодие:
- Компания заняла 1-е место в России среди всех производителей лекарственных препаратов по стоимостному объему продаж как на коммерческом, так и на совокупном фармацевтическом рынке.
- Завершен цикл разработки и получены регистрационные удостоверения на уникальную для РФ схему лечения ВИЧ-инфекции на основе каботегравира и рилпивирина.
- Завод «Биохимик» успешно прошел жесткий аудит регулятора ОАЭ и получил сертификат соответствия GMP, открывающий поставки на Ближний Восток.
- На рынок выведен первый отечественный препарат Рабектра для профилактики заболеваний у собак, передаваемых клещами и блохами.
- Началась подготовка к строительству линии для выпуска специализированных препаратов малых серий.
- Подписано соглашение с НМИЦ эндокринологии Минздрава РФ о запуске всероссийского проекта по изучению биологического возраста и метаболического здоровья граждан.
К рискам для «Промомеда» относится рост издержек на оборудование и расходные материалы в условиях инфляционного давления.
Аналитический отчет от 24 апреля 2026 г.
К каким еще бумагам стоит присмотреться в текущих рыночных условиях? Узнайте на регулярных аналитических вебинарах учебного центра «Финам».
Цены и другие рыночные данные указаны на время подготовки материала, выпущенного 01.09.2026.
Сообщение носит информационный характер, не является индивидуальной инвестиционной рекомендацией или предложением приобрести упомянутые ценные бумаги. Приобретение иностранных ценных бумаг связано с дополнительными рисками.
Комментарии