"АЛРОСА" пока не может выбраться из кризиса

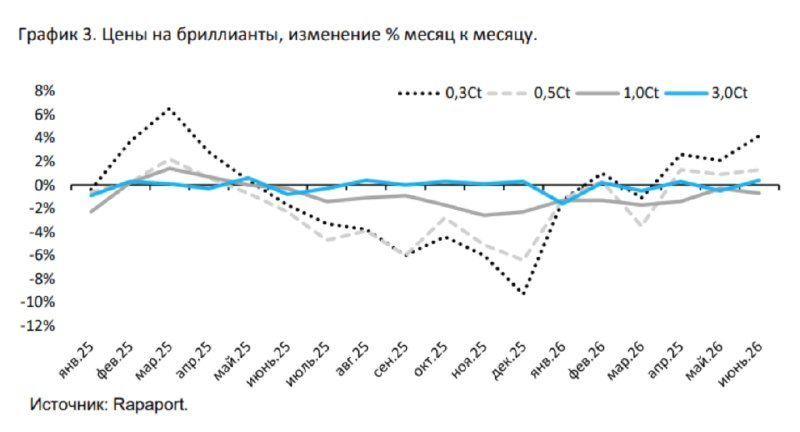
Алмазный индекс IDEX Diamond опустился в августе до своих исторических минимумов на 82 п. Кажется, что уже ничего не спасет нашего бриллиантового монополиста и у него остается один путь - забвение и делистинг. Но так ли это на самом деле? Может быть, упав на дно, цены развернутся, а текущие минимумы в акциях АЛРОСы станут отправной точкой для роста? Сперва давайте пробежимся по полугодовой отчетности.
Итак, выручка компании за первое полугодие 2026 года упала на 32,8% до 90,3 млрд рублей. Причины кризиса в отрасли все те же: слабый спрос на природные алмазы и высокие запасы у индийских огранщиков. Только за первое полугодие 2026 года экспорт алмазов из РФ в Индию снизился в 1,9 раза до 1,2 млн карат. Дополнительное давление создают синтетические алмазы, которые, по мнению ряда экспертов, полностью вытеснят природные.
Слушайте, может, я старомодный и детство, проведенное в перестройку, дает о себе знать, но для меня ограненный алмаз, пролежавший в земле тысячи лет, имеет гораздо большую ценность, нежели лабораторный камень. Да-да, именно камень, ведь новые правила Минфина РФ обязывают продавцов называть бриллиантами только алмазы природного происхождения.
Ничего против искусственных камней не имею, они точно займут свою нишу и отгрызут часть продаж, те же украшения Swarovski тому доказательство. Однако бриллианты также удержат существенную долю рынка, вопрос лишь в том, какие компании доживут до выхода из кризиса. Прямо-таки игра в кальмара получается. В Канаде уже ряд предприятий закупоривает алмазные шахты.
У нашего «алмазного друга» дела не менее плохи. Чистый долг компании АЛРОСА увеличился год к году на 84% до 112,1 млрд рублей. Сама величина долга некритичная, но настораживают его соотношение к EBITDA в 3,2x, растущие процентные расходы (за полугодие 16,5 ярдов) и отрицательный свободный денежный поток (за полугодие FCF составил -16,9 млрд рублей).
Как и всегда, на помощь может прийти Гохран, который поддержит компанию и проведет массовую закупку алмазов. Правда, целесообразность по-прежнему неочевидна, отвечают в ведомстве. Нецелесообразно или попросту нет денег на фоне структурного дефицита бюджета - история умалчивает, но АЛРОСА и по сей день остается без поддержки.
Вот и получается, что, несмотря на «скромное» падение выручки, компания нафармила почти 10 ярдов убытка за первое полугодие вместо прибыли в 40 млрд годом ранее. Правда, там эффект от продажи ангольской Катоки был, а в 2026 году и продавать нечего. Изначально я хотел написать статью в более позитивном ключе, но получилось как получилось... Выводы каждый сделает сам!
Комментарии