Акции Waste Management все еще привлекательны для покупки

Waste Management — ведущий поставщик комплексных услуг по управлению отходами в Северной Америке, обслуживает частных, коммерческих, промышленных и муниципальных клиентов. Деятельность охватывает полный цикл управления отходами — от сбора до конечной утилизации и извлечения вторичной ценности.
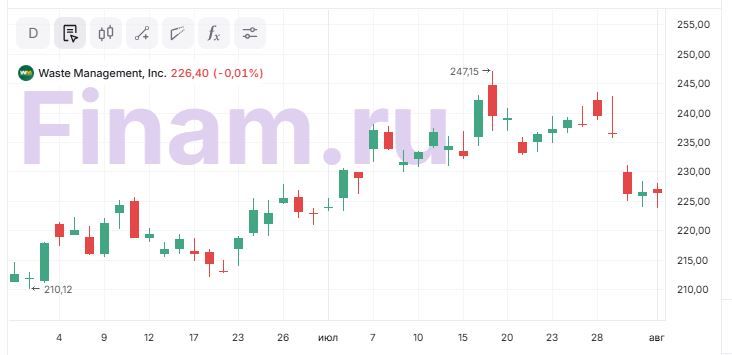
Мы подтверждаем рейтинг «Покупать» по акциям Waste Management по итогам отчетности за 2К 2026, с сохранением целевой цены на уровне $274,66, что предполагает потенциал роста на 21,3%. Несмотря на снижение прогноза по выручке и задержки реализации инвестиционной программы в сегменте возобновляемой энергетики, бизнес компании имеет потенциал в среднесрочной перспективе.
| WM | Покупать | |||
| Целевая цена | $274,66 | |||
| Текущая цена | $226,4 | |||
| Потенциал роста | 21,3% | |||
| ISIN | US94106L1098 | |||
| Капитализация, млрд $ | 91,24 | |||
| Количество акций, млн | 403 | |||
| Free float | 99,7% | |||
| Финансовые показатели, млн $ | ||||
| Показатель | 2024 | 2025 | 2026П | |
| Выручка | 22 063 | 25 204 | 26 388 | |
| EBITDA | 6 563 | 7 582 | 8 205 | |
| Чистая прибыль | 2 916 | 3 031 | 3 261 | |
| Дивиденд, $ | 3,00 | 3,30 | 3,78 | |
| Показатели рентабельности | ||||
| Показатель | 2024 | 2025 | 2026П | |
| Маржа EBITDA | 29,75% | 30,08% | 31,09% | |
| Чистая маржа | 13,22% | 12,03% | 12,36% | |
| ROE | 38,48% | 33,23% | 32,63% | |
Финансовая отчетность. По итогам 2К 2026 компания показала рост выручки до $6,7 млрд (+4% г/г), EBITDA — до $2,07 млрд (+7,5% г/г), с маржинальностью в 30,9% (+1 п. п. г/г). Прибыль на акцию выросла на 5,2% г/г, до $2,02. Основными драйверами роста стали повышение базовых тарифов на услуги и увеличение рентабельности в ключевых направлениях бизнеса. Несмотря на снижение объемов в сегменте сбора и утилизации отходов на 1,8% г/г (что обусловлено высокой сравнительной базой из-за ликвидации последствий природных катастроф в прошлом году), остальные сегменты показали положительную динамику объемов. Кроме того, компания добилась улучшения операционной эффективности за счет автоматизации процессов, интеграции приобретения Stericycle (сегмент медотходов) и грамотного управления издержками.
Менеджмент WM дал обновленный прогноз на 2026 год. Компания ожидает, что EBITDA достигнет $8,15–8,25 млрд, а свободный денежный поток составит $3,75–3,85 млрд. Несмотря на снижение прогноза по выручке до диапазона $26,28–26,48 млрд (в основном из-за более низких ожиданий по объемам в сборе отходов), руководство WM подчеркивает, что маржинальность бизнеса также продолжит расти и достигнет 31,0–31,2% по итогам года.
Ключевые факторы роста — реиндустриализация в США, расширение присутствия в сегменте медицинских отходов, инвестиции в строительство заводов по производству возобновляемого природного газа.
Одним из ключевых стратегических шагов Waste Management становится расширение присутствия в сегменте медицинских отходов. Интеграция бизнеса медицинских отходов усиливает позиции Waste Management за счет более высокой рентабельности и низкой зависимости от экономических колебаний благодаря структурному спросу. По данным Fortune Business Insights, рынок управления медицинскими отходами вырастет до $83,06 млрд к 2034 г., демонстрируя среднегодовой темп роста 8,14%.
Waste Management расширяет бизнес, инвестируя в строительство 20 новых заводов по производству возобновляемого природного газа (RNG) в Северной Америке. Эти заводы улавливают метан, выделяющийся на полигонах, и превращают его в экологически чистое топливо, что позволяет использовать RNG вместо обычного газа. Такой подход укрепляет позиции компании и способствует долгосрочной диверсификации бизнеса.
Компания регулярно выплачивает дивиденды акционерам. За 1П компания вернула инвесторам $1,76 млрд, $1 млрд из которых — в качестве байбэка, а $764 млн — в качестве дивидендов. В следующие 12 месяцев мы ожидаем дивиденды в размере $3,89 с дивидендной доходностью 1,7%.
По нашим оценкам, акции Waste Management имеют потенциал роста на 21,3%. Анализ стоимости по мультипликаторам EV/EBITDA, P/E 2026Е относительно аналогов и на основе исторических мультипликаторов предполагает таргет $274,66.
Основными рисками мы видим геополитическую неопределенность, риск мировой рецессии, высокие ставки, волатильность цен на вторсырье и регуляторные риски, а также дальнейшую коррекцию.
Аналитический обзор от 30 апреля 2026 г.
К каким еще бумагам стоит присмотреться в текущих рыночных условиях? Узнайте на регулярных аналитических вебинарах учебного центра «Финам».
Цены и другие рыночные данные указаны на время подготовки материала, выпущенного 04.08.2026.
Сообщение носит информационный характер, не является индивидуальной инвестиционной рекомендацией или предложением приобрести упомянутые ценные бумаги. Приобретение иностранных ценных бумаг связано с дополнительными рисками.
Комментарии