Акции Sanhua выглядят перепроданными

Zhejiang Sanhua Intelligent Controls — ведущий китайский производитель компонентов для холодильного, климатического и автомобильного оборудования. Компания занимается разработкой, производством и поставкой компонентов и систем управления температурой в двух ключевых областях: HVAC (отопление, вентиляция и кондиционирование) & бытовая техника; автомобильная термоуправляемая техника, особенно для электромобилей.
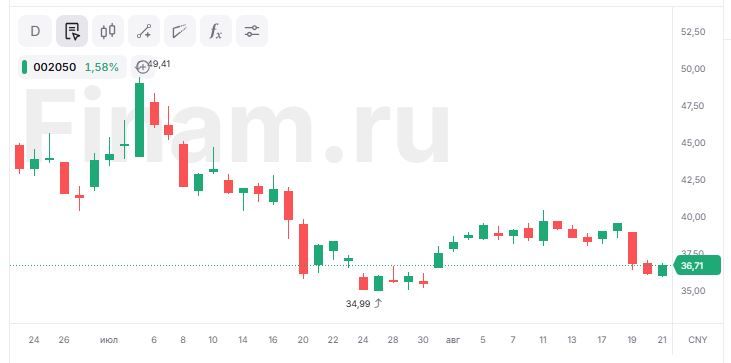
Мы повышаем рейтинг акций Sanhua Intelligent Controls до «Покупать» с «Держать», с сохранением целевой цены CNY 45,34. Потенциал роста равен 23,5%. С конца января акции снизились почти на 39%, основной бизнес компании остается под давлением, а в индустрии гуманоидных роботов сохраняется неопределенность и остается риск задержки поставок. Однако котировки уже выглядят перепроданными, тогда как долгосрочные драйверы роста по-прежнему в силе.
| 002050.SZ | Покупать | ||
| Целевая цена, CNY | 45,34 | ||
| Текущая цена, CNY | 36,71 | ||
| Потенциал | 23,5% | ||
| ISIN | CNE000001M22 | ||
| Капитализация, млрд CNY | 136,9 | ||
| Количество акций, млрд | 3,73 | ||
| Free float | 55,8% | ||
| Финансовые показатели, млн CNY | |||
| Показатель | 2024 | 2025 | 2026E |
| Выручка | 27 947 | 31 012 | 34 588 |
| EBITDA | 4 695 | 6 155 | 6 478 |
| Чистая прибыль | 3 099 | 4 063 | 4 532 |
| Показатели рентабельности | |||
| Показатель | 2024 | 2025 | 2026E |
| Маржа EBITDA | 16,80% | 19,85% | 18,72% |
| Чистая маржа | 11,09% | 13,10% | 13,10% |
| ROE | 16,77% | 17,14% | 14,28% |
Финансовые результаты. Компания отчитается за 2К 2026 в конце августа. Мы ожидаем выручку в размере CNY 7,73 млрд (+6,1% г/г), снижение чистой прибыли на 3,1% г/г, до CNY 1,2 млрд. Такая динамика основных показателей может быть обусловлена высокой базой прошлого года на фоне господдержки, а также курсовыми разницами.
Основной бизнес, холодильное оборудование, все еще под давлением: выручка сегмента в 1К упала на 6% г/г, прибыль — на 12% г/г. Это связано с отменой господдержки и ослаблением спроса. Однако новые направления — дата-центры и системы хранения энергии — начинают компенсировать этот спад. В целом по году ожидается слабый рост в сегменте.
Сегмент автокомпонентов, напротив, показывает сильную динамику: в 1К 2026 выручка +15% г/г, прибыль +23% г/г. Несмотря на слабость внутреннего рынка электромобилей, компания выигрывает за счет экспорта (особенно в Европу) и качественной клиентской базы. В 2026 г. прогнозируется рост выручки сегмента на 15–20%.
Sanhua выступает ключевым поставщиком компонентов для термального управления и приводных систем в робототехнике. Собственные разработки открывают компании доступ к растущему сегменту гуманоидных роботов — рынку, который к 2030 г. может достичь $15,3 млрд при CAGR 39%, по данным MarketsandMarkets.
Портфель интеллектуальной собственности компании включает 4 387 патентов, из них 2 404 — патенты на изобретения. Такой широкий патентный портфель дает Sanhua устойчивое технологическое преимущество, позволяя разрабатывать собственные инновационные решения для HVAC, тепломенеджмента в EV и робототехники, укрепляя позиции на ключевых растущих рынках.
Фактором привлекательности компании является и стратегическое партнерство с Midea Group (китайская компания в сфере производства бытовой техники и технологий для умного дома), которое позволяет усиливать инновационный потенциал, расширять совместные разработки, оптимизировать поставки и выходить на новые зарубежные рынки.
Тренд на электрификацию транспорта стимулирует устойчивый рост, давая возможность Sanhua не только увеличивать объемы продаж, но и укреплять технологическое лидерство в быстроразвивающемся сегменте. Объем мирового рынка электромобилей (EV), по прогнозам Precedence Research, увеличится с $988,7 млрд в 2025 г. до $2 529,1 млрд к 2034 г., CAGR — 11%.
Счет «Сегрегированный Global» в «Финаме» предоставляет квалифицированным инвесторам доступ к бумагам крупнейших компаний КНР и диверсификации портфеля за счёт ведущих компаний Японии.
Наша оценка определялась на основе мультипликаторов EV/EBITDA, P/DPS и EV/Sales 2026E и составила CNY 45,34.
Ключевыми рисками для компании мы видим замедление мировой экономики на фоне конфликта на Ближнем Востоке, снижение спроса на электромобили, рост затрат на рабочую силу и сырье, зависимость от крупных клиентов.
Аналитический обзор от 3 июня 2026 г., Аналитический обзор от 10 декабря 2025 г.
К каким еще бумагам стоит присмотреться в текущих рыночных условиях? Узнайте на регулярных аналитических вебинарах учебного центра «Финам».
Цены и другие рыночные данные указаны на время подготовки материала, выпущенного 21.08.2026.
Сообщение носит информационный характер, не является индивидуальной инвестиционной рекомендацией или предложением приобрести упомянутые ценные бумаги. Приобретение иностранных ценных бумаг связано с дополнительными рисками.
Комментарии