Акции «МД Медикал» остаются перспективными на долгосрок
После рассмотрения финансовой отчетности за 1П 2026 мы сохраняем в силе рейтинг «Покупать» по акциям ГК «МД Медикал» с целевой ценой 1 577 руб., потенциал роста 22%.
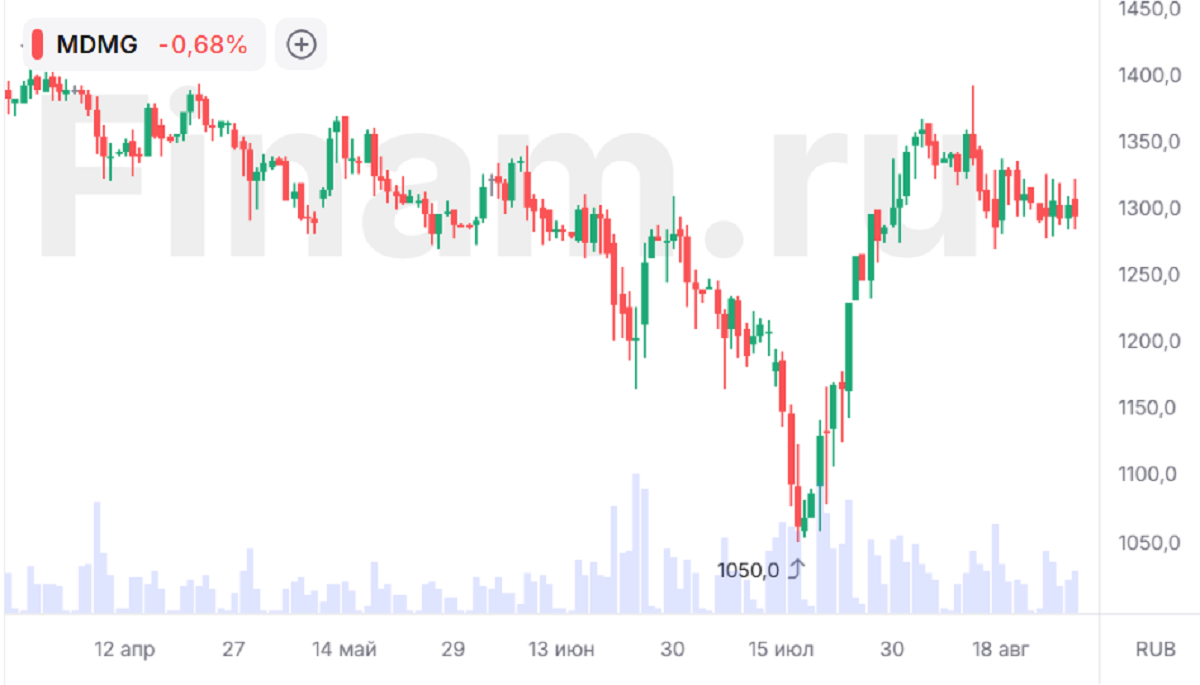
Акции медицинского холдинга за период с начала года находятся в минусе на 15%, показывая динамику лучше рынка (индекс МосБиржи за тот же период просел на 24%). Компания успешно отчиталась по финансовым результатам за 1П, оправдав наши ожидания по ключевым показателям. Просадка бумаги, имевшая место в текущем году, не выглядит обоснованной с фундаментальной точки зрения — компания ни разу не подвела инвесторов в плане динамики финансовых показателей и приносила позитивные новости о расширении сети. Компания торгуется с дисконтом в размере 22% относительно зарубежных аналогов по прогнозным мультипликаторам P/E и EV/EBITDA на 2026 г. (с применением странового дисконта в размере 10%).
| MDMG.MM | Покупать | |||
| Целевая цена, руб. | 1 577 | |||
| Текущая цена, руб. | 1 291 | |||
| Потенциал роста | 22% | |||
| ISIN | RU000A108KL3 | |||
| Капитализация, млрд руб. | 97,2 | |||
| EV, млрд руб. | 103,5 | |||
| Финансовые показатели, млн руб. | ||||
| Показатель | 2024 | 2025 | 2026E | |
| Выручка | 33,12 | 43,46 | 52,15 | |
| EBITDA | 10,68 | 13,29 | 15,64 | |
| Чистая прибыль | 10,18 | 11,04 | 13,04 | |
| Дивиденд, руб. | 205 | 89 | 85 | |
| Показатели рентабельности | ||||
| Показатель | 2024 | 2025 | 2026E | |
| Маржа EBITDA | 32,2% | 30,6% | 30,0% | |
| Чистая маржа | 30,7% | 25,4% | 25,0% | |
ГК «МД Медикал» («Мать и дитя») — ведущая российская компания медицинской направленности, специализирующаяся на оказании высокотехнологичных услуг в сфере женского и репродуктивного здоровья, акушерства, гинекологии, педиатрии и других областей медицины.
Группа «МД Медикал» включает 15 высокотехнологичных госпиталей, 82 амбулаторные клиники, медицинский университет МГИМО-МЕД, 78 медицинских специализаций. География присутствия — 35 регионов, штат — более чем 13 300 сотрудников.
Примерно 53% выручки компании приносят медучреждения Москвы и МО, 47% — регионы. Сегмент материнства и детства (роды, ЭКО, педиатрия и т. д.) — источник почти 55,6% выручки. Остальная диверсифицирована по другим направлениям медицины, включая терапию, хирургию, кардиологию, травматологию, онкологию и т. д. Компания ориентирована на расширение своей сети по стране и в 2025 году объявила о приобретении сети клиник «Эксперт». В сделку вошли 3 госпиталя и 18 клиник в 13 городах России, которые оказывают широкий спектр амбулаторных, диагностических и стационарных медицинских услуг.
По итогам 1П 2026 выручка группы увеличилась на 28,8% г/г, составив 24,81 млрд руб., при этом сопоставимая выручка выросла на 11,2%, до 21,42 млрд руб. Чистая прибыль составила 5,32 млрд руб., продемонстрировав умеренный рост на 5,1%. Маржа чистой прибыли скорректировалась до 21,5% (против 26,3% в аналогичном периоде прошлого года). Снижение маржи вызвано сокращением финансовых доходов, а также увеличением расходов, связанных с приобретенными медцентрами «Эксперт». Чистый долг на конец полугодия зафиксирован на уровне 6,26 млрд руб., при этом коэффициент долговой нагрузки «Чистый долг / EBITDA» составил 0,4х.
Операционные результаты характеризуются ростом ключевых показателей. Объем амбулаторных посещений увеличился на 71,2%, до 2 692 178, количество хирургических операций — на 28,6%, а число принятых родов — на 12,5%, до 6 701. В то же время количество процедур ЭКО показало символический рост на 0,9% (до 10 594).
Ключевые новости компании за полугодие:
- Сделки M&A: компания объявила о покупке крупного многопрофильного центра «Ильинская больница» в Подмосковье за 8,5 млрд руб., а также ведущей амбулаторной сети «Здравица» в Новосибирске (6 центров) за 900 млн руб.
- Органическое развитие: расширены площади клиник «Мать и дитя Юго-Запад» в Москве и «Мать и дитя Тула». Открыты новые медицинские учреждения в Новороссийске и московском районе Куркино.
К рискам для компании можно отнести рост издержек на оборудование и расходные материалы в условиях инфляционного давления.
Аналитический отчет от 8 апреля 2026 г.
К каким еще бумагам стоит присмотреться в текущих рыночных условиях? Узнайте на регулярных аналитических вебинарах учебного центра «Финам».
Цены и другие рыночные данные указаны на время подготовки материала, выпущенного 28.08.2026.
Комментарии