Активность первичного рынка заметно снизилась
С точки зрения роста объемов 2026 год пока никак нельзя занести российскому квазивалютному сегменту в актив. Редкие размещения вызывают повышенный спрос, однако мы рекомендуем сохранять избирательность.
Высокие ставки ограничивают активность российских эмитентов на квазивалютном первичном рынке. В 3К 2026 было размещено бумаг на общую сумму 1,3 млрд в долларовом эквиваленте, что составило всего 17% от показателя аналогичного периода прошлого года. С начала 2026 года размещено бумаг меньше, чем за один 3К 2025.
Объем размещения российских биржевых облигаций, номинированных в инвалютах
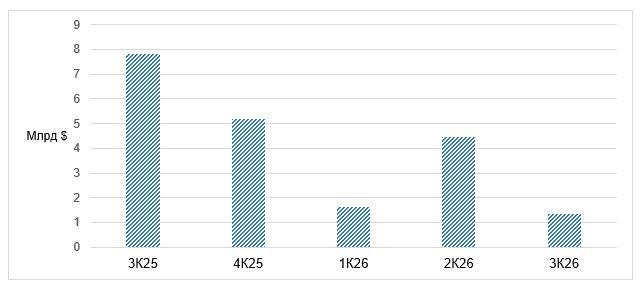
Как мы не раз отмечали, из-за невысокой срочности отечественных облигаций объем погашений и выкупов в квазивалютном секторе весьма значителен. Даже по среднесрочным бумагам, как правило, предусматривается пут-оферта, в результате чего объем размещения новых бумаг в прошлом квартале в очередной раз оказался заметно ниже суммы погашений и выкупов (3,75 млрд в долларовом эквиваленте). В целом, с точки зрения роста объемов 2026 год пока никак нельзя занести российскому квазивалютному сегменту в актив, налицо стагнация.
По нашим расчетам, объем плановых погашений в секторе в 4К 2026 достигает 2,6 млрд в долларовом эквиваленте. Если учитывать и выкупы по офертам (объем которых сейчас оценить проблематично), то велика вероятность того, что снижение емкости рынка в последние месяцы года продолжится, ведь ставки, как видно на графике ниже, остаются повышенными и не слишком комфортными для размещений.
Отметим, что значительная часть купонных платежей (квартальный объем которых в российском квазивалютном сегменте, по нашей оценке, превышает 1 млрд в долларовом эквиваленте), по-видимому, реинвестируется обратно в рынок. На фоне снижения емкости рынка это ведет к повышенному спросу на новые размещения. Например, размещавшийся в конце сентября «Атомэнергопром» увеличил объем размещения выпуска серии 001P-18 с первоначально заявленного 1,0 млрд до 2,1 млрд юаней.
Суверенные российские облигации, номинированные в отличных от рубля валютах
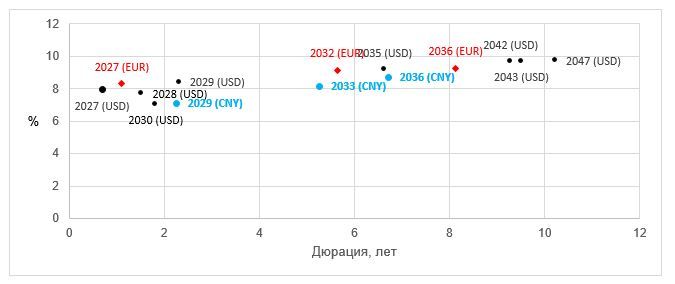
Впрочем, хотя мы и рекомендуем использовать текущий этап рыночной конъюнктуры для наращивания позиции в квазивалютных инструментах, стоит сохранять избирательность. Для валютного хеджа мы рекомендуем использовать прежде всего краткосрочные облигации (включая те, по которым в ближайшей перспективе ожидаются пут-оферты). Их модифицированная дюрация невелика, и по качественным бумагам на инвестгоризонте можно уверенно рассчитывать на получение их доходности просто потому, что их погашение (и выкуп по оферте) происходят по 100% от номинала. В результате именно краткосрочные инструменты в первую очередь подтверждают статус доходной экспозиции на валюту.
Касательно участия в размещениях среднесрочных бумаг отметим, что в силу большего процентного риска они подвержены переоценке из-за движения ставок. Как показывает практика, периоды рыночной волатильности, сопровождающиеся резким снижением стоимости облигационных портфелей, могут происходить чуть ли не ежеквартально. Поэтому мы рекомендуем рассматривать «долгосрок» главным образом в рамках стратегии Buy and Hold, при этом ориентироваться на заемщиков, в кредитном качестве которых не приходится сомневаться.
Ознакомьтесь с актуальными первичными размещениями облигаций, инвестируйте в перспективные компании и получайте максимум от вложений. Обращаем внимание, что неквалифицированные инвесторы не могут покупать некоторые виды облигаций. Подпишитесь на уведомления, чтобы первым узнать о ближайших размещениях и получать рыночную аналитику.
Цены и другие рыночные данные указаны на время подготовки материала, выпущенного 08.10.2026.
Комментарии