"Яндекс" - экосистемный гигант на все случаи жизни
«Яндекс» трансформировался из поисковой компании в крупную технологическую экосистему, которая все эффективнее монетизирует свои сервисы и связывает их между собой. «Поиск», «Алиса», «Плюс», «Такси», «Маркет», финансовые и B2B-продукты формируют единую среду и позволяют монетизировать одну аудиторию сразу в нескольких направлениях. При этом компания сохраняет высокие темпы роста, постепенно повышает рентабельность, а формирование регулярных выплат акционерам дополнительно усиливает инвестиционную привлекательность бумаги.
| YDEX | Покупать | ||||
|---|---|---|---|---|---|
| Целевая цена 12М, руб. | 5 981,57 | ||||
| Текущая цена, руб. | 3 602,00 | ||||
| Потенциал роста | 66,1% | ||||
| ISIN | RU000A107T19 | ||||
| Капитализация, млрд руб. | 1 429,66 | ||||
| EV, млрд руб. | 1 436,66 | ||||
| Количество акций, млн | 396,91 | ||||
| Free float | 25,5% | ||||
| Финансовые показатели, млрд. руб. | |||||
| Показатель | 2024 | 2025 | 2026E | ||
| Выручка | 1 094,6 | 1 441,1 | 1 838,3 | ||
| EBITDA скорр. | 188,6 | 280,8 | 405,1 | ||
| Скорр. чистая прибыль | 100,9 | 141,4 | 205,3 | ||
| Показатели рентабельности | |||||
| Показатель | 2024 | 2025 | 2026E | ||
| Маржа EBITDA | 17,2% | 19,5% | 22,0% | ||
| Скорр. чистая маржа | 9,2% | 9,8% | 11,2% | ||
| Мультипликаторы | |||||
| Показатель | 2025 | 2026E | |||
| P/Е | 10,11 | 6,96 | |||
| EV/EBITDA | 5,12 | 3,55 | |||
Мы обновили оценку акций МКПАО «Яндекс» и присвоили им рейтинг «Покупать» и целевую цену 5 981,57 руб., с потенциалом роста 66,1%.
При оценке справедливой стоимости «Яндекса» мы используем комбинированный подход: основной операционный бизнес оцениваем методом дисконтированных денежных потоков (DCF) с плавающей ставкой, а «Яндекс Банк» — отдельно по мультипликатору P/B. В модели исходим из постепенной нормализации денежно-кредитных условий и снижения стоимости капитала на долгосрочном горизонте.
«Яндекс» — крупнейшая российская технологическая экосистема, объединяющая поисковые и рекламные сервисы, электронную коммерцию, такси и доставку, подписочные продукты, финтех, B2B-решения и ИИ. Основой бизнеса остается высокомаржинальный «Поиск», однако все большую роль играют непоисковые направления. За счет единой аудитории и тесной интеграции сервисов компания может повышать вовлеченность пользователей и постепенно увеличивать монетизацию внутри всей экосистемы.
Рост бизнеса уже сопровождается заметным улучшением прибыльности. В 1П 2026 выручка увеличилась на 19% г/г, скорректированная EBITDA — на 41%, а скорректированная чистая прибыль — на 90%. Особенно важным считаем улучшение экономики «Городских сервисов» и электронной коммерции, поскольку именно сокращение убытков новых направлений дает компании дополнительный операционный рычаг.
Отдельным сильным драйвером считаем искусственный интеллект. Собственные ИИ-разработки компании могут одновременно улучшать рекламную монетизацию, рекомендации, логистику и качество сервисов, а Алиса AI и Yandex AI Studio постепенно формируют самостоятельное направление бизнеса. Благодаря масштабу аудитории «Яндекс» способен быстрее многих конкурентов превращать развитие ИИ в реальные финансовые результаты
По нашей модели, в 2026 г. выручка «Яндекса» достигнет 1,84 трлн руб., скорректированная EBITDA — 405,1 млрд руб., а скорректированная чистая прибыль — 205,3 млрд руб. При этом компания начинает сочетать высокий темп роста с регулярными выплатами акционерам, что остается сравнительно редким сочетанием для российского IT-сектора.
Дополнительным фактором привлекательности «Яндекса» становится формирование регулярной дивидендной истории. Мы ожидаем совокупные выплаты на уровне 220 руб. на акцию в ближайший год, что при текущей цене соответствует дивидендной доходности около 6,1%. Для быстрорастущей IT-компании это выглядит достаточно привлекательно и дополняет потенциал роста котировок текущей доходностью для акционеров.
Основными рисками остаются высокая конкуренция, капиталоемкость отдельных новых направлений, регулирование и вероятность более медленного роста прибыльности. Однако сильные позиции «Яндекса» в «Поиске», масштаб экосистемы, развитие ИИ и повышение эффективности непоисковых бизнесов, на наш взгляд, создают пространство для дальнейшего роста прибыли.
Описание эмитента
МКПАО «Яндекс» — крупнейшая российская технологическая компания и одна из наиболее диверсифицированных публичных компаний российского ИТ-сектора. Яндекс развивает поисковые и рекламные технологии, сервисы электронной коммерции, такси и доставки, подписочные и развлекательные продукты, облачную инфраструктуру, финансовые сервисы, а также направления ИИ и автономного транспорта. Благодаря масштабу экосистемы компания присутствует как в цифровой рекламе и программном обеспечении, так и в ряде направлений, непосредственно связанных с повседневным потреблением и реальным сектором экономики.
Поисковая система yandex.ru запущена в 1997 году, а непосредственно компания «Яндекс» зарегистрирована в 2000 году. В дальнейшем бизнес постепенно расширялся за пределы поиска: появились «Яндекс.Директ», «Маркет», «Карты», «Музыка», «Такси» и другие сервисы. В мае 2011 года материнская структура Yandex N.V. провела IPO на NASDAQ под тикером YNDX, после чего компания более 10 лет оставалась одной из крупнейших российских технологических компаний, торгующихся на международном рынке
В 2024 году «Яндекс» завершил масштабную корпоративную реструктуризацию и фактическую редомициляцию российского бизнеса. В феврале того же года Yandex N.V. договорилась о продаже российского бизнеса консорциуму инвесторов во главе с менеджментом «Яндекса» за 475 млрд руб. Новое российское МКПАО «Яндекс» сохранило основные бизнесы, сервисы, технологии и активы группы, тогда как за пределами компании остались 4 зарубежных проекта — Nebius, Toloka, Avride и TripleTen — и дата-центр в Финляндии. В мае 2024 года МКПАО «Яндекс» стало новой головной компанией группы, а 15 июля 2024 года реструктуризация была полностью завершена, и Yandex N.V. окончательно вышла из капитала российского «Яндекса». Торги акциями новой компании на Московской бирже под тикером YDEX стартовали 24 июля 2024 года.
В сентябре 2024 года акции «Яндекса» были включены в индекс МосБиржи (IMOEX), первоначально с весом 4,23%. С тех пор роль компании на российском фондовом рынке заметно выросла: по последним опубликованным Московской биржей данным, на 31 июля 2026 года вес акций «Яндекса» в индексе МосБиржи составляет около 7,0%, что делает компанию четвертой крупнейшей составляющей индекса после «ЛУКОЙЛа», Сбербанка и «Газпрома». Таким образом, динамика акций компании оказывает уже существенное влияние на движение всего российского рынка.
За последние 12 месяцев акции «Яндекса» снизились примерно на 15%, но при этом смотрелись заметно лучше рынка в целом, который снизился на 25,6% за такой же период.
Стратегия и факторы привлекательности
«Яндекс» за последние годы трансформировался из поисковой компании в крупную технологическую экосистему. Поиск и рекламные технологии — по-прежнему основа бизнеса и главный источник прибыли, однако вокруг них компания последовательно сформировала широкий набор сервисов, таких как «Такси», «Маркет», «Еда», «Лавка», «Доставка», «Плюс», финансовые продукты, облачные решения, B2B-сервисы, ИИ и автономный транспорт. Это позволяет монетизировать одну и ту же аудиторию сразу несколькими способами — через рекламу, комиссии с транзакций, подписки, финансовые продукты и корпоративные IT-решения.
График развития экосистемы «Яндекса» из отчета компании

График выше хорошо отражает стратегию компании: практически каждый год «Яндекс» запускает новые направления и расширяет количество пользовательских сценариев внутри экосистемы. Одновременно выручка выросла с 13 млрд руб. в 2010 году до 1,44 трлн руб. в 2025 году, а на 2026 год менеджмент по-прежнему ориентируется примерно на 20% роста. Таким образом, новые направления остаются одним из ключевых факторов поддержания высоких темпов роста даже на значительно увеличившейся базе.
Преимущество экосистемной модели заключается в высокой связанности сервисов. «Яндекс ID» формирует единую учетную запись, «Плюс» — подписочную базу и программу лояльности, а «Поиск» и «Алиса» служат точкой входа для широкой аудитории. Далее пользователю доступны «Такси», «Маркет», «Еда», «Лавка» и финансовые продукты. Чем больше сервисов использует один клиент, тем выше его ценность для компании и тем ниже потребность в постоянном росте затрат на привлечение новой аудитории.
Операционные показатели «Яндекса» за 2К 2026 из пресс-релиза компании

Результаты 2К 2026 показывают, что акцент постепенно смещается с простого масштабирования на повышение эффективности. «Яндекс» сохраняет около 70% российского поискового рынка, поэтому дальнейший рост направления все сильнее связан с улучшением монетизации рекламы и внедрением ИИ. При этом непоисковые направления продолжают быстро расширяться: GTV «Райдтеха» вырос примерно на 10%, оборот «Лавки» — на 23%, «Доставки» и других O2O-сервисов — на 21%, а «Еды» — более чем на 20%.
Одновременно улучшается экономика электронной коммерции. «Яндекс Маркет» — исторически одно из наиболее капиталоемких направлений группы, однако сейчас компания делает больший акцент на прибыльности, а электронная коммерция уже вышла на положительную скорректированную EBITDA во 2К. По мере сокращения убытков ранее инвестиционных сегментов рост консолидированной прибыли может устойчиво опережать динамику выручки.
Отдельным драйвером становятся финансовые сервисы: их GMV увеличился на 39% г/г во 2К, причем направление постепенно выходит за пределы собственной экосистемы. В дальнейшем развитие «Яндекс Банка», «Пэй», «Сплита» и других продуктов может сформировать самостоятельный источник прибыли и одновременно повысить вовлеченность пользователей в прочие сервисы компании.
Количественные метрики экосистемы «Яндекса» из отчета компании по итогам 1П 2026

Другим важным направлением остается ИИ. Яндекс может внедрять собственные ИИ-разработки сразу в большое количество существующих продуктов. «Алиса AI» развивается как самостоятельный сервис и одновременно интегрируется в «Поиск» и другие направления. Еженедельно задачи в чате с «Алисой AI» решают 33,2 млн пользователей, при этом месячная аудитория «Поиска» — около 110 млн, «Городских сервисов» — более 60 млн, а число подписчиков «Плюса» приблизилось к 50 млн.
ИИ постепенно становится и самостоятельным коммерческим бизнесом: потребление токенов через Yandex AI Studio во 2К достигло 398 млрд и примерно удвоилось относительно 1К. Таким образом, компания может одновременно использовать собственные модели для повышения эффективности экосистемы и продавать ИИ-инструменты внешним корпоративным клиентам.
Дополнительную долгосрочную опциональность создают автономные технологии — роботакси, автономные грузовики и роботы-доставщики. Пока направление убыточное, однако наличие собственных сервисов («Такси», «Еда», «Лавка» и «Доставка») дает «Яндексу» готовую инфраструктуру для внедрения этих решений в реальный бизнес.
В целом стратегия менеджмента предполагает сохранение двузначных темпов роста при постепенном повышении эффективности бизнеса. На 2026 год компания ориентируется примерно на 20% роста выручки, на скорректированную EBITDA — около 350 млрд руб. и капитальные затраты — на уровне 10–12% выручки. На наш взгляд, ключевая инвестиционная привлекательность «Яндекса» заключается в сочетании зрелого высокомаржинального поисково-рекламного бизнеса с быстрорастущими направлениями — финтехом, электронной коммерцией, B2B, ИИ и автономными технологиями.
В ближайшие годы «Яндекс» планирует сосредоточиться на масштабировании ИИ, B2B-направлений и автономных технологий. Компания намерена глубже интегрировать «Алису AI» в «Поиск» и другие сервисы, развивать Yandex AI Studio и облачную инфраструктуру для корпоративных клиентов, а также расширять коммерческое применение роботакси, автономных грузовиков и роботов-доставщиков. Параллельно менеджмент продолжит повышать эффективность электронной коммерции и городских сервисов, чтобы новые направления постепенно переходили от стадии активных инвестиций к устойчивой прибыльности.
Ключевые риски для бизнес-модели «Яндекса» связаны с высокой конкуренцией, капиталоемкостью новых направлений и регуляторными ограничениями. Электронная коммерция, финтех и автономные технологии требуют значительных инвестиций и могут медленнее ожидаемого выходить на устойчивую прибыльность, тогда как замедление рекламного рынка или рост затрат на инфраструктуру способны оказать давление на маржинальность и свободный денежный поток.
Финансовые результаты
По итогам 1П 2026 «Яндекс» сохранил высокие темпы роста при заметном улучшении рентабельности. Выручка группы увеличилась на 19% г/г, до 759 млрд руб., тогда как скорректированная EBITDA выросла существенно быстрее — на 41%, до 162,2 млрд руб. В результате рентабельность по скорректированной EBITDA повысилась с 18,0% до 21,4%, или на 3,4 п. п. Операционная прибыль более чем удвоилась и достигла 134,9 млрд руб., а скорректированная чистая прибыль выросла на 90%, до 82,2 млрд руб. Отчетная чистая прибыль составила 93,4 млрд руб. против 5,4 млрд руб. годом ранее. Однако на нее положительно повлиял разовый доход от продажи «Авто.ру» в размере 25,7 млрд руб., поэтому скорректированный показатель лучше отражает динамику основного бизнеса.
| Финпоказатель | 1П 2024 | 1П 2025 | 1П 2026 |
|---|---|---|---|
| Выручка, млрд руб. | 477,6 | 639 | 759 |
| Изменение г/г, % | 38,5% | 33,8% | 18,8% |
| Скорр. чистая прибыль, млрд руб. | 44,3 | 43,2 | 82,2 |
| Изменение г/г, % | 88,0% | -2,4% | 90,3% |
| Скорр. EBITDA, млрд руб. | 85,2 | 114,9 | 162,2 |
| Изменение г/г, % | 75,0% | 34,9% | 41,2% |
| Маржа EBITDA, % | 17,8% | 18,0% | 21,4% |
| Маржа скорр. ЧП, % | 9,3% | 6,8% | 10,8% |
Источник: данные компании, расчеты и прогнозы ФГ «Финам»
Рост прибыльности обеспечивается прежде всего повышением эффективности непоисковых направлений. Выручка «Поиска» и ИИ за 1П увеличилась лишь на 4%, а EBITDA — на 3%, при этом маржинальность осталась на высоком уровне — около 45%. Основным источником операционного рычага стали «Городские сервисы»: их выручка выросла на 18%, а скорректированная EBITDA — сразу на 165%, до 55,9 млрд руб., благодаря чему маржинальность повысилась с 5,8% до 13,1%. Персональные сервисы увеличили выручку на 31%, а B2B Tech — на 32%, при росте EBITDA последнего на 45%. Таким образом, финансовые результаты все меньше зависят исключительно от зрелого поискового бизнеса, тогда как ранее инвестиционные направления начинают вносить все больший вклад в консолидированную прибыль.
Положительная динамика наблюдается и на уровне денежных потоков. Чистый операционный денежный поток за 1П вырос на 67%, до 136,2 млрд руб., а приобретение основных средств и нематериальных активов увеличилось на 27%, до 60,1 млрд руб. На конец июня объем денежных средств, эквивалентов и краткосрочных депозитов составлял 296 млрд руб., при этом отношение скорректированного чистого долга к EBITDA за последние 12 месяцев — всего 0,02x, что указывает на устойчивое финансовое положение группы даже с учетом значительной инвестиционной программы.
| Финпоказатель, млрд руб. | 2024 | 2025 | 2026E | 2027E |
|---|---|---|---|---|
| Выручка | 1094,6 | 1441,1 | 1838,3 | 2211 |
| Изменение г/г, % | 37,20% | 31,70% | 27,60% | 20,30% |
| Скорр. EBITDA | 188,6 | 280,8 | 405,1 | 500,9 |
| Изменение г/г, % | 56,10% | 48,90% | 44,30% | 23,70% |
| Маржа EBITDA, % | 17,20% | 19,50% | 22,00% | 22,70% |
| Скорр. чистая прибыль | 100,9 | 141,4 | 205,3 | 255,5 |
| Изменение г/г, % | 93,70% | 40,10% | 45,20% | 24,40% |
| Маржа скорр. ЧП, % | 9,20% | 9,80% | 11,20% | 11,60% |
| Capex | 124,6 | 145,9 | 202,2 | 232,2 |
| Изменение Capex г/г, % | 48,0% | 17,10% | 38,60% | 14,80% |
| Capex / Выручка, % | 11,40% | 10,10% | 11,00% | 10,50% |
| Дивиденд, руб./акц. | 160 | 190 | 220 | 280 |
Источник: данные компании, расчеты и прогнозы ФГ «Финам»
По группе в целом мы ожидаем в 2026 году выручку около 1,84 трлн руб. и скорректированную EBITDA порядка 405 млрд руб. Поскольку в DCF финансовые сервисы оцениваются отдельно, прогноз по основному бизнесу составляет около 1,70 трлн руб. выручки и 395 млрд руб. EBITDA, что соответствует росту примерно на 25% и 40% г/г соответственно. При этом рентабельность по EBITDA может увеличиться с 20,9% до 23,3%. Основной вклад в улучшение результатов мы ожидаем от «Городских сервисов» и электронной коммерции за счет повышения эффективности и сокращения убытков. Дополнительным позитивным фактором могут стать проблемы у Wildberries, которые способны частично перераспределить спрос и трафик в пользу «Яндекс Маркета».
Дивидендная политика
Дивидендная политика «Яндекса» постепенно становится более заметным фактором инвестиционной привлекательности акций. После выплаты 110 руб. на акцию за 2025 год мы ожидаем, что компания перейдет к регулярным выплатам такого размера дважды в год, что соответствует примерно 220 руб. дивидендов на акцию в следующие 12 месяцев. Форвардная дивидендная доходность составляет около 6,11%. На наш взгляд, сочетание растущего бизнеса и регулярных дивидендов делает инвестиционный профиль «Яндекса» еще более интересным.
Оценка
Для определения справедливой стоимости акций МКПАО «Яндекс» мы используем комбинированный подход: основной операционный бизнес оценивается методом дисконтированных денежных потоков (DCF), а «Яндекс Банк» — отдельно по мультипликатору P/B. В основе оценки лежит предпосылка о сохранении двузначных темпов роста основного бизнеса в среднесрочном периоде с их постепенным замедлением по мере увеличения масштаба компании. В 2026 году мы прогнозируем рост выручки основного бизнеса без «Финансовых сервисов» на 25,2%, до 1,70 трлн руб., после чего темпы постепенно снижаются до 10,2% к 2031 году. Скорректированная EBITDA при этом увеличивается с 395,1 млрд руб. в 2026 году до 941,7 млрд руб. в 2031 году, а маржа — с 23,3% до 28,8%.
Одним из наиболее сильных долгосрочных драйверов нашей оценки мы считаем развитие ИИ. «Яндекс» может внедрять собственные ИИ-модели сразу в «Поиск», рекламу, электронную коммерцию, логистику, «Городские сервисы» и B2B-продукты, одновременно развивая ИИ как самостоятельное коммерческое направление через «Алису AI» и Yandex AI Studio. На наш взгляд, основной эффект ИИ будет заключаться не только в дополнительной выручке, но и в повышении эффективности всей экосистемы: улучшении монетизации рекламы, конверсии, качества рекомендаций и оптимизации операционных процессов. Параллельно рост EBITDA и постепенное снижение капиталоемкости поддержат свободный денежный поток: FCFF основного бизнеса в нашей модели увеличивается с 169,4 млрд руб. в 2026 году до 503,0 млрд руб. в 2031 году, тогда как Capex снижается с 11,0% до 8,5% выручки.
В модели мы используем плавающую ставку дисконтирования, поскольку текущий высокий уровень процентных ставок в российской экономике не рассматриваем как устойчивый на долгосрочном горизонте. Безрисковая ставка составляет 14,5% в 2026–2027 годах, затем снижается до 13,5% в 2028 году, 12,0% в 2029 году и 11,0% в 2030–2031-м. При премии за риск акций 5,5%, бете 1,2 и доле долга в капитале 12% WACC составляет 19,86% в 2026–2027 годах, 18,98% в 2028 году, 17,66% в 2029 году и 16,78% в 2030–2031-м. Для расчета терминальной стоимости мы используем нормализованный WACC 16,78% и темп роста 4,0%.
«Яндекс Банк» оценивается отдельно от основного бизнеса по мультипликатору P/B. Наш прогноз на конец 2026 года: балансовый капитал — около 95,3 млрд руб., чистая прибыль — порядка 16,0 млрд руб. При целевом P/B 1,3x справедливая стоимость собственного капитала банка — 123,9 млрд руб. Дополнительную стоимость небанковских финансовых сервисов мы отдельно не учитываем. По результатам DCF стоимость основного бизнеса составляет 2,48 трлн руб. После вычета чистого долга без банка в размере 202,2 млрд руб. и добавления стоимости «Яндекс Банка» справедливая капитализация группы составляет 2,40 трлн руб., или 5 981,57 руб. на акцию.
Исходя из потенциала роста на 66,1% к текущей цене 3 602 руб., мы присваиваем акциям «Яндекса» рейтинг «Покупать».
| Показатель | 2025 | 2026E | 2027E | 2028E | 2029E | 2030E | 2031E |
|---|---|---|---|---|---|---|---|
| Выручка основного бизнеса, млрд руб. | 1 355,2 | 1 696,2 | 2 004,9 | 2 320,5 | 2 644,4 | 2 965,6 | 3 267,2 |
| FCFF, млрд руб. | — | 169,4 | 212,5 | 275,2 | 350,4 | 422,3 | 503,0 |
| WACC | — | 19,86% | 19,86% | 18,98% | 17,66% | 16,78% | 16,78% |
| Норма доходности по акциям | — | 21,10% | 21,10% | 20,10% | 18,60% | 17,60% | 17,60% |
| Безрисковая ставка | — | 14,50% | 14,50% | 13,50% | 12,00% | 11,00% | 11,00% |
| Бета | — | 1,20 | 1,20 | 1,20 | 1,20 | 1,20 | 1,20 |
| Премия за рыночный риск (ERP) | — | 5,50% | 5,50% | 5,50% | 5,50% | 5,50% | 5,50% |
| Расчет целевой цены | |
|---|---|
| Сумма дисконтированных FCFF, млрд руб. | 987,80 |
| Темп роста в постпрогнозном периоде | 4,00% |
| Приведенная терминальная стоимость, млрд руб. | 1 493,45 |
| EV основного бизнеса, млрд руб. | 2 481,24 |
| Справедливая капитализация, млрд руб. | 2 402,94 |
| Целевая цена, руб. | 5 981,57 |
| Потенциал роста | 66,1% |
Источник: данные компании, расчеты ФГ «Финам»
Технический анализ
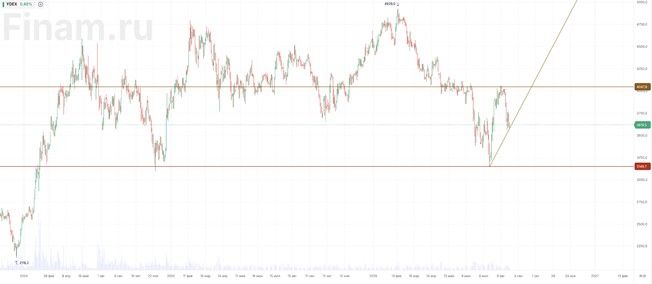
С точки зрения технического анализа акции «Яндекса» сейчас находятся в достаточно интересной точке. После снижения от февральского максимума в районе 4 930 руб. бумага в июле сформировала локальное дно около 3 150 руб., откуда последовал сильный отскок. Сейчас котировки вновь корректируются, однако пока удерживаются выше сформированной восходящей трендовой линии, поэтому говорить о сломе локального восстановления рано. Ближайшим важным сопротивлением остается зона 4 000–4 050 руб.: закрепление выше нее заметно улучшит техническую картину и откроет дорогу к дальнейшему восстановлению. Ключевой поддержкой выступает район 3 150 руб. — уход ниже этого уровня будет уже негативным сигналом и поставит под вопрос текущий восходящий сценарий. Пока базово ожидаем сохранения движения в рамках формирующегося восходящего тренда с постепенным возвращением котировок к 4 000–4 050 руб.
Научитесь самостоятельно находить и анализировать фигуры технического анализа. Посетите онлайн-курс «Практический трейдинг», старт новый группы каждую неделю.
Цены и другие рыночные данные указаны на время подготовки материала, выпущенного 21.08.2026.
Комментарии