ТМК выигрывает от роста спроса в стратегических секторах российской экономики


Мы начинаем покрытие ТМК, крупнейшего российского производителя стальных труб, с рекомендацией «Выше Рынка-Покупать» (Overweight, OW) с целевой ценой 350 рублей за акцию (потенциал роста 43% на горизонте 12 месяцев).
ТМК является крупнейшим производителем стальных труб в России и абсолютным лидером в сегменте труб нефтегазового сортамента (53% доля на рынке нефтегазовых труб в России), включая трубы с премиальными соединениями. Ключевыми потребителями продукции компании являются крупнейшие игроки в нефтегазовой отрасли. ТМК является мировым лидером по объему производства бесшовных труб. ТМК занимает значительную долю в сегменте труб общего назначения и водогазопроводных труб. Доля ТМК в сегменте труб специального назначения, используемых в машиностроительной, атомной, химической и пищевой промышленности, составляет 56%. Таким образом, ТМК выигрывает от роста спроса в стратегических и наиболее динамично развивающихся секторах российской экономики. Диверсифицированная клиентская база обеспечивает стабильность продаж компании.
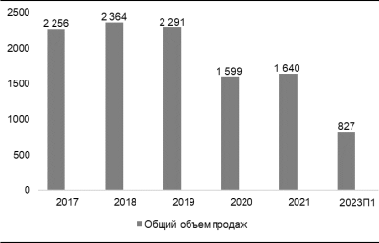
Общий объем продаж трубной продукции (тыс. тонн) ТМК и конкурентов
ТМК

Tenaris
Vallourec
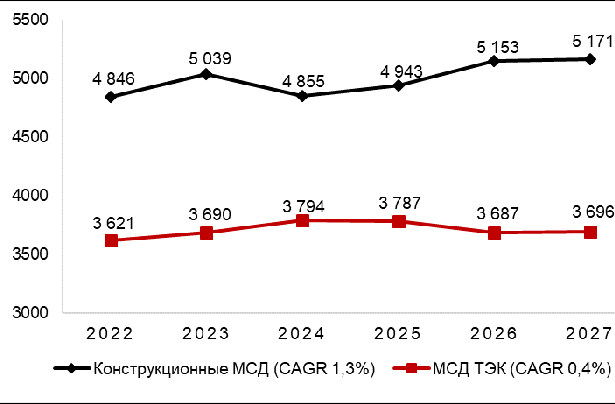
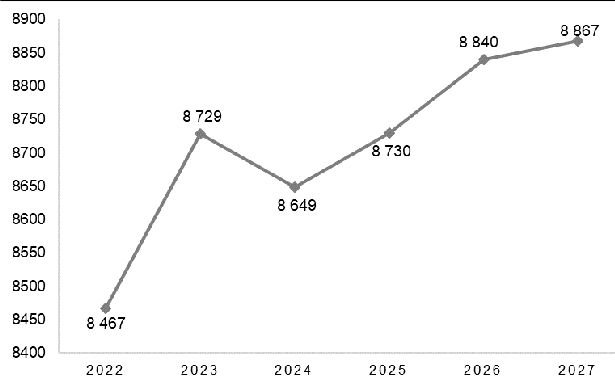
Прогноз спроса на стальные трубы, тыс. тонн
Конструкционные и ТЭК МСД
Итоговая сумма спроса
Источник: ежеквартальный отчет MMI по стальным трубам в РФ
В марте 2021 TMK приобрела 86,54% акций ПАО «ЧТПЗ» (Chelpipe) и в течение года в рамках обязательного предложения о выкупе акций, консолидировала 100% акций Chelpipe. Сумма сделки составила 69,3 млрд руб. В результате сделки ТМК стала крупнейшим производителем бесшовных промышленных и нефтегазовых труб в России и мире. Сделка позволила оптимизировать транспортные расходы, потребление энергии, закупочную политику компании и повысить рентабельность активов Chelpipe за счет интеграции в стальную заготовку, производимую на активах ТМК.
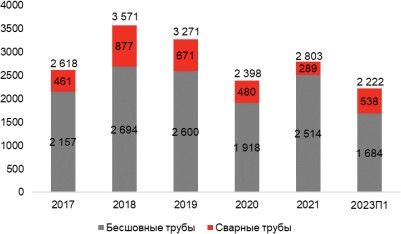
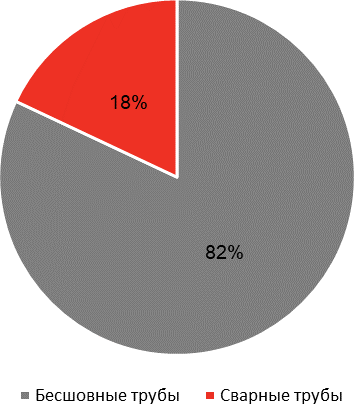
Продажи компании по продуктам за 1П2023
Источник: Данные Компании
Доля экспорта в продажах компании составляет 8-12% в зависимости от сегмента продукции и в основном ориентирована на рынки “дружественных” стран. Более того, мы видим потенциал роста спроса на продукцию ТМК на экспортных рынках. Однако за счет фокуса на внутреннем рынке ТМК удалось избежать существенных проблем с финансовой и транспортной логистикой и ростом оборотного капитала, с которой столкнулись большинство компаний в горно-металлургическом секторе.
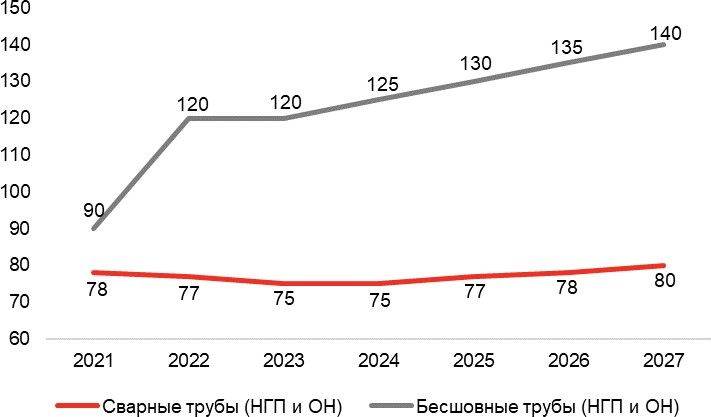
Динамика цен на внутреннем рынке 2021-23 гг. и прогноз до 2027 г., тыс. руб./т, с НДС

Источник: ежеквартальный отчет MMI по стальным трубам в РФ
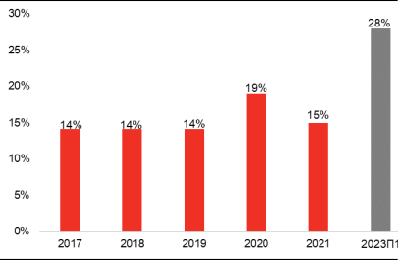
ТМК демонстрирует высокий уровень рентабельности за счет высокого уровня вертикальной интеграции в металлолом и стальную заготовку. В случае роста цен на сырье у компании за счет ценовых формул, учитывающих стоимость металлолома и плоского проката, есть возможность перенести давление на себестоимость на конечного потребителя. До объединения с Chelpipe средняя маржа на уровне EBITDA компании по циклу составляла 15-20%. За первое полугодие 2023 года компания продемонстрировала маржу по EBITDA - 28%.
Мы ожидаем, что компания сохранит маржу EBITDA на уровне 25-29% на прогнозном горизонте. По данным MMI, текущий уровень цен на трубы нефтегазового сортамента позволяет реализовывать продукцию с маржинальностью 35-50% в зависимости от вида продукции. Показатель «Коммерческие, административные и накладные расходы к выручке» сокращается третий год подряд на фоне более быстрого роста выручки, роста операционной эффективности и синергитического эффекта от приобретения Chelpipe.
Коммерческие, административные и накладные расходы ТМК, млрд руб. / % к выручке
Источник: данные Компании
Рентабельность по скорр. показателю EBITDA, %
ТМК
Tenaris
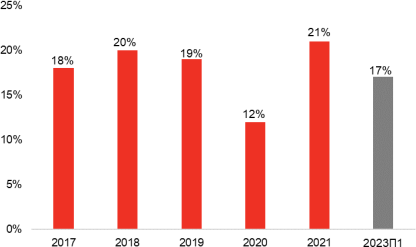
Vallourec
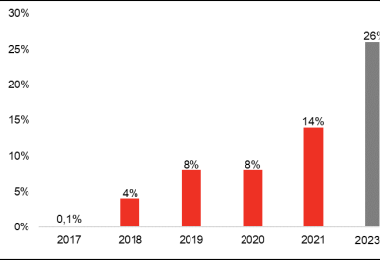
Источник: данные Компании
ТМК демонстрирует сильную финансовую позицию. Показатель Чистый долг / EBITDA (LTM) был ниже целевого значения 2,5х, закрепленного в стратегии ТМК, и составил 1,6х по состоянию на 30 июня 2023. Рубли составляют 77% в структуре долга по валютам (23% доллары США и евро). Средневзвешенная номинальная процентная ставка по заемным средствам была на уровне 8,02% по состоянию на конец первого полугодия 2023 года. ТМК может генерировать положительный свободный денежный поток (СДП) с учетом заявленных инвестиционных проектов. По нашей оценке, СДП в 2023 году составит около 50,5 млрд руб.
Мы видим потенциал роста дивидендных выплат ТМК на среднесрочном горизонте. Официальная дивидендная политика компании предусматривает выплату 25% чистой прибыли на основе консолидированной отчетности. В нашей модели мы предполагаем выплату 25% чистой прибыли в форме дивидендов на прогнозном горизонте, что обеспечивает среднюю годовую дивидендную доходность около 10%.
Стратегическое позиционирование Компании
Основываясь на нашем анализе, мы суммируем основные сильные и слабые стороны ТМК в SWOT таблице ниже.
SWOT анализ Компании
| Strengths (Сильные стороны) | Weaknesses (Слабые стороны) |
|---|---|
| Лидер отрасли - 53% доля рынка в российской нефтегазовой отрасли | Приобретение ряда непрофильных активов с низкой рентабельностью в процесс объединения с Chelpipe |
| Сбалансированная бизнес-модель. 100-ый уровень вертикальной интеграции в металлолом и стальную заготовку | Высокая волатильность цен на листовой прокат |
Компания деконсолидировала сегмент труб широкого диаметра (ТБД) из отчетности, где наблюдается наибольшая конкуренция и дефицит подката (толстого листа) | Значительные потребности в рефинансировании и привлечении нового заемного капитала в среднесрочной перспективе |
| Мощная R&D платформа и лучшие практики в области корпоративного управления (ESG) | |
| Привлекательная дивидендная политика | |
| Opportunities (Возможности) | Threats (Опасения) |
| Рост спроса на премиальную продукцию компании (OCTG с премиальными соединениями) за счет особенностей развития нефтегазовой отрасли | Возможность давления на цены со стороны крупнейших потребителей |
| Рост спроса на трубы в строительном секторе | Введение дополнительных мощностей конкурентами (ОМК и Уральская Сталь) в сегменте бесшовных труб |
| Активное участие в импортозамещении, прежде всего, в шельфовых проектах по добыче углеводородов | Рост конкуренции со стороны пластиковых труб в строительном секторе и ЖКХ. Технологии использования полимерных труб для замены OCTG. |
| Потенциал роста экспорта продукции в “дружественные” страны | Риск роста налоговой нагрузки |
Источник: Альфа-Банк
Strengths (Сильные стороны)
- ТМК является абсолютным лидером на российском трубном рынке с общей долей 38% и долей в нефтегазовом секторе 53% на конец 2022 года.
- ТМК является лидером по производству бесшовных труб нефтегазового сортамента с премиальными соединениями.
- 100%-ый уровень вертикальной интеграции в металлолом и стальную заготовку (биллеты). Рентабельность ТМК на уровне EBITDA margin сопоставима с лидерами мировой трубной промышленности (Tenaris и Vallourec).
- Дивидендная политика ТМК предусматривает выплату не менее 25% от годовой консолидированной чистой прибыли по МСФО. В нашей модели мы предполагаем выплату 25% чистой прибыли в форме дивидендов на прогнозном горизонте, что обеспечивает среднюю годовую дивидендную доходность около 10% по нашей модели.
Weaknesses (Слабые стороны)
- В результате слияния с Chelpipe ТМК получила ряд активов, производящих непрофильную продукцию (арматуру, баллоны для пищевой промышленности и т.д.). Данные производства обладают более низкой рентабельностью по сравнению с основным трубным бизнесом компании и размывают консолидированные показатели.
- Рост цен на основные виды сырья, включая лом черных металлов и листовой прокат, может оказывать давление на рентабельность ТМК. Цены на рынке черных металлов остаются достаточно волатильными. У ТМК нет интеграции в сегменте плоского проката.
Opportunities (Возможности)
- Тренды в нефтегазовой индустрии в России создают долгосрочный спрос на высококачественное нефтесервисное обслуживание. Разработка более сложных месторождений с трудноизвлекаемыми запасами может привести к росту спроса на бесшовные трубы нефтегазового сортамента с премиальными соединениями. Рост масштабов горизонтального бурения увеличивает среднюю глубину скважин и соответственно потребление бесшовных труб с премиальными соединениями.
- Импортозамещения трубной продукции для шельфовых проектов также является серьезным драйвером спроса на продукцию ТМК, включая высокопрочные обсадные и насосно-компрессорные трубы, в том числе в хладостойком исполнении, обсадные трубы и новые типы премиальных резьбовых соединений со специальными свойствами.
- ТМК остается крупным экспортером труб, которые включает весь основной сортамент продукции компании. Доля экспорта сварных труб нефтегазового сортамента составляет 10%, сварных промышленных труб также 10%, бесшовных OCTG 12% и бесшовных промышленных труб 8%. Мы ожидаем роста потребления труб нефтегазового и строительного сортамента в “дружественных странах”, включая страны Ближнего зарубежья, страны Азии и Ближнего Востока.
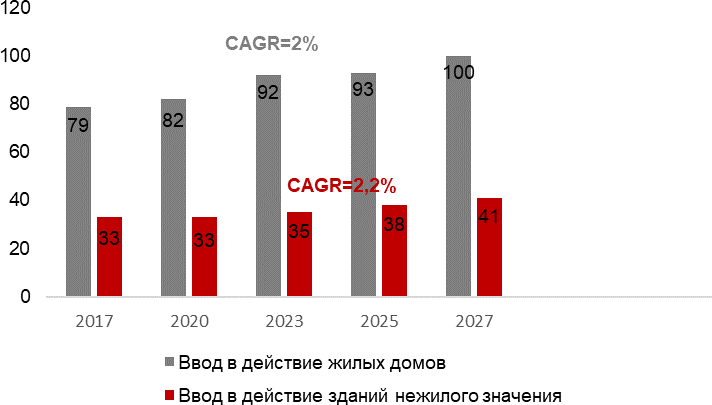
- Рост ввода жилых домов до 2027 года прогнозируется со среднегодовым ростом в 2%, активно развивается строительство жилья на стальном каркасе, где есть преференции по снижению стоимости предоставления земельных участков. По оценкам экспертов в 2026–2027 годах 5–7% от общего объема новых жилых домов будут построены из металлических каркасов, а к 2030 году — уже 20%.
- В начале 2023 года был анонсирован запуск комплексной программы
- «Строительство» сроком на 5 лет, ориентированной на строительство и реконструкцию объектов социальной, медицинской и спортивной инфраструктуры. Строительство таких проектов по новой программе станет драйвером роста спроса для труб, используемых в ЖКХ.
Threats (Угрозы)
- С долей 53% в нефтегазовом секторе на конец 2022 года, ТМК поставляет около 50% объемов 5 крупнейшим потребителям, на крупнейшего клиента приходится 28% в нефтегазовом секторе. В случае негативного сценария на рынке углеводородов, несмотря на наличие рыночных формул для ценообразования, ТМК может столкнуться с определенным давлением со стороны основных покупателей, принимая во внимание стратегическую важность нефтегазового сектора для российской экономики.
- В период с 2024 по 2026 год планируется запуск ряда производств бесшовных труб среднего и малого диаметра для нефтегазовой отрасли (два стана на площадке Уральской Стали в Оренбурге мощностью 250 тыс. тонн и 450 тыс. тонн и на Высунском МЗ (ОМК) стан мощностью 450 тыс тонн). Ожидается расширение предложения и усиление конкуренции в секторе, прежде всего, высокопрочных труб с премиальными резьбовыми соединениями. Предложение бесшовных труб в секторе растет на 15% в среднесрочной перспективе по оценкам по оценкам MMI.
- В строительном и инфраструктурном секторах основным конкурентом стальных труб являются пластиковые трубы, которые применяются в коммунальном хозяйстве (водопроводные и канализационные сети, ливневки, дренажные системы), сельском хозяйстве, промышленности, дорожном строительстве. Применение полимерных труб в сфере ЖКХ во многих странах мира доходит до 85%, в то время как в России пока этот показатель находится на уровне 35%. Рост потребления полимерных труб в России может ускориться. Также в нефтегазовом секторе начинаются разработки технологии производства обсадных и насосно-компрессорных труб из высокопрочного полимера для замены стальных. По данным агентства MMI, Роснефть разработала технологию производства обсадных труб из сверхпрочного полимера.
- Потенциальный рост налоговой нагрузки.
Российский рынок труб
Трубы нефтегазового сортамента. В 2023 – 2024 году прогнозируется стагнация объемов добычи нефти, ввиду наложенных санкций на отрасль. С 2025 году ожидается плавный рост добычи до 525 млн тонн в 2027 году. По причине снижения эффективности добычи нефти прогнозируется рост проходки и ввода новых скважин. Усложнение геологических условий добычи нефти ведет увеличению доли горизонтального бурения и соответствующему росту спроса на трубы с премиальными соединениями.
Вероятный рост потребления труб прогнозируется за счет роста ввода новых скважин и проходки в бурении. По оценкам MMI, на горизонте 2027 года потребление нефтегазопроводных (НГП) труб сохранится на текущем уровне, бурильные трубы будут расти с CAGR 3,7%, обсадные – CAGR 0,7%, насосно- компрессорные – CAGR 0,4%.
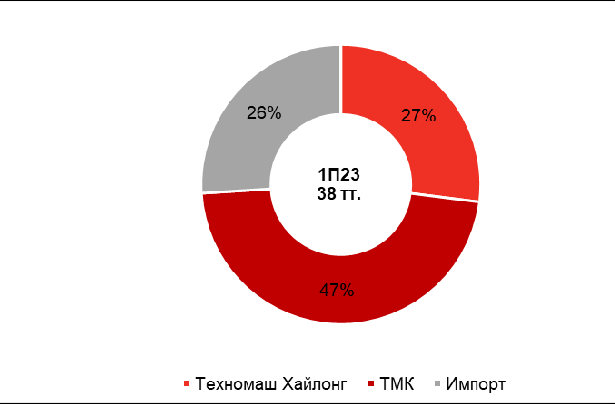
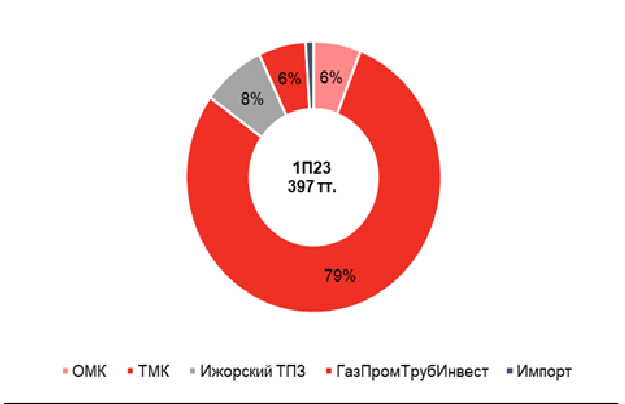
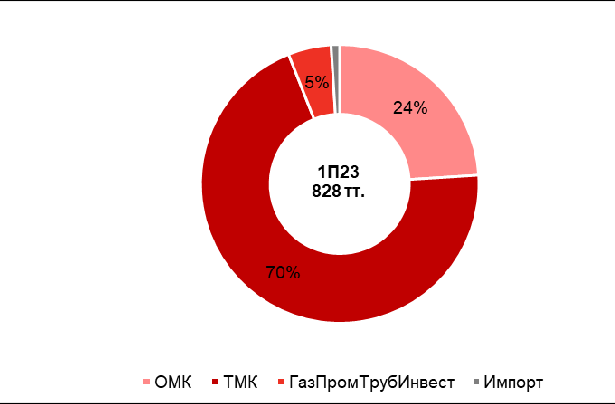
В структуре рынка бесшовные трубы занимают долю, существенно превышающую долю сварных труб. В среднем эта доля составляет более 70%. К сегменту бесшовных труб относятся бурильные трубы, насосно- компрессорные трубы (НКТ) и обсадные трубы. Обсадные трубы применяются для крепления нефтяных и газовых скважин в процессе их строительства и эксплуатации, в то время как НКТ применяются в процессе эксплуатации нефтяных и газовых скважин для транспортировки жидкостей и газов внутри обсадных колонн. ТМК является абсолютным лидером в России в данных сегментах бесшовных труб.
Конкуренция в сегменте бурильных труб, внутренние поставки, %
Конкуренция в сегменте насосно- компрессорных труб, внутренние поставки, %
Источник: ежеквартальный отчет MMI по стальным трубам в РФ
Конкуренция в сегменте обсадных труб, внутренние поставки, %
Конкуренция в сегменте нефтегазовых труб, внутренние поставки, %
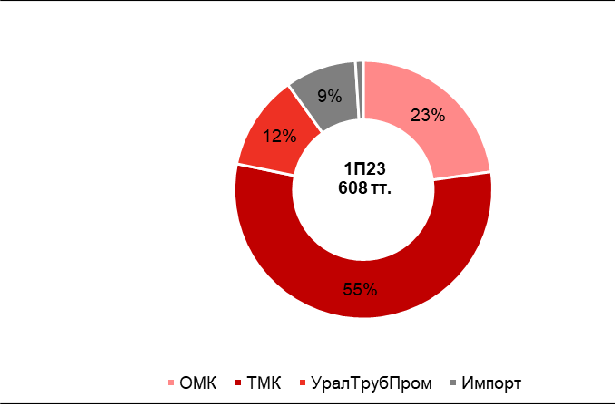
Источник: ежеквартальный отчет MMI по стальным трубам в РФ Источник: ежеквартальный отчет MMI по стальным трубам в РФ
Крупнейшие нефтегазовые компании в России реализуют ряд стратегических проектов, которые обеспечивают рост спроса на трубы нефтегазового сортамента:
Роснефть - Проект «Восток Ойл» включает 52 лицензионных участка на севере Красноярского края и в Ямало-Ненецком автономном округе, на которых расположены 13 месторождений нефти и газа, в том числе месторождения Ванкорского и Пайяхского кластеров. Реализация проекта обеспечит выполнение задачи по увеличению грузопотока по Северному морскому пути до 80 млн тонн к 2024 году. В рамках реализации проекта планируется бурение 6,5 тыс. скважин.
Лукойл -Месторождение D33 (Д-33) расположено в 32 км к северо- западу от Кравцовского (Д-6) месторождения, в 57 км от береговой линии (Куршская коса), на расстоянии около 100 км от промбазы Ижевское и порядка 70 км от точки выхода действующего трубопровода с морского месторождения Д-6 на берег. Запасы D33 оцениваются в 21,2 млн тонн нефти. В августе 2021 г стало известно, что бурение на D33 с использованием самоподъемной буровой установки компания планирует начать в конце 2022 года, начать добычу в 2024 г., вывести месторождение на "полку" добычи в 1,8 млн т с 2025 г. и удерживать ее минимум три года. Для данных проектов потребуется использование высокопрочных OCTG труб с премиальными резьбовыми соединениями.
Транснефть - Компания инвестирует около 1 трлн рублей по программе развития в 2022-2026 годах. До 2026 года компания построит на узловых нефтеперекачивающих станциях 20 резервуаров объемом 670 тыс. куб м., планируется замена 3,8 тыс. км. Нефтепроводов. Общий объем финансирования по программе развития с 2022 по 2026 год предусмотрен в размере около 1 трлн рублей, в рамках которой планируется замена 3,8 тыс. км нефтепроводов и нефтепродуктопроводов.
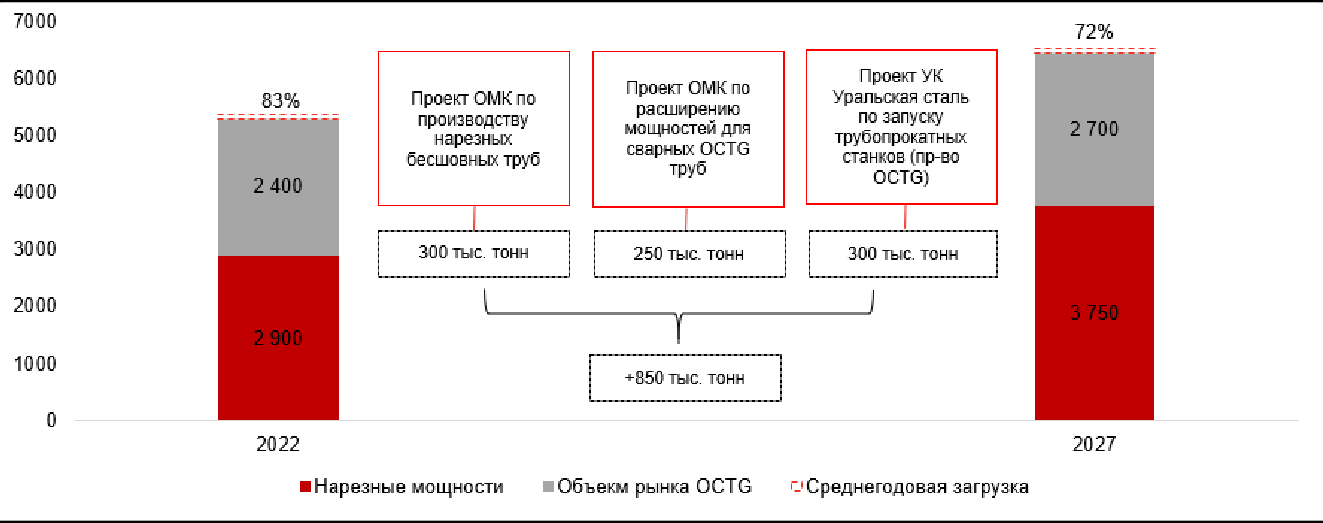
С точки зрения предложения, увеличение мощностей игроков в 2023-2027 гг., главным образом, ожидается в сегменте труб нефтегазового сортамента. Уральская сталь запускает 2 стана для производства труб конструкционного и нефтегазового сортамента (два стана на площадке Уральской Стали в Оренбурге мощностью 250 тыс. тонн и 450 тыс. тонн). Компания ОМК планирует запустить производство бесшовных труб OCTG в 2023 году, с выходом на проектную мощность в 2024 году на Выксунском МЗ (стан мощностью 450 тыс. тонн). Ожидается расширение предложения высокопрочных труб с премиальными резьбовыми соединениями.
Динамика производства труб МСД для ТЭК в РФ по типу производства, тыс. тонн
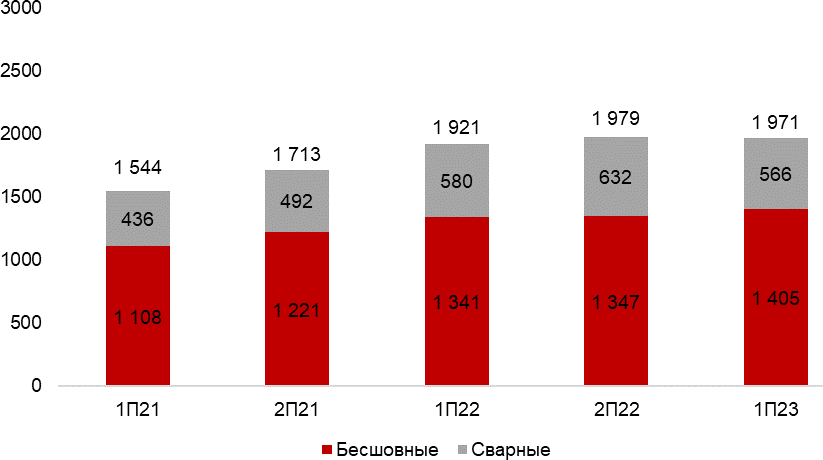
Источник: ежеквартальный отчет MMI по стальным трубам в РФ
Прогноз баланса мощностей и средней загрузки производителей МСД ТЭК, тыс. тонн
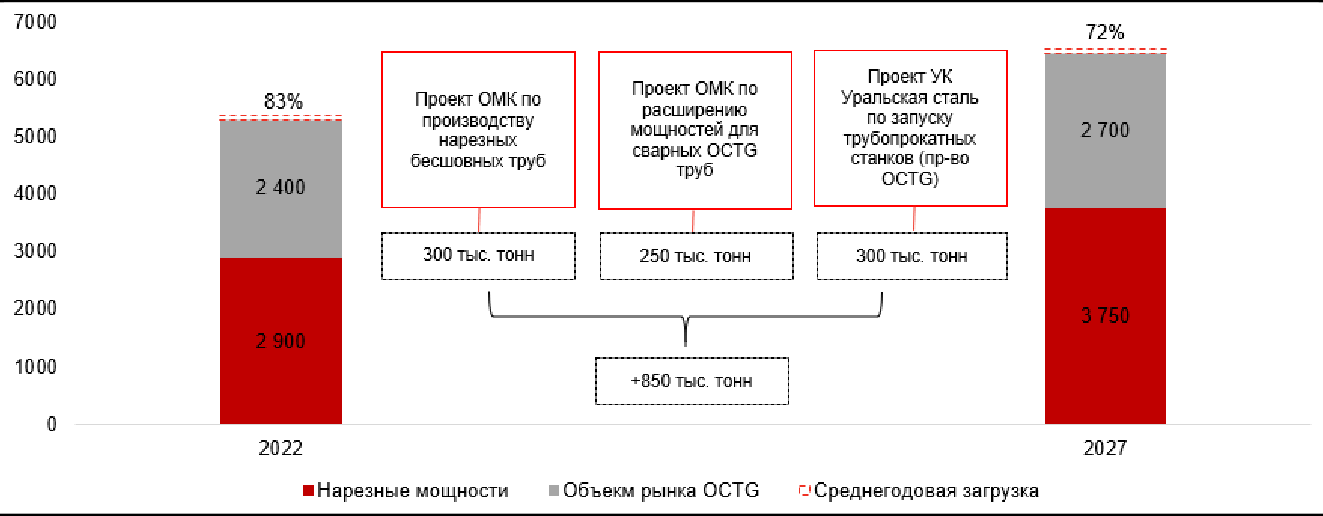
Источник: ежеквартальный отчет MMI по стальным трубам в РФ
Прогноз ввода новых мощнастей на рынке стальных труб
| Холдинг | Производитель | Тип труб | Стан | Регион | Город | Год запуска | Тип проекта | Заявленная мощность тыс. тонн |
|---|---|---|---|---|---|---|---|---|
| УК Уральская Сталь | Уральская сталь | Бесшовные трубы | ТПА 80 | Оренбургская область | Новотроицк | 2024 | Реализуется | 250 |
| УК Уральская сталь | Уральская сталь | Бесшовные трубы | ТПА 70-270 | Оренбургская область | Новотроицк | 2026 | Планируется | 450 |
| ОМК | Выксунский МЗ | Бесшовные трубы | ТПА 70-270 | Нижегородская область | Выкса | 2023 | Реализуется | 450 |
| Прочие | Проф-НН | Сварные трубы | ТЭСА | Нижегородская область | Нижний Новгород | 2023 | Реализуется | 60 |
| Металл Сервис | МС Тамбов | Сварные трубы | ТЭСА 219- 530 | Тамбовская область | Тамбов | 2023 | Реализуется | 100 |
| Металлинвест | Металлинвест | ТБД | - | Свердловская область | Нижний Тагил | 2026 | Планируется | 100 |
Источник: ежеквартальный отчет MMI по стальным трубам в РФ
Прогноз развития мощностей стальных труб в РФ, тыс. тонн
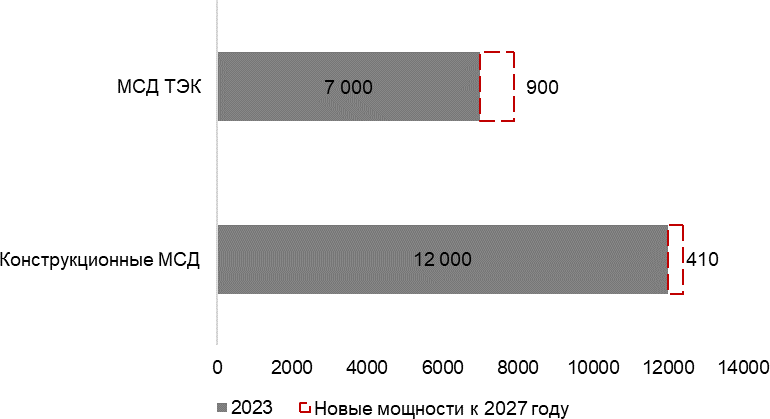
Источник: ежеквартальный отчет MMI по стальным трубам в РФ
Трубы строительного сортамента. Ввод жилых домов будет расти до 2027 года c CAGR 2%. С 1 января 2023 года начала действовать комплексная госпрограмма «Строительство» сроком на 5 лет. Основными целями госпрограммы являются: 1) увеличение к 2027 году не менее чем в 1,5 раза объема ввода в эксплуатацию объектов капитального строительства; 2) сокращение к 2027 году не менее чем в 2 раза количества незавершенных объектов капитального строительства. Реализация проектов по новой программе станет драйвером роста спроса для труб строительного сортамента.
Перспективы развития строительной отрасли, млн м2
Источник: ежеквартальный отчет MMI по стальным трубам в РФ
По оценкам MMI, с учетом макроэкономических показателей строительной отрасли, объемы потребления труб строительного сортамента в России будут расти с CAGR 1,3% на горизонте 2027 года. Потребление общего назначения трубы будут расти с CAGR 1,0%, водогазопроводные трубы (ВГП) – CAGR - 0,5%, специальные виды - CAGR 2,3%.
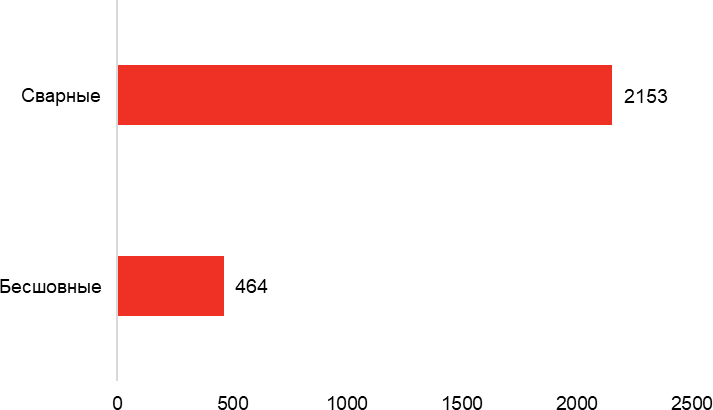
Динамика потребления труб МСД Конструкционные в РФ за 1П23
Источник: ежеквартальный отчет MMI по стальным трубам в РФ
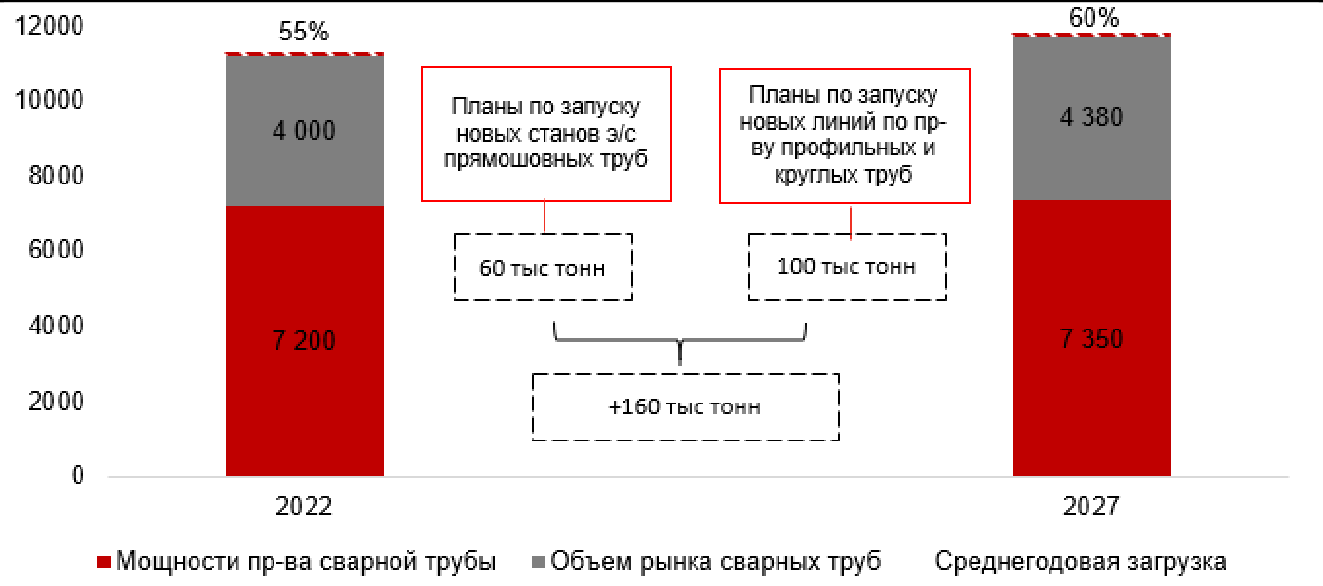
Прогноз баланса мощностей и средней погрузки производителей МСД Конструкционные
Источник: ежеквартальный отчет MMI по стальным трубам в РФ
Трубы строительного сортамента в основном представлены сварными трубами. В структуре рынка сварные трубы занимают долю, существенно превышающую долю бесшовных труб. В среднем эта доля составляет 85%. Сектор труб строительного сортамента представлен тремя основными сегментами, где ТМК занимает значительную долю:
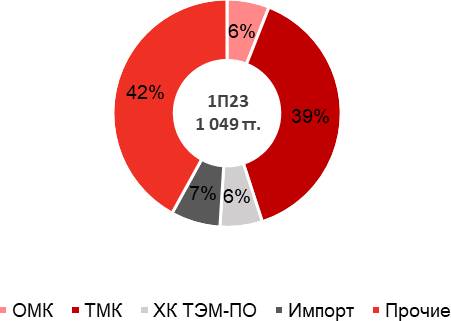
Трубы общего назначения – предназначены для применения в строительстве, ЖКХ, изготовления деталей машин и узлов в автомобильной, буровой, нефтепромысловой, горно-шахтной, крановой и других отраслях. На данном рынке присутствует много игроков. Доля ТМК в данном сегменте чуть менее 40%. Основными потребителями являются металлотрейдеры и строительные компании, занимающиеся развитием инфраструктурных проектов.
Конкуренция в сегменте труб общего пользования за 1П23, %
Источник: ежеквартальный отчет MMI по стальным трубам в РФ
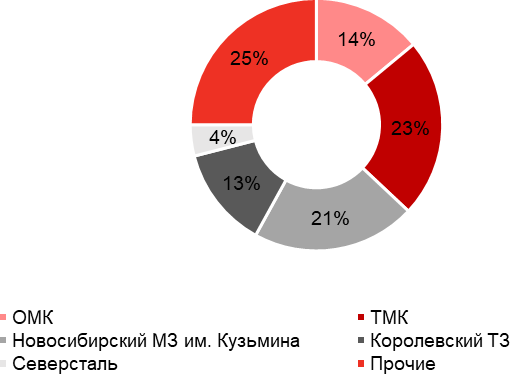
Водогазопроводные трубы – применяются для водопроводов и газопроводов, систем отопления, а также для изготовления деталей водопроводных и газопроводных конструкций. Рынок представлен большим количеством игроков. ТМК нарастил долю на данном рынке до 23% в первом полугодии 2023 года. Более 80% водогазопроводных труб закупают металлотрейдеры. В случае больших строительных проектов значительные объемы закупаются у производителя.
Конкуренция в сегменте водогазопроводных труб за 1П23, %
Источник: ежеквартальный отчет MMI по стальным трубам в РФ
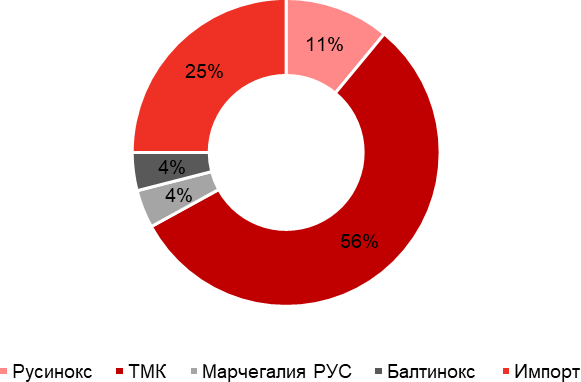
Специальные трубы – (нержавеющие, котельные, подшипниковые) – трубы предназначены для изготовления машин, оборудования и деталей в машиностроительной, атомной, химической, пищевой и нефтеперерабатывающей промышленности. Совокупная доля ТМК в данном сегменте в 1 полугодии 2023 года составила 56%. Поставки по импорту заняли четверть от общего объёма потребления, где большая доля принадлежит Китаю. Наиболее востребованными на рынке РФ среди специальных труб являются нержавеющие трубы. Принимая во внимание проект ТМК по производству нержавеющего проката, у компании есть значительный потенциал для импортозамещения в данном сегменте.
Конкуренция в сегменте специальных труб за 1П23, %
Источник: ежеквартальный отчет MMI по стальным трубам в РФ
Прогноз баланса мощностей и средней погрузки производителей МСД ТЭК, тыс тонн
Источник: ежеквартальный отчет MMI по стальным трубам в РФ
Баланс рынка бурильных труб в РФ за 2023, тыс. тонн
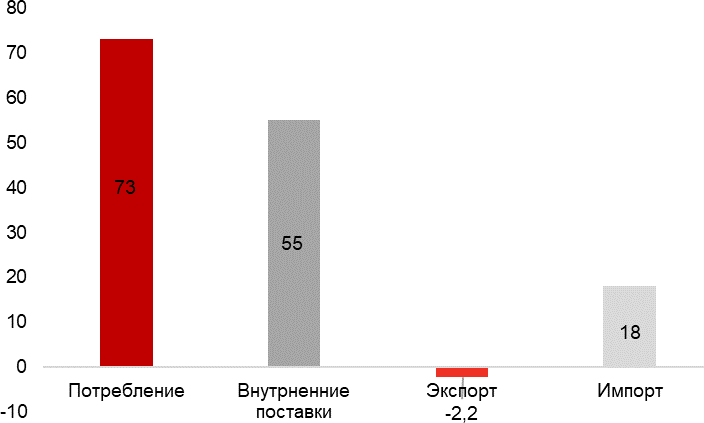
Структура потребления бурильных труб по потребителям, тыс. тонн
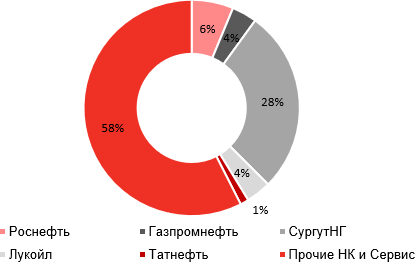
Источник: ежеквартальный отчет MMI по стальным трубам в РФ
Баланс рынка насосно- компрессорных труб в РФ за 2023, тыс. тонн
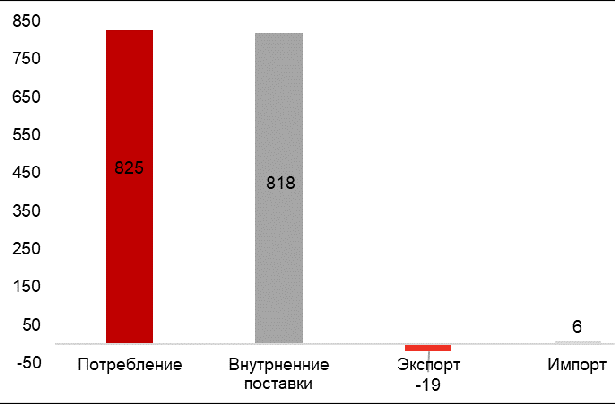
Баланс рынка обсадных труб в РФ за 2023, тыс. тонн
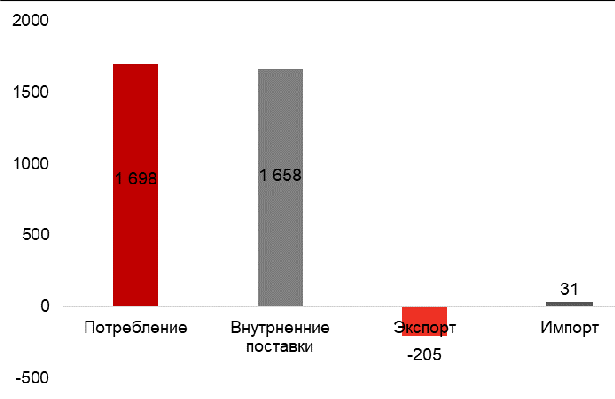
Источник: ежеквартальный отчет MMI по стальным трубам в РФ
Конкуренция в сегменте обсадных труб за 1П23, внутренние поставки, %
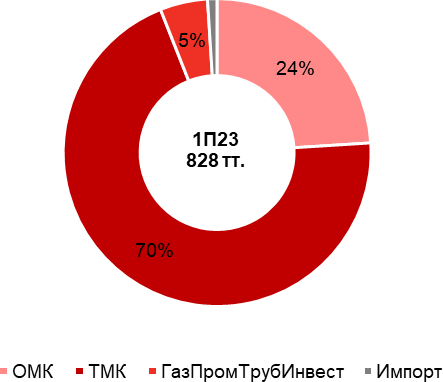
Источник: ежеквартальный отчет MMI по стальным трубам в РФ
Баланс рынка нефтегазовых труб за 2023, тыс. тонн
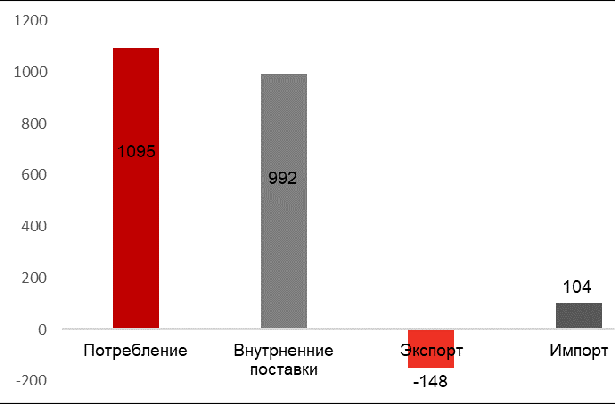
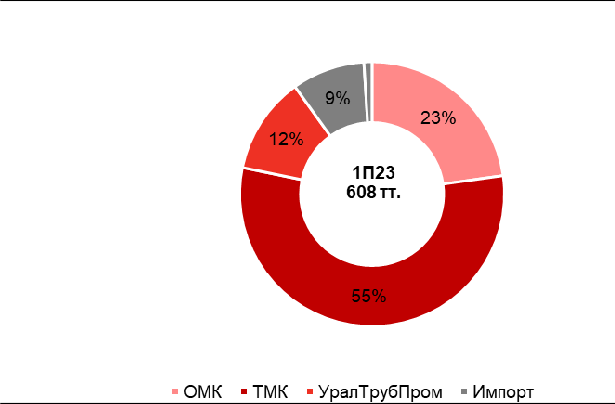
Конкуренция в сегменте нефтегазовых труб за 1П23, %
Источник: ежеквартальный отчет MMI по стальным трубам в РФ
Баланс рынка труб общего назначения за 2023, тыс. тонн
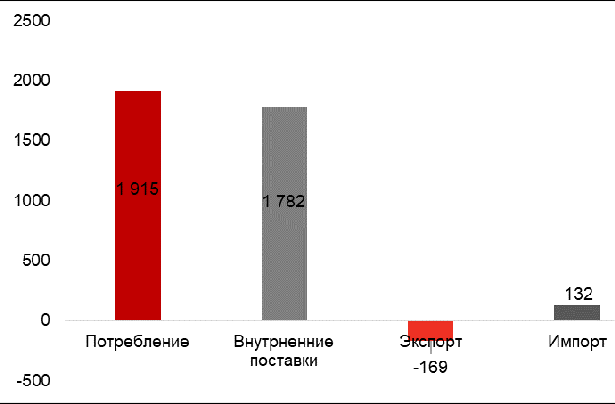
Конкуренция в сегменте труб общего пользования за 1П23, %
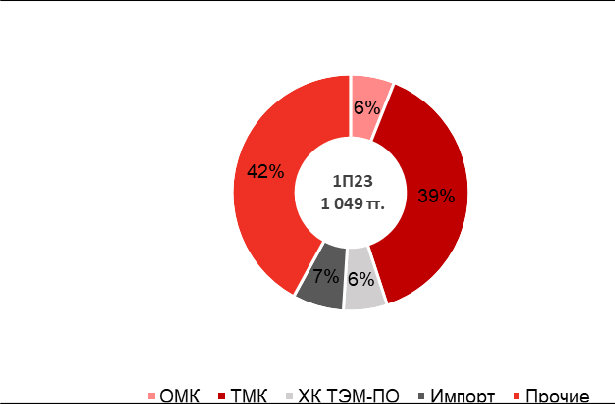
Баланс рынка водогазопроводных труб за 2023, тыс. тонн
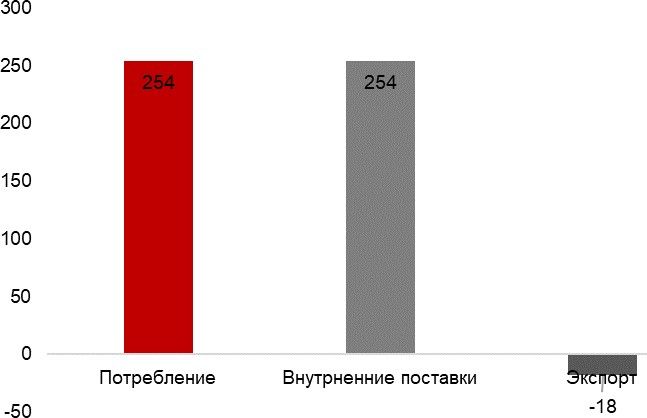
Баланс рынка специальных труб за 2023, тыс. тонн

Источник: ежеквартальный отчет MMI по стальным трубам в РФ
Активы ПАО «ТМК». В 2001 году в форме закрытого акционерного общества была создана Трубная Металлургическая Компания. В следующем году в состав ТМК вошли Волжский, Северский и Синарский трубные заводы. Двумя годами позднее в состав Компании также вошел Таганрогский металлургический завод, с помощью которого снизилась материалоемкость производства и улучшилось качество стали. В 2005 году Компания претерпела изменение организационно- правовой формы (из ЗАО в ОАО), что было обусловлено планами по развитию компании и привлечению новых средств. В тот же год создаемся дочерняя компания -ТМК Global AG, как официальный дистрибьютор в странах дальнего зарубежья. Уже в следующем году производитель труб выходит на Лондонскую биржу, где начинают котироваться депозитарные расписки (ГДР) Компании. В то же время в 2007 ТМК разместила свои акции на ММВБ, ведущей отечественной бирже. В следующем году Компания приобрела американские активы как следствие реализации стратегии по расширению присутствия на глобальном рынке, а уже в 2009 году был создан европейский дивизион ТМК, образуя интегрированный металлургический комплекс, производящий трубы и стальную заготовку. В 2012 Компания приобрела 55% акций трубного завода в Омане. Позднее, уже в 2020 году, Совет директоров принял решение о делистинге ГДР на Лондонской бирже. Самым последним значимым событием компании в 2021 году стало приобретение пакета акций ПАО «ЧТПЗ», ожидания позитивного синергетического эффекта за счет оптимизации загрузки мощностей, логистических расходов, а также роста операционной эффективности бизнеса. Более подробное становление компании ТМК можно увидеть на рисунке 1 ниже.
Процесс развития Трубной Металлургической Компании

Источник: данные Компании
На сегодняшний день периметр Группы «ТМК» включает в себя Российский дивизион, представленный 9 предприятиями. Большая часть активов компании расположена главным образом в Свердловской области (см рис. 2). Одной из основных последних стратегических целей Трубной Металлургической Компании стала покупка Челябинского трубопроводного завода (ЧТПЗ) с целью расширения и оптимизации производственных мощностей объединенной компании.
Диверсифицированная операционная платформа: хорошо сбалансированный портфель активов ТМК

Источник: данные Компании
Устойчивое развитие. ТМК стремится быть ответственным поставщиком экологически эффективных и безопасных решений для потребителей труб. С момента основания Компания ведет активную работу по всех сферах устойчивого развития, реализуя инициативы, которые соответствуют передовым практикам.
Социальная ответственность. Компания создает современные рабочие места, обеспечивает конкурентный уровень оплаты труда, социальные гарантии. По данным за 1П23 года общая численность сотрудников составляет более 60 тысяч.
Взаимоотношения ТМК и сотрудников строятся по принципу справедливого партнерства. Оно выражается в лояльности сотрудников к Компании, в их стремлении постоянно улучшать результаты своей деятельности. В свою очередь, компания занимается укомплектованием штата, обучение сотрудников, развитием корпоративной культуры, а также проводит различные социальные программы от льгот и пособий, до организации отдыха.
>70% ежегодный охват сотрудников обучением. Подготовка к Всемирному дню безопасности стала традицией на предприятиях ТМК. Результатом ее проведения стало снижение случаев травматизма во всех дивизионах компании.
Защита окружающей среды. Экологическая политика ТМК нацелена на то, чтобы не только минимизировать воздействие на окружающую среду и обеспечить ее сохранность, но и качественно улучшить ситуацию. Усовершенствованные подходы и принципы компании в сфере экологии базируются на лучших мировых природоохранных практиках, в основе которых лежат три главных приоритета:
1.Экотехнологии при проектировании производств | 2.Экопроцессы, позволяющие снизить нагрузку на экологию | 3.Экопродукты, безопасные на всем производственном цикле |
Основополагающим документом системы экологического менеджмента (СЭМ) является экологическая политика ПАО «ТМК, определяющая стратегию природоохранной деятельности Компании. Экологические политики заводов поддерживают принципы и цели корпоративной экологической политики ПАО «ТМК».
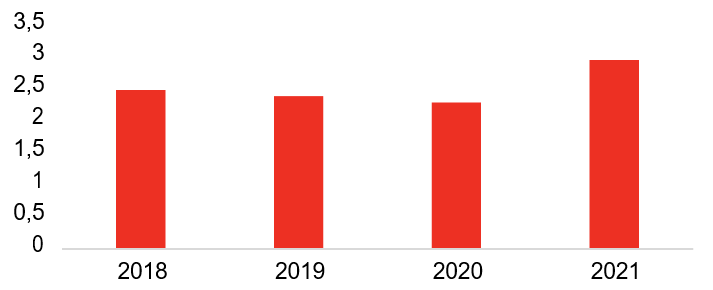
В 2021 году общие затраты ТМК на природоохранную деятельность составили около 3,8 млрд рублей, из которых более 975 млн рублей было инвестировано в «зеленые» технологи. По сравнению с 2020 годом почти в три раза увеличился объем «зеленых» инвестиций, что обусловлено активной деятельностью Компании по минимизации экологических рисков. В 2021 году расходы на охрану атмосферного воздуха, которые включают расходы на обеспечение текущей работы, содержание и эксплуатацию пылегазоочистного оборудования, составили более 400 млн рублей.
Общие расходы на экологические аспекты, млрд
Источник: данные Компании
На сегодняшний день Компания использует электросталеплавильный способ производства с доменным как основное выплавки стали, который является самым зеленым способом ввиду снижения выбросов в четыре раза по сравнению традиционным-производством.
Структура акционерного капитала и корпоративное управление. Осенью 2006 года Компания вышла на IPO, и началась торговля ГДР ТМК на Лондонской фондовой бирже, а также обыкновенных акций на РТС. Тогда в ходе IPO Компания разместила 180 млн акций по цене $5.4, тем самым Компания смогла привлечь более $1 млрд. Сильный спрос привел к размещению с переподпиской в 19 раз. Далее, уже в апреле 2007 года, акции ТМК начали обращаться на ММВБ с тикером TRMK. ТМК несколько раз проводила дополнительную эмиссию бумаг в 2010 2014 и 2016 гг., в результате которой РОСНАНО является владельцем 5,5% акций Компании. Также стоит отметить, что в 2017 году Компания проводила вторичное публичное размещение акций (SPO) 13,4% капитала, тем самым смогла выкупить аналогичную долю бумаг ТМК у ВТБ банка.
На текущий момент уставной капитал ПАО «ТМК» состоит из более 1 млрд обыкновенных акций номинальной стоимостью 10 рублей, и его размер составляет 10 331 353 660 рублей. Структура владения акциями ПАО “ТМК” представлена на рисунке ниже.
Структура акционерного капитала

Источник: данные Компании
90,6% акций ПАО «ТМК» принадлежат кипрской TMK Steel Holding Limited, которая в июне этого года после редомициляции была перерегистрирована в России. В то же время, 9,4% акций находятся в свободном обращении.
ПАО «ТМК» остается на активной стадии постоянного совершенствования корпоративного управления: в 2020 году Советом директоров утвержден количественный состав Правления – 8 человек.
Оценка Компании: Наш подход к оценке ТМК базируется на двух методах: оценка по модели DCF и оценка на основе мультипликаторов. Принимая во внимание небольшое количество компаний-аналогов в мире и фактическое отсутствие трубных компаний с публичным статусом на российском рынке, получить справедливую оценку ТМК в текущей ситуации достаточно сложно.
С точки зрения сравнения ТМК с компаниями-аналогами мы видим только двух основных игроков на международном трубном рынке с публичным статусом – Tenaris и Vallourec. ТМК исторически торговалась с 20% дисконтом к данным компаниям, которые обладают более широким и сложным сортаментом продукции, а также больше сконцентрированы в нефтегазовом секторе. В настоящий момент ТМК торгуется с дисконтом 28% к данным компаниям, что говорит о недооценке инвестиционного кейса компании в моменте. Мы считаем некорректным сравнение ТМК с российскими и международными стальными компаниями ввиду более высокой цикличности бизнеса по производству стали, существенной разницы в формулах ценообразования и отличной динамики на экспортно-импортных рынках.
Сравнение мультипликаторов компаний-аналогов
| EV/EBITDA | PE | |||||||
|---|---|---|---|---|---|---|---|---|
| FY21 | FY22 | FY23e | FY24e | FY21 | FY22 | FY23e | FY24e | |
| Vallourec | 5,0x | 2,7x | 3,6x | 3,3x | -6,4x | -6,7x | 6,2x | 5,2x |
| Tenaris | 5,0x | 4,0x | 3,7x | 4,6x | 4,7x | 6,5x | 5,6x | 7,4x |
| Weighted average | 5,0x | 3,8x | 4,3x | 4,4x | 2,9x | 4,7x | 5,7x | 7,1x |
Источник: Bloomberg, Альфа-Банк
Анализируя исторические мультипликаторы и дисконты ТМК к международным аналогам, мы считаем справедливыми мультипликаторы 3,5x 2024e EV/EBITDA и 4,0x 2024e P/E для оценки компании. Данные показатели представляют дисконт 20% и 40%, что соответствует средним историческим показателям и отражает текущей геополитические и риски, и в случае с показателем P/E более высокую волатильность и сложность прогнозирования результатов компании на уровне чистой прибыли.
Наша оценка по DCF базируется на пятилетнем прогнозном периоде. Ниже представлены наши макроэкономические прогнозы. Цены на трубную продукцию базируются на наших оценках и оценках консалтингового агентства MMI. Темп роста в постпрогнозном периоде на уровне 0% и 30%-ый дисконт стоимости компании в постпрогнозном периоде отражают запуск производства нержавеющей стали компанией в 2028 году, в то время как 100% инвестиционной фазы приходится на прогнозный период 2023-2027гг в нашей модели. Мы видим значительные риски реализации данного проекта в соответствии с планом. Мы используем WACC 15% в нашей модели, который рассчитан на основе безрисковой процентной ставки 13% и премия за риск инвестиций в акции 7,5%. Стоимость долга в модели 8% в соответствии с данными компании.
Мы начинаем покрытие ТМК с рекомендацией “Выше Рынка - Покупать“ (Overweight, OW) с целевой ценой 350 рублей за акцию (потенциал роста 43% на горизонте 12 месяцев). На основе нашей DCF-модели мы оцениваем компанию на уровне 343 руб. за акцию. В данном отчете наша оценка компании основана на трех параметрах (оценка по DCF: 1/3; 3,5x 2024e EV/EBITDA : 1/3 и 4х 2024 P/E : 1/3).
Детали нашей оценки по DCFпредставлены ниже.
DCF модель компании
| 2023e | 2024e | 2025e | 2026e | 2027e | MID-CYCLE, 2023E-2027E | |
|---|---|---|---|---|---|---|
| Forecast year | 1 | 2 | 3 | 4 | 5 | |
| EBIT | 70 612 | 136 475 | 146 895 | 158 271 | 172 562 | 136 963 |
| Taxes on EBIT | -24 000 | -26 117 | -28 925 | -32 274 | -35 954 | -27 393 |
| Tax adjusted EBIT | 46 612 | 110 358 | 117 970 | 125 997 | 136 608 | 109 570 |
| D&A | 24 129 | 15 288 | 17 330 | 19 626 | 20 831 | 19 441 |
| Less: Capex | -55 037 | -74 236 | -38 992 | -27 470 | -27 470 | -27 470 |
| Change in working capital | 50 976 | 51 696 | 8 530 | 8 714 | 9 093 | 9 093 |
| Unleveraged free cash flow | 66 680 | 103 106 | 104 838 | 126 867 | 139 062 | 110 634 |
| WACC % | 15% | 15% | 15% | 15% | 15% | 15% |
| Discount factor | 0,87 | 0,76 | 0,66 | 0,58 | 0,50 | 0,44 |
| PV of FCF | 58 092 | 78 257 | 69 323 | 73 085 | 69 792 | 48 679 |
| Cumulative PV of FCF | 58 092 | 136 349 | 205 672 | 278 757 | 348 549 |
Источник: Альфа-Банк
Расчет справедливой стоимости
| Fair value calculation: | |
|---|---|
| Cumulative PV of FCF | 348 549 |
| Terminal FCF growth (%) | 0,0% |
| Terminal value | 230 492 |
| Terminal value (% of total corporate value) | 40% |
| Enterprise value | 579 040 |
| Add YE 2023E net debt | -224 605 |
| Equity value | 354 435 |
| Number of shares (m) | 1 033 |
| Value per share (RUB) | 343,11 ₽ |
| Current share price (RUB) | 245,00 ₽ |
| Discount (premium) to spot (%) | 40% |
Источник: Альфа-Банк
Расчет ставки дисконтирования
| Discount rate calculation: | |
|---|---|
| Debt | 329 567 |
| Cost of debt | 8,0% |
| Income tax rate | 20,0% |
| After tax cost of debt | 6,4% |
| Market value of Equity | 239 656 |
| Risk-free rate | 13,0% |
| Equity risk premium | 7,5% |
| Beta | 1,3 |
| Cost of equity | 23% |
| Debt/equity ratio | 58% |
| WACC | 13% |
| Add: liquidity premium | 2% |
| Applicable discount rate | 15% |
Источник: Альфа-Банк
Оценка по мультипликатору EV/EBITDA, млн руб.
| FY24e adjusted net debt | 201 109 ₽ | 226 247 ₽ | 251 386 ₽ | 276 525 ₽ | 301 663 ₽ | |
|---|---|---|---|---|---|---|
| -20% | -10% | Base | 10% | 20% | ||
| FY24e EBITDA | 131 380 ₽ | 147 802 ₽ | 164 225 ₽ | 180 647 ₽ | 197 069 ₽ | |
| 3 | 186,86 ₽ | 210,22 ₽ | 233,58 ₽ | 256,94 ₽ | 280,30 ₽ | |
| 4 | 314,05 ₽ | 353,30 ₽ | 392,56 ₽ | 431,81 ₽ | 471,07 ₽ | |
| 5 | 441,23 ₽ | 496,38 ₽ | 551,54 ₽ | 606,69 ₽ | 661,84 ₽ | |
| 6 | 568,41 ₽ | 639,46 ₽ | 710,51 ₽ | 781,57 ₽ | 852,62 ₽ | |
| 7 | 695,59 ₽ | 782,54 ₽ | 869,49 ₽ | 956,44 ₽ | 1 043,39 ₽ | |
| 8 | 822,78 ₽ | 925,62 ₽ | 1 028,47 ₽ | 1 131,32 ₽ | 1 234,16 ₽ | |
Источник: Альфа-Банк
Оценка по мультипликатору PE, млн руб.
| FY24e EPS | 80,90 ₽ | 91,02 ₽ | 101,13 ₽ | 111,24 ₽ | 121,36 ₽ |
|---|---|---|---|---|---|
| -20% | -10% | Base | 10% | 20% | |
| FY24e net income | 83 573,94 ₽ | 94 020,68 ₽ | 104 467,43 ₽ | 114 914,17 ₽ | 125 360,91 ₽ |
| 4 | 323,62 ₽ | 364,07 ₽ | 404,52 ₽ | 444,97 ₽ | 485,42 ₽ |
| 5 | 404,52 ₽ | 455,09 ₽ | 505,65 ₽ | 556,22 ₽ | 606,78 ₽ |
| 6 | 485,42 ₽ | 546,10 ₽ | 606,78 ₽ | 667,46 ₽ | 728,14 ₽ |
| 7 | 566,33 ₽ | 637,12 ₽ | 707,91 ₽ | 778,70 ₽ | 849,49 ₽ |
| 8 | 647,23 ₽ | 728,14 ₽ | 809,04 ₽ | 889,95 ₽ | 970,85 ₽ |
| 9 | 728,14 ₽ | 819,15 ₽ | 910,17 ₽ | 1 001,19 ₽ | 1 092,21 ₽ |
| 10 | 809,04 ₽ | 910,17 ₽ | 1 011,30 ₽ | 1 112,43 ₽ | 1 213,56 ₽ |
Источник: Альфа-Банк
Оценка справедливой стоимости Компании, руб./акция
| Value | Weighting | ||
| DCF | 14,8% | 343,1 | 33% |
| EV EBITDA (x) | 3,5 | 313,1 | 33% |
| PE (x) | 4,0 | 404,5 | 33% |
| Target, RUB/sh | 350 ₽ | ||
| Upside, % | 43% | ||
| Rating | BUY | ||
Источник: Альфа-Банк