«ВТБ Лизинг»: премия на первичке есть, но выглядит незначительной
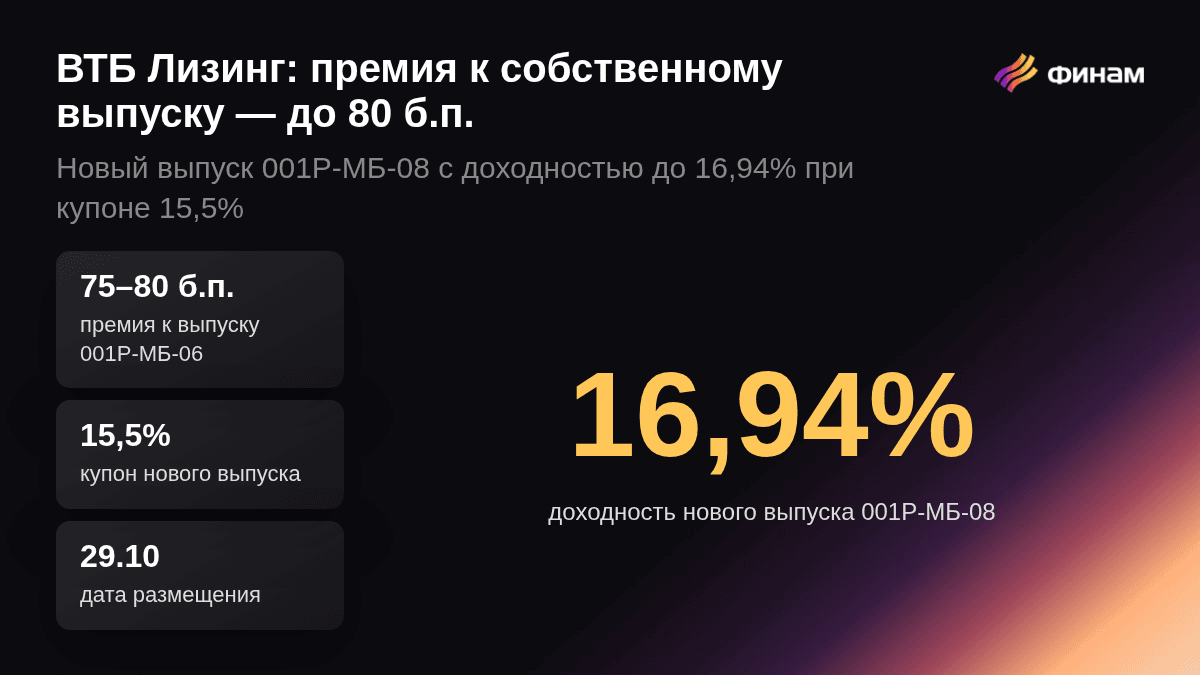
- «ВТБ Лизинг»: доходность до 16,94% дает около 80 б.п. премии к собственному фиксированному выпуску
- Рейтинг AA поддерживается группой ВТБ, однако качество лизингового портфеля требует внимания
- Участие выглядит интересным ближе к верхнему ориентиру, при снижении купона преимущество быстро сокращается
29 октября АО «ВТБ Лизинг» проведет сбор заявок на новый выпуск 001Р-МБ-08 объемом 5 млрд руб. Ориентир купона - до 15,75% с ежемесячными выплатами, что соответствует эффективной доходности до 16,94% годовых. Срок обращения - 1 год 8 месяцев, без амортизации и оферты.
Компания имеет рейтинг AA и входит в группу ВТБ. Однако кредитное качество определяется не только поддержкой материнского банка: давление на прибыльность и рост проблемных лизинговых активов остаются важными факторами. Главный вопрос - насколько новинка интереснее уже обращающихся бумаг того же эмитента.
Разберемся, насколько новый выпуск дает премию к вторичному рынку, компенсирует ли она текущие риски эмитента и где остается пространство для заработка. Обращаем внимание, что неквалифицированные инвесторы не могут покупать некоторые виды облигаций. Подпишитесь на уведомления, чтобы первым узнать о ближайших размещениях и получать рыночную аналитику.
ВТБ ЛИЗИНГ-001Р-МБ-08
Об эмитенте
АО «ВТБ Лизинг» - одна из крупнейших российских лизинговых компаний, работающая с железнодорожным транспортом, автомобилями, спецтехникой и оборудованием. Компания входит в группу ВТБ и использует ее инфраструктуру продаж и фондирования. По рэнкингу «Эксперт РА», на 1 июля 2026 года группа ВТБ Лизинг занимала пятое место по объему лизингового портфеля.
Ключевые показатели по МСФО и рэнкингу «Эксперт РА» (периоды указаны отдельно)
- Чистая прибыль: 3,085 млрд руб. (-4,7% г/г; 1 полугодие 2026г, МСФО);
- Новый бизнес группы: 64,0 млрд руб. (+73% г/г; 1 полугодие 2026г);
- Лизинговый портфель группы: 829,2 млрд руб. (на 1 июля 2026г);
- Операционный денежный поток: +92,1 млрд руб. (2025г, МСФО).
Параметры выпуска
- Объем: 5 млрд руб.;
- Номинал: 1000 руб.;
- Ориентир купона: до 15,75% (YTM до 16,94%);
- Выплаты купона: 12 раз в год (купонный период - 30 дней);
- Срок до погашения: 1 год 8 месяцев (24 июня 2028 года);
- Рейтинг: AA (стабильный) от АКРА, AA (стабильный) от «Эксперт РА»;
- Дата сбора книги заявок: 29 октября;
- Дата размещения: 2 ноября;
- Амортизация: нет;
- Оферта: нет;
- Доступ для неквалифицированных инвесторов: есть.
- Подробнее о выпуске
Для клиентов «Финама» есть возможность принять участие в первичном размещении выпуска. Подпишитесь на уведомления, чтобы первым узнать о ближайших размещениях и получать рыночную аналитику. Обращаем внимание, что неквалифицированные инвесторы не могут покупать некоторые виды облигаций.
Главный ориентир для новой бумаги - собственный фикс ВТБЛИЗ 1Р7 с погашением в январе 2029 года. На вторичном рынке он торгуется примерно по 100,6% от номинала и дает около 16,2% доходности к погашению при купоне 15,5%. По верхнему ориентиру новый 001Р-МБ-08 предлагает примерно 75–80 б.п. премии по эффективной доходности, хотя погашается на семь месяцев раньше. Для инвестора, который хочет зафиксировать доходность на срок менее двух лет, это заметное преимущество.
У ВТБ Лизинга обращаются и выпуски 001Р-МБ-03, 001Р-МБ-04, 001Р-МБ-05 и 001Р-МБ-06, но у них предусмотрена амортизация. Постепенный возврат номинала сокращает дюрацию и усложняет прямое сравнение с новым выпуском. Поэтому 001Р-МБ-07 без амортизации остается более корректным собственным аналогом, пусть и с несколько большим сроком.
Премия сильно зависит от итогов книги. При купоне 15,5% расчетная YTM нового выпуска составит около 16,65%, а при 15,25% - около 16,36%. Относительно собственной вторички это оставит примерно 45–50 и 15–20 б.п. соответственно. Если ставку снизят до 15%, доходность приблизится к 16,08% - фактически преимущество исчезнет. Поэтому максимальный ориентир нельзя воспринимать как уже гарантированный результат размещения.
Рейтинг AA в значительной степени определяется возможностью поддержки со стороны материнского ВТБ. АКРА оценивает вероятность такой поддержки как очень высокую, однако это не тождественно прямой гарантии по облигациям. В апрельском рейтинговом релизе агентство указывало, что доля потенциально проблемных требований в лизинговых активах приблизилась к 5%, а объем изъятого имущества на конец 2025 года составлял около 44% капитала. Эти риски объясняют, почему бумаги лизинговой компании могут торговаться доходнее некоторых других эмитентов рейтинговой группы.
При этом финансовые результаты за первое полугодие 2026 года не выглядят кризисными: компания получила более 3 млрд руб. чистой прибыли, а объем нового бизнеса группы вырос на 73% год к году. В то же время по итогам 2025 года прибыль была значительно ниже уровня 2024 года, поэтому устойчивость восстановления еще предстоит подтвердить. Поддержка группы ВТБ остается главным аргументом в пользу кредитного качества.
В рейтинговой группе AA ориентир 16,94% выглядит конкурентно, но не является исключительным. Более близкий по сроку ПГК 3Р-01 дает на вторичном рынке около 16,8%, а АФБАНК1Р15 - около 16,4%. При этом «Европлан» и Россельхозбанк торгуются с меньшей доходностью. Разница отражает не только рейтинг, но и особенности бизнеса, ликвидность бумаг и графики погашения.
На мой взгляд, по верхней границе новый выпуск ВТБ Лизинга интересен прежде всего для фиксации рублевой доходности на 1 год 8 месяцев. Умеренное пространство для роста цены после размещения есть, если итоговый купон останется близким к 15,75%. При снижении ставки к 15,25% и ниже более весомым становится аргумент в пользу уже обращающихся выпусков, а спекулятивная привлекательность первички заметно сокращается.
| Название бумаги | Доходность | Ставка купона | Рейтинг | Цена на вторичном рынке (% от номинала) | Срок до погашения (лет) | Оферта |
|---|---|---|---|---|---|---|
| ПГК3Р01 | 16,76% | 15,75% | AA | 100,60 | 1,9 | - |
| АФБАНК1Р15 | 16,40% | 16,75% | AA | 102,11 | 1,7 | - |
| Еврплн1Р10 | 15,26% | 15,10% | AA | 101,15 | 1,9 | - |
| РСХБ2Р08 | 14,92% | 14,00% | AA | 100,46 | 1,8 | - |
Попробуйте себя в роли аналитика и оцените вероятность дефолта облигаций
Комментарии