Возобновление дивидендных выплат в "Аэрофлоте" ранее 2025 года маловероятно

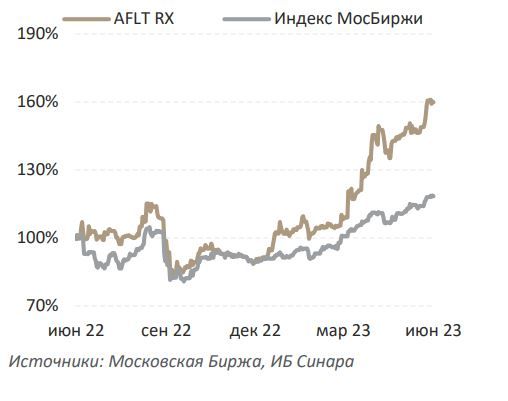
Сложившиеся на сегодняшний день условия вынуждают нас придерживаться сдержанных оценок, поэтому мы начинаем анализ Аэрофлота с рейтинга «Продавать» при целевой цене в 33 руб. за акцию. Перспективы роста после 2023 г. вызывают обоснованные сомнения, так как даже в лучшем случае реализация весьма амбициозной программы поставки воздушных судов отечественного производства — дело не самого ближайшего будущего. Мы полагаем, что государство продолжит поддерживать Аэрофлот субсидиями, при этом возобновление выплаты дивидендов ранее 2025 г. представляется маловероятным.
Финансовые результаты прошлых периодов и прогнозы, млрд руб.
Катализаторы: выкуп воздушных судов при поддержке государства; перевод валютных обязательств по лизингу в рубли; реализация стратегии в заявленные сроки; возобновление полноценного авиасообщения с заграницей.
Риски: ухудшение технического состояния парка; дополнительные выпуски акций; уменьшение госсубсидий; санкции.
Восстановление операционных показателей ближе к концу года замедлится. В прошлом году Аэрофлот продолжал публиковать операционные результаты на ежеквартальной основе, а с февраля 2023 г. раскрывает их помесячно. В 1К23 пассажирооборот, как следует из релиза авиакомпании, увеличился на 22,7% г/г, составив 24,5 млрд пкм (+32,1% г/г до 8,4 млрд пкм на международных рейсах и +18,3% г/г до 16,1 млрд пкм — на внутренних). Аэрофлот ставит целью увеличить перевозку по итогам года на 6,9% г/г до 43,5 млн чел., а оборот — на 12,8% г/г до 111,0 млрд пкм. Если исходить из этих целей, в июле – декабре перевозка уменьшится на 1,2% г/г при росте на 23,5% г/г в 5М23.

Государство оказало помощь в 2022 г. Последний раз Аэрофлот раскрывал отчетность по МСФО и РСБУ за 2021 г. Вместе с тем в апреле 2023 г. агентство «Эксперт РА» сообщило следующую информацию: рентабельность по EBITDA перевозчика за 2022 г. составила 28%, а отношение чистого долга к EBITDA с 6,0 снизилось за 2022 г. до 5,2. По нашей оценке, в 2022 г. показатель EBITDA Аэрофлота составил 115 млрд руб., в том числе более 100 млрд руб. принесла господдержка в форме субсидий и компенсаций. EBITDA за текущий год мы прогнозируем в 118,6 млрд руб., из которых 25 млрд руб. — государственные средства (субсидии на поддержание пассажиропотока и компенсация высокой цены авиатоплива).
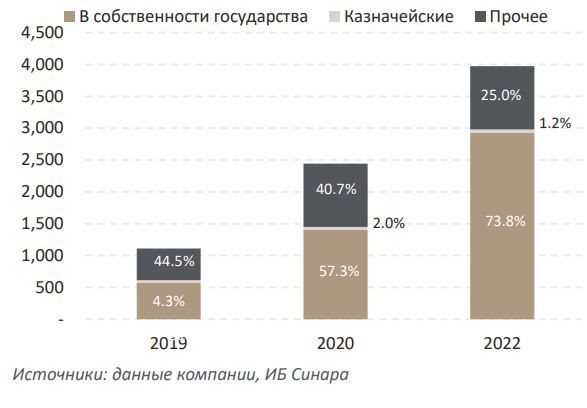
Доля государства в капитале компании увеличилась, млрд акций
В финансовой модели мы исходим из допущения, что парк самолетов не увеличится. На конец прошлого года парк Аэрофлота (по всем компаниям группы) насчитывал 346 воздушных судна, включая 78 самолетов SSJ-100 и 268 лайнеров производства Boeing и Airbus. Аэрофлот твердо заявляет о своей способности обслуживать парк должным образом, несмотря на сложности с прямыми поставками запчастей и вполне объяснимое ухудшение отношений с Boeing, Airbus и Safran. Новая стратегия развития предполагает наращивание парка до 500 самолетов к 2030 г. (CAGR — 4,6%), причем доля воздушных судов отечественного производства увеличится с 22% до 70%. Компания рассчитывает получить за это время самолеты MС-21 (210 бортов), Ту-214 (40) и SSJ-100 (89). Пока мы видим, что сроки поставки постоянно срываются, прежде всего из-за разрушающейся на глазах кооперации авиастроителей РФ с зарубежными партнерами. Поэтому мы не включаем в модель увеличение парка ВС и прогнозируем, что численный состав останется неизменным по сравнению с концом 2022 г.
Занятость кресел и цены растут в 2023 г. Аэрофлот сообщил об увеличении занятости кресел за 5М23 на 7,6 б. п. до 78,2% (68,8% — на международных и 81,5% — на внутренних линиях). Мы также отмечаем, что средняя цена билета в эконом-классе, по данным Росстата, выросла в 1К23 на 16% г/г. Полагаем, что в свете существующего спроса на авиаперевозки на огромной территории России и отсутствия нового парка рост занятости пассажирских кресел и цен на перелеты продолжится.