Во втором полугодии Оzon ждет проверка на прочность

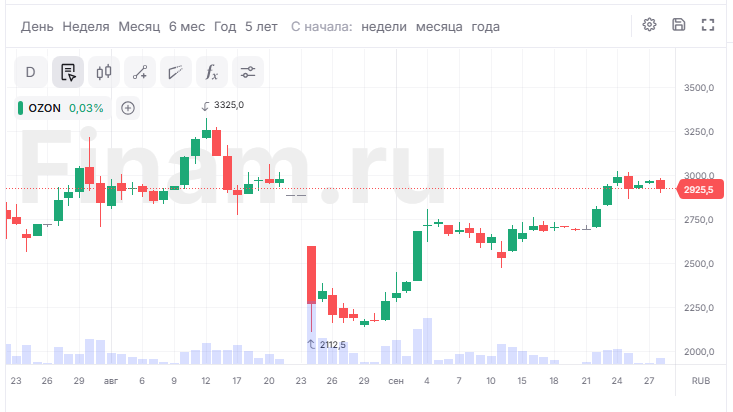
Акции Ozon смогли полностью отыграть обвал конца августа этого года, когда котировки рухнули почти на треть из-за нарушения работы логистических центров. Но в сентябре благодаря оперативной адаптации логистических цепочек маркетплейса и новостям о готовящихся налоговых отсрочках бумаги вернулись к прежним уровням.
Во втором полугодии Оzon ждет проверка на прочность. Главным фундаментальным драйвером традиционно выступает высокий предновогодний сезон с чередой масштабных распродаж. Также маржинальным локомотивом бизнеса остается финтех-сегмент (Ozon Банк).
Сдерживающим фактором при этом остается высокая ключевая ставка, которая удорожает обслуживание долга. Дополнительное давление на маржинальность бизнеса во втором полугодии окажут неизбежные затраты на восстановление инфраструктуры и компенсации партнерам.
Обсуждаемая налоговая отсрочка эффективно защищает маркетплейс от кассового разрыва и сохраняет оборотный капитал в моменте, однако она лишь сдвигает обязательства во времени, но не отменяет сам факт долгосрочного роста инфраструктурных издержек. Новости о планах ввести НДС и пошлины на покупку товаров из-за рубежа (что повысит конечную стоимость посылок для покупателей) для Ozon скорее позитивны. Налоговые изменения заставят иностранных продавцов активнее переходить на локальные склады маркетплейса внутри РФ, что расширит внутреннюю инфраструктуру и повысит конкурентоспособность отечественных продавцов.
Посмотрим на графики…
С точки зрения технического анализа бумага после отскока сейчас смотрится локально перекупленной. В связи с этим в краткосрочной перспективе котировки вполне могут продемонстрировать естественный коррекционный откат в район уровней поддержки - 2400- 2500 рублей.
Наше мнение: Фундаментально долгосрочный кейс Ozon остается крепким и обеспечивается за счет дальнейшего увеличения доли в общем объеме e-commerce, опережающего рынок роста оборота (GMV), успешной региональной экспансии и высокой рентабельности зрелых IT-сервисов — рекламной платформы и финтеха, которые растут быстрее классического ретейл-направления. Наш целевой уровень на горизонте 12 месяцев - 5450 рублей, однако краткосрочная динамика продолжит сильно зависеть от общего рыночного настроя, а первую оценку давления на маржинальность можно будет увидеть в отчетности компании за третий квартал, которая ожидается в ноябре.
Комментарии