Во втором квартале ожидается заметный рост основных показателей "Газпром нефти"
До конца недели "Газпром нефть" планирует представить отчётность по МСФО по итогам 2-го квартала 2026 года. По нашим оценкам, выручка компании по итогам квартала могла увеличиться на 13,4% г/г до 1003 млрд руб., EBITDA (без учёта СП) - на 77,4% г/г до 362 млрд руб. Чистая прибыль акционеров могла вырасти в три раза г/г до 175 млрд руб.
"Газпром нефть" выделяется в секторе эффективной нефтепереработкой. Во 2-м квартале сочетание топливного кризиса в РФ и конфликта на Ближнем Востоке привели к рекордной с 2023 года маржинальности данного направления, что вместе с ростом цен на нефть стало основной поддержкой для финансовых результатов компании. При этом атаки на перерабатывающие мощности нефтяника наблюдались только в конце квартала и не успели оказать значительное негативное влияние на отчётность. Основным сдерживающим фактором был крепкий рубль, который в мае показывал максимальную крепость с начала 2023 года.
Кроме того, сегодня проходит СД нефтяника по дивидендам за полугодие. Учитывая рост долга за последние три года, мы закладываем норму выплат в 60% прибыли по МСФО, хотя и не исключаем более высокого пэйаута на фоне потребности материнской компании в деньгах. В таком сценарии мы ожидаем выплаты 34,3 руб. на акцию за полугодие, что соответствует 7,2% доходности.
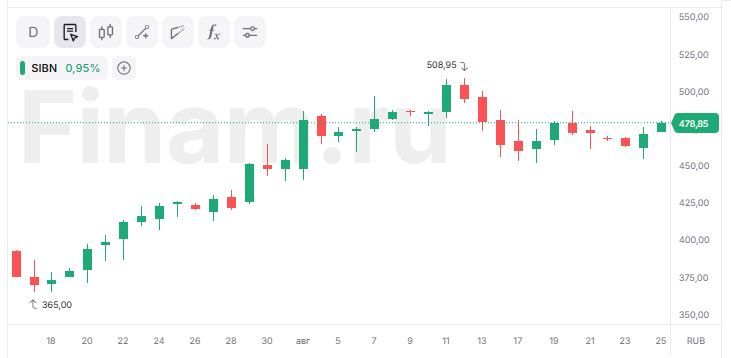
На данный момент у нас нейтральный взгляд на акции "Газпром нефти". Целевая цена составляет 484 руб., рейтинг - "Держать". Рисками для нефтяника являются высокая зависимость от нефтепереработки и выплата дивидендов, объём которых превышает свободный денежный поток. Кроме того, за последний месяц акции "Газпром нефти" заметно определи сектор в основном за счёт низкого free float, в связи с чем мы и понизили рейтинг по ним с "Покупать" до "Держать".
Цены и другие рыночные данные указаны на время подготовки материала, выпущенного 25.08.2026.
Комментарии