Весь апсайд в "Позитиве" завязан на исполнение 4 квартала

Сегодняшний рост акций «Позитива» я бы не стала объяснять какой-то одной корпоративной новостью: существенных раскрытий от компании в понедельник не было. Бумага сработала как актив с высокой бетой на фоне общего улучшения настроений. Индекс МосБиржи с утра вернулся выше 2300 пунктов на ожиданиях снижения геополитических рисков, а в такие дни первыми покупают именно истории роста, которые сильнее всего пострадали от дорогих денег. «Позитив» здесь классический пример: при росте аппетита к риску бумага прибавляет в два-три раза сильнее рынка. В моменте котировки росли примерно на 4,5%, поднимаясь выше 1080 рублей.
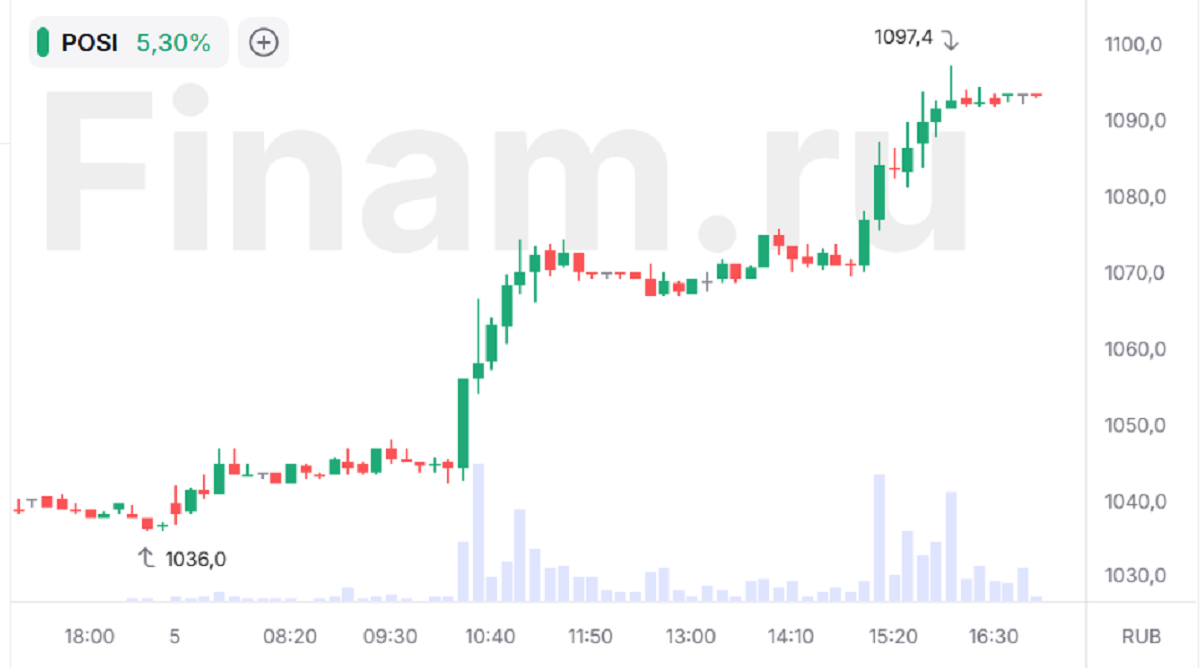
Но называть движение чисто спекулятивным тоже было бы неверно. У покупателей есть понятный ориентир. До публикации результатов за девять месяцев остается меньше месяца, а компания ранее обозначила ожидание роста отгрузок в третьем квартале на 50% год к году, до 6,75 млрд рублей. Кроме того, 15–16 октября пройдет Positive Security Day, где традиционно рассказывают о продуктовых планах и коммерческих перспективах. Рынок заранее закладывается под позитивный новостной фон.
Фундаментально картина в этом году заметно лучше, чем в 2025-м. По итогам первого полугодия отгрузки выросли на 45%, до 10,7 млрд рублей, превысив собственный прогноз компании более чем на 2 млрд. Одновременно расходы сократились на 13%, EBITDA вышла в плюс, а соотношение чистого долга к EBITDA снизилось с 2,3x до 0,8x. Отдельно отмечу межсетевой экран PT NGFW: за полгода его отгрузки превысили результат всего прошлого года. Ставка на новые продукты начинает приносить деньги.
Главный вопрос — выполнение годового плана в 40–45 млрд рублей. Бизнес «Позитива» предельно сезонный: на четвертый квартал приходится около двух третей годовых отгрузок, и именно декабрь определит итоговую прибыль и дивиденды. Чтобы попасть в прогноз, во втором полугодии нужно отгрузить порядка 30 млрд рублей. Это амбициозная задача, пока заказчики продолжают экономить на ИТ-бюджетах. К тому же в 2024 году компания уже разочаровала рынок невыполненным планом, и инвесторы этот опыт помнят.
В целом смотрю на бумагу умеренно позитивно. При капитализации около 77 млрд рублей выполнение хотя бы нижней границы плана при замороженных расходах позволит показать высокую управленческую прибыль и вернуться к щедрым дивидендам. Ориентиром до конца года считаю область 1200 рублей. Однако весь апсайд завязан на исполнение четвертого квартала, поэтому догонять бумагу на таких резких всплесках я бы не стала — интереснее набирать позицию на откатах.
Комментарии