Верните наши 35 рублей. Чем инвесторам не понравилась новая дивполитика МТС
- МТС переходит от политики фиксированного дивиденда к выплатам, основанным на результатах бизнеса
- Дивиденды будут платить чаще, но дивдоходность снизится
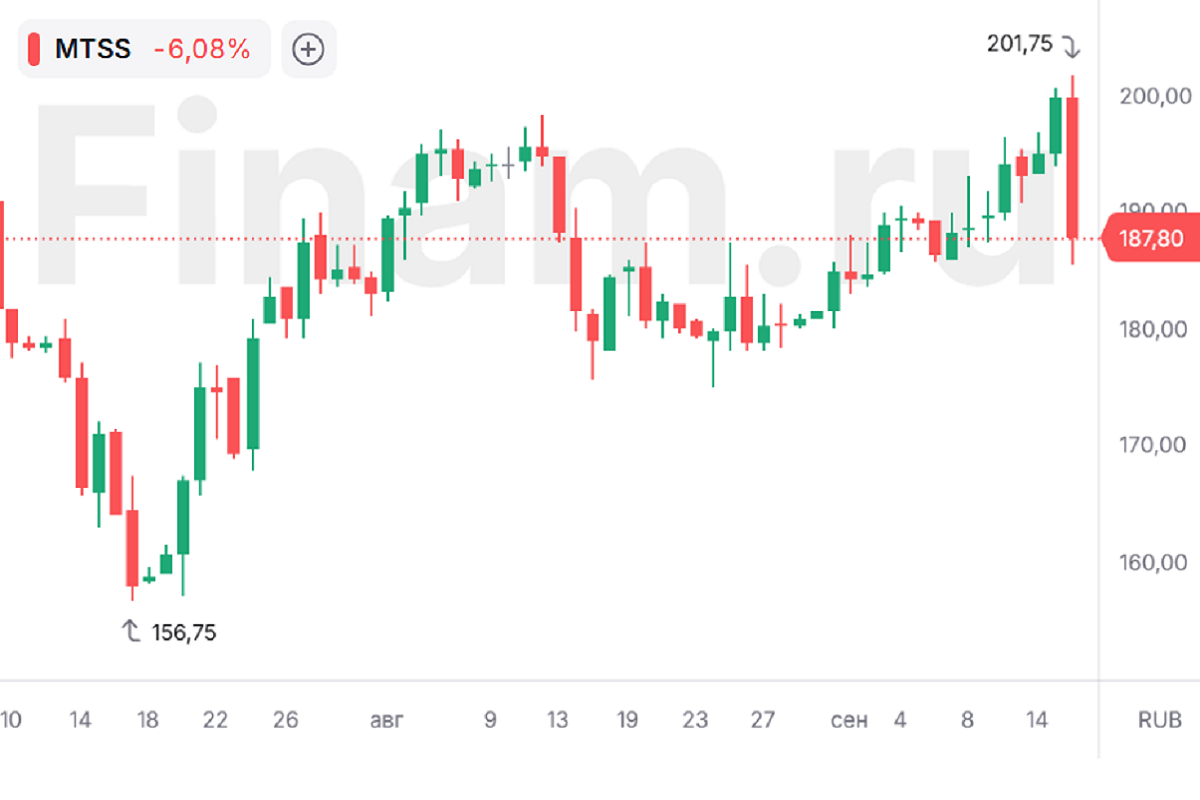
- Рынок реагирует распродажами, бумага теряет около 6%

МТС в среду объявила о новой дивидендной политике на 2027-2028 годы. Ключевой момент - компания теперь переходит от политики фиксированного дивиденда к выплатам, основанным на результатах бизнеса. Первая выплата дивидендов по новым условиям ожидается уже в январе. Рынок отреагировал на новшества распродажами. Бумага падает на 6%. В моменте падение было еще более глубоким, но позже наметился легкий отскок. Мнения аналитиков расходятся. Давайте разбираться.
Что изменится
Новая дивполитика предусматривает возврат капитала акционерам в размере до 20% показателя годовой OIBDA в течение двух предстоящих лет. Она предполагает направление на выплату дивидендов 70% от совокупного возврата стоимости акционерам, что соответствует показателю до 14% OIBDA отчетного периода, оставшаяся доля (30%) направляется на обратный выкуп части акций МТС, находящихся в обращении. Минимальный целевой размер возврата стоимости акционерам в течение каждого календарного года действия политики составит 70 млрд рублей. Предполагается, что МТС будет выплачивать дивиденды не реже трех раз в год, то есть шесть раз за ближайшие два года, которые охватывает обновленная дивполитика. Раньше платили раз в год фиксированную сумму – 35 рублей на акцию.
«Привязка возврата капитала к OIBDA и увеличение частоты выплат дивидендов до трех раз в год создадут эффективный механизм, который позволит акционерам МТС в полной мере участвовать в результатах роста компании», – отметила генеральный директор МТС Инесса Галактионова.
В чем плюсы
До этого МТС платила дивиденды независимо от результатов, увеличивая долг. Сейчас компания перестает это делать, и для отчетов это позитив, а вот для инвесторов, рассчитывающих на гарантированный дивидендный результат, безусловно, минус. Но пока о плюсах.
Такая дивидендная политика снимает опасения рынка в перспективах повышения закредитованности МТС и говорит о желании компании перейти к более сбалансированным выплатам дивидендов, то есть от денежного потока, а не в долг, как ранее, отмечает Артем Тузов, директор департамента рынка капиталов «Первоуральскбанка». «При капитализации МТС в 400 млрд мы получаем дивидендную доходность 15%. По старой дивполитике выходило 18%, но там и риски были, что МТС «выжмут досуха». А сейчас риски снялись. Считаю новость положительной», - добавляет эксперт. В то же время аналитики InvestFuture считают, что даже новые дивиденды МТС, скорее всего, будет платить в долг. Компания продолжает испытывать проблемы с FCF, отмечают эксперты.
Автор Telegram-канала «Профита нет» Алексей Рыбаков тоже считает изменения позитивными. «Новая политика выглядит как разумный рост уровня качества: выплаты чаще, buyback, а возврат капитала связывают с ростом бизнеса. Параметры выкупа еще должен отдельно утвердить совет директоров. Но минимальный возврат в 70 млрд рублей, 3 выплаты в год и возможность увеличивать сумму вместе с OIBDA — сильный посыл. Выходит, что по-прежнему МТС остается одной из наиболее перспективных дивидендных историй на рынке», - поясняет эксперт, добавляя, что планка в 70 млрд имеет шансы стать не потолком, а базовым минимумом.
По словам Владимира Литвинова, автора и создателя сообщества ИнвестТема, три выплаты вместо одной снизят давление на котировки в момент выплаты, а также позволят чаще получать дивиденды и реинвестировать их. «В итоге получаем понятную дивидендную политику, которая учитывает не только интересы дивидендных инвесторов, но и будет способствовать росту котировок», - добавляет эксперт.
Что касается buyback, по мнению Литвинова, это тоже позитив для бумаги. «В ближайшие годы МТС ожидает сохранения двузначных темпов роста OIBDA и выручки, которая достигнет 1 трлн рублей к 2028 году, так что текущие мультипликаторы сигнализируют о перепроданности акций. Этим и воспользуется руководство, чтобы осуществить их обратный выкуп. Напомню, что buyback зачастую поддерживает котировки акций, так как их выкуп создает дополнительный спрос и одновременно сокращает количество в обращении, увеличивая прибыль на одну акцию. При этом компания заявила, что будет сохранять текущие эффективные доли акционеров, что вкупе с buyback дает хороший сигнал рынку», - комментирует эксперт.
Чем недоволен рынок и некоторые эксперты
Акции МТС сегодня падают, так как дивиденды по новой дивполитике будут ниже, чем раньше. Эксперты подмечают и другие нюансы.
Аналитики ИК «Вектор Капитал» считают, что новая дивполитика МТС вряд ли позволит «более справедливо распределять результаты роста бизнеса МТС». Дивидендная доходность акций компании теперь будет явно пониже, и это сильно бьет по инвестиционной привлекательности МТС, добавляют эксперты. «Совокупный объем возврата стоимости акционерам планируется не ниже 70 млрд руб. в год. Если предположить, что OBIDA по 2026 году вырастет на 10% к 2025 году, то мы получим показатель около 307,7 млрд руб. 20% от OIBDA в таком случае «не дотягивают» до 70 млрд руб. минимальной суммы возврата акционерам, а значит за «базу» для дивидендов и buyback можно взять именно цифру в 70 млрд руб. Таким образом, на дивиденд пойдет порядка 49 млрд руб. или 24,5 руб. на одну акцию с доходностью около 13%», - делятся своими подсчетами эксперты. По итогам 2025 года дивдоходность МТС была около 17%. Сейчас будет, конечно, меньше, но по-прежнему больше, чем у многих других компаний.
Кроме того, аналитиков ИК «Вектор Капитал» смущает положение 2.4.6. обновленной дивидендной политики, согласно которому, по рекомендации совета директоров общества доля объема средств от суммы возврата стоимости акционерам, направляемых на выплату дивидендов, может быть изменена. «В таком случае общество будет стремиться направить оставшуюся часть суммы возврата стоимости акционерам на проведение обратного выкупа акций общества, находящихся в обращении. То есть даже сегодняшнее распределение выплат на дивиденды, по сути, не гарантировано и может быть изменено в пользу buyback», - поясняют эксперты.
По мнению Леонида Делицына, аналитика ФГ «Финам», фондовый рынок могут воодушевить только предсказуемые высокие дивиденды, а долгосрочные перспективы компании имеют второстепенное значение. Поэтому акции МТС сегодня и идут вниз.
«Многих инвесторов фондового рынка удовлетворяет сценарий, при котором телекоммуникационные компании увеличивают кредиты и выплачивают щедрые дивиденды. Такая ситуация - глобальная, американские телекомы в этом не отличаются от наших. Соответственно, фондовый рынок могут воодушевить только предсказуемые высокие дивиденды, а долгосрочные перспективы компании имеют второстепенное значение. Сейчас по расчётам выходит, что гарантий увеличения дивидендной доходности в расчёте на акцию компания не даёт, а рынок на это надеялся. Поэтому сейчас комментаторы, которые проводят фундаментальный анализ скажут, что оператор укрепляет финансовую стабильность и значительно улучшит финансовые показатели в средне- и долгосрочной перспективе, но краткосрочные игроки не видят тут повода для радости», - отмечает эксперт.
Настроения инвесторов, прогнозы ИИ и технического анализа, тренды и другие инсайты теперь можно увидеть на одной странице - в разделе "Инсайты".
Несколько слов о buyback и АФК «Система»
Влияние buyback на котировки пока рассчитать сложно, отмечают эксперты. «Вполне возможно, что компания будет выкупать акции у АФК «Система», а не с рынка. В таком случае эффект будет минимальным», - отмечают аналитики InvestFuture.
По мнению аналитиков ИК «Вектор Капитал», buyback будет поддерживать котировки, но вряд ли это обрадует огромное количество инвесторов, которые держали акции МТС именно из-за стабильных и предсказуемых дивидендов.
По мнению экспертов, новая дивидендная политика целиком и полностью разработана в интересах АФК «Система». «Во-первых, размер прямых выплат в виде дивидендов снизится. Для «Системы» это не станет большой проблемой, так как ранее холдинг получил кредит от ВТБ и сейчас явно не испытывает сложностей с ликвидностью и обслуживанием долга. Во-вторых, если выкупленные акции будут находиться на балансе МТС, дивиденды по ним начисляться и выплачиваться не будут, а значит, реальная дивидендная доходность окажется выше. Более того, в конечном счёте весь выкупленный пакет может быть погашен, из-за чего доля группы АФК в капитале МТС вырастет примерно с текущих 47,8% до 54%. Порог 50% будет пройден, но обязательной оферты не возникнет, о чём прямо говорит пункт 8 статьи 84.2 Закона об АО. Другого смысла проводить настолько крупный buyback мы не видим. Если представить, что за два года на дивиденды и обратный выкуп будет потрачено 140 млрд рублей, из которых 42 млрд рублей пойдут на buyback, МТС выкупит около 11% собственных акций, или 21% всего free float, при цене бумаг 190 рублей», - рассуждают аналитики ИК «Вектор Капитал».
Что делать инвесторам
Значительно ниже текущих уровней акции МТС упасть не должны, считают аналитики ИК «Вектор Капитал». «Давление может возникнуть со стороны управляющих компаний и фондов, которые решат сократить свои позиции. Однако, если всё действительно произойдёт именно так, акции МТС в целом могут оказаться неплохим выбором на длинном горизонте. Но здесь необходимо понимать, что это лишь наши догадки, а buyback займёт целых два года. Кроме того, вся конструкция выглядит крайне непрозрачно и явно создана не в интересах миноритариев», - добавляют эксперты.
«Для возврата к прежним уровням доходности, которые делали МТС интересным, бумаги должны просесть в район 150-160 руб. Но из-за возможности совета директоров менять дивидендные выплаты в пользу buyback по новой дивидендной политике мы не считаем бумаги интересными», - резюмируют аналитики.
Аналитики «СберИнвестиций» смотрят на акции компании нейтрально — оценка «держать», а целевая цена — 195 рублей.
Комментарии