В акциях Caterpillar остается потенциал для снижения

Caterpillar, крупный производитель строительной и горнодобывающей техники, достиг рекордного портфеля заказов за 2К 2026 в размере $72 млрд. Компания выигрывает от роста рынка оборудования для дата-центров за счет своих энергетических решений в этой области. Строительный сегмент в Северной Америке также показал восстановление спроса на продукцию Caterpillar. Однако риски замедления экономики на фоне геополитики могут оказать негативное влияние на спрос.
Мы присваиваем рейтинг «Держать» акциям Caterpillar с целевой ценой $716,94 на ближайшие 12 месяцев, что соответствует снижению 8%. За последний год компания выросла почти на 88% за счет роста инвестиционного спроса в сегменте дата-центров и оборудования для ИИ-инфраструктуры. Однако у компании все еще сохраняется ряд рисков, а акции выглядят перекупленными.
| CAT | Держать | |||
|---|---|---|---|---|
| 12М целевая цена | $716,94 | |||
| Текущая цена | $779,16 | |||
| Потенциал | -8% | |||
| ISIN | US1491231015 | |||
| Капитализация, млрд $ | 358,2 | |||
| EV, млрд $ | 396,6 | |||
| Количество акций, млн | 459,7 | |||
| Free float | 99,8% | |||
| Финансовые показатели, млрд $ | ||||
| Показатель | 2024 | 2025 | 2026П | |
| Выручка | 64 809 | 67 589 | 79 455 | |
| EBITDA | 15 584 | 12 978 | 17 538 | |
| Чистая прибыль | 10 716 | 9004 | 12 735 | |
| Дивиденд, $ | 5,42 | 5,84 | 6,49 | |
| Показатели рентабельности | ||||
| Показатель | 2024 | 2025 | 2026П | |
| Маржа EBITDA | 24,05% | 19,20% | 22,07% | |
| Чистая маржа | 16,53% | 13,32% | 16,03% | |
| ROE | 54,97% | 44,13% | 62,49% | |
Caterpillar Inc. — американская корпорация, основанная в 1925 году, мировой лидер в производстве строительной и горнодобывающей техники, дизельных и газовых двигателей, промышленных газовых турбин и дизель-электрических локомотивов.
Финансовый отчет. Caterpillar продемонстрировала сильные результаты во 2К26: выручка достигла рекордных для компании $20,5 млрд, увеличившись на 24% г/г. Основным драйвером стал прирост физических объемов продаж. На фоне роста объемов операционная прибыль увеличилась на 47% г/г, до $5,1 млрд, а маржа расширилась с 20,9% до 24,9%. Скорректированная прибыль на акцию составила $8,17 (+73% г/г). Однако тарифы остаются фактором давления на маржу: во 2К26 Caterpillar понесла около $400 млн тарифных расходов, однако это значительно ниже ожиданий. На весь 2026 год менеджмент закладывает около $2,2 млрд тарифных затрат, при этом рассчитывает компенсировать их влияние за счет роста объемов и цен.
Ключевой позитивный индикатор — рекордный бэклог $72 млрд, который за квартал увеличился сразу на $9 млрд, а за год — на $35 млрд (+92% г/г).
Caterpillar — дивидендный аристократ, поднимает дивиденды уже 32 года подряд. Компания почти весь свободный денежный поток направляет на дивиденды и обратный выкуп акций. Во 2К направила на выплаты акционерам направлено $2,2 млрд, в том числе $1,5 млрд на выкуп собственных акций и $0,7 млрд на дивиденды. В июне квартальный дивиденд был увеличен на 8%, до $1,63 на акцию (NTM дивдоходность 0,84%).
Одним из ключевых долгосрочных драйверов роста Caterpillar остается увеличение спроса на системы электроснабжения для дата-центров, связанное с развитием облачных вычислений и генеративного искусственного интеллекта. Во 2К продажи подразделения энергетики выросли на 17% г/г, а продажи оборудования для производства электроэнергии конечным потребителям — сразу на 72% г/г. По данным Grand View Research, рынок систем питания для дата-центров к 2033 г. достигнет $71,8 млрд, со среднегодовым темпом прироста 15,7%.
Североамериканский рынок строительства — по-прежнему важный источник роста Caterpillar благодаря высоким объемам инфраструктурных расходов, строительству дата-центров и увеличению загрузки парков строительной техники у компаний, сдающих ее в аренду. Во 2К продажи в строительном подразделении выросли на 35% г/г, причем компания отмечает особенно сильный спрос в Северной Америке со стороны арендных парков.
Для оценки справедливой стоимости акций Caterpillar мы использовали метод дисконтированных денежных потоков (DCF). Прогнозная цена акций Caterpillar на горизонте 12 месяцев составляет $716,94, что подразумевает снижение на 8% от текущей цены. Мы присваиваем акциям рейтинг «Держать». Ключевыми рисками видим макроэкономическую и геополитическую неопределенность, риски реализации стратегии, а также трудности в организации логистики дилерских сетей.
Описание эмитента
Caterpillar — американская корпорация, основанная в 1925 году, мировой лидер в производстве строительной и горнодобывающей техники, дизельных и газовых двигателей, промышленных газовых турбин и дизель-электрических локомотивов.
По итогам 2K 2026 около 59% выручки компании пришлось на Северную Америку, 18% — на Европу, Африку и Ближний Восток, около 15% — на Азию, остальной мир — 8%. CAT работает в трех основных сегментах: строительная техника, горнодобывающая техника, энергетические решения.
Caterpillar, квартальная выручка по сегментам, млн $

Драйверы роста
Рост спроса на оборудование для дата-центров. Одним из ключевых долгосрочных драйверов роста Caterpillar остается увеличение спроса на системы электроснабжения для дата-центров, связанное с развитием облачных вычислений и генеративного искусственного интеллекта. Во 2К продажи подразделения энергетики выросли на 17% г/г, а продажи оборудования для производства электроэнергии конечным потребителям — сразу на 72% г/г, прежде всего за счет высокого спроса на крупные газовые генераторные установки и турбины для дата-центров. Компания отмечает, что спрос существенно превышает текущие производственные возможности: заказы уже принимаются на 2028–2029 гг. При этом Caterpillar расширяет производственные мощности и ожидает дальнейшего роста поставок во 2П.
По данным Grand View Research, рынок систем питания для дата-центров к 2033 г. достигнет $71,8 млрд, со среднегодовым темпом прироста 15,7%.
Рынок систем питания для дата-центров, прогнозные значения, млрд $

Обратный выкуп акций и дивиденды. Компания почти весь свободный денежный поток направляет на дивиденды и обратный выкуп акций. Во 2К на выплаты акционерам направлено $2,2 млрд, в том числе $1,5 млрд на выкуп собственных акций и $0,7 млрд на дивиденды. В июне квартальный дивиденд увеличен на 8%, до $1,63 на акцию, причем Caterpillar повышает годовые дивиденды уже 32 года подряд.
Североамериканский рынок строительства остается важным источником роста Caterpillar благодаря высоким объемам инфраструктурных расходов (политика реиндустриализации в США), строительству дата-центров и увеличению загрузки парков строительной техники у компаний, сдающих ее в аренду. Во 2К продажи в строительном подразделении выросли на 35% г/г, причем компания отмечает особенно сильный спрос в Северной Америке со стороны арендных парков.
Приобретение Skycatch усиливает технологическое направление Caterpillar в горнодобывающей отрасли. Skycatch специализируется на сборе, обработке и анализе пространственных данных высокой точности, а ее технологии позволяют практически в реальном времени получать подробную информацию о состоянии горных предприятий. Caterpillar планирует объединить эти возможности с решениями собственной системы, чтобы помочь клиентам эффективнее планировать и контролировать перемещение материалов, повышать безопасность, производительность и предсказуемость операций.
Риски
Геополитическая нестабильность. Компания сталкивается с угрозой снижения спроса и увеличения издержек из-за нестабильной политической и экономической ситуации в мире (риск повышения процентных ставок на фоне ближневосточного конфликта), что приведет к изменениям конъюнктуры в ключевых отраслях (строительство, энергетика). Дополнительное давление может оказать рост операционных расходов, логистические трудности и возможные колебания активности на основных рынках, включая отдельные географические регионы и направления бизнеса.
Риски реализации стратегии. Успех развития компании зависит от эффективности интеграции новых технологий и недавно приобретенных активов, а также от своевременного расширения производственных мощностей. Задержки в выводе новых продуктов на рынок или сложности с внедрением цифровых решений могут привести к упущенным возможностям и ослаблению конкурентоспособности.
Риски в дилерской сети. Расширение дилерских и арендных парков может сопровождаться трудностями в организации эффективной логистики и адаптации бизнес-процессов к особенностям отдельных региональных рынков, что увеличит издержки и повлияет на финансовые показатели компании.
Финансовые результаты
Caterpillar продемонстрировала сильные результаты во 2К26: выручка достигла рекордных $20,5 млрд, увеличившись на 24% г/г. Основным драйвером стал прирост физических объемов продаж. На фоне роста объемов операционная прибыль увеличилась на 47% г/г, до $5,1 млрд, а маржа расширилась с 20,9% до 24,9%. Скорректированная прибыль на акцию составила $8,17 (+73% г/г). Однако торговые тарифы остаются фактором давления на маржу: во 2К26 Caterpillar понесла около $400 млн тарифных расходов, хоть это оказалось и ниже ожиданий. На весь 2026 год менеджмент закладывает около $2,2 млрд тарифных затрат, при этом рассчитывает компенсировать их влияние за счет роста объемов и цен.
Caterpillar, квартальные и полугодовые результаты
| Показатель, млн $ | 2К 2026 | 2К 2025 | Изм. | 1П 2026 | 1П 2025 | Изм. |
|---|---|---|---|---|---|---|
| Выручка | 20 543 | 16 569 | 23,98% | 37 958 | 30 818 | 23,17% |
| EBITDA | 5113 | 3470 | 47,35% | 8834 | 6 621 | 33,42% |
| Маржа EBITDA | 24,89% | 20,94% | +4 п. п. | 23,27% | 21,48% | +1,8 п. п. |
| Чистая прибыль | 3780 | 2226 | 69,81% | 6361 | 4254 | 49,53% |
| EPS скор., $ | 8,17 | 4,72 | 73,09% | 13,71 | 8,97 | 52,84% |
Источник: данные компании, Reuters
Наиболее сильную динамику показал сегмент строительной техники: его продажи выросли на 35% г/г, до $8,35 млрд, а прибыль — на 57% г/г, до $1,95 млрд; операционная маржа увеличилась до 23,3% против 20,1% годом ранее. Рост был обусловлен преимущественно увеличением продаж техники конечным пользователям, причем особенно сильным был рынок Северной Америки (+50% г/г по продажам), при двузначном росте в Латинской Америке, Eвропе и на Ближнем Востоке. Сегмент энергетики также показал очень сильные результаты: продажи выросли на 17% г/г, до $8,24 млрд, а прибыль — на 30% г/г, до $2,03 млрд; рост связан с увеличением спроса на оборудование для дата-центров.
Ключевой позитивный индикатор — рекордный бэклог $72 млрд, который за квартал увеличился сразу на $9 млрд, а за год — на $35 млрд (+92% г/г). Рост бэклога наблюдался во всех трех основных сегментах, причем 59% текущего объема заказов предполагается поставить в течение ближайших 12 месяцев.
Caterpillar, годовые и прогнозные результаты, млн $
| Показатель | 2023 | 2024 | 2025 | 2026E | 2027E | 2028E |
|---|---|---|---|---|---|---|
| Отчет о прибылях и убытках | ||||||
| Выручка | 67 060 | 64 809 | 67 589 | 79 455 | 88 409 | 98 153 |
| EBITDA | 16 140 | 15 584 | 12 978 | 17 538 | 20 627 | 23 839 |
| Чистая прибыль | 10 890 | 10 716 | 9004 | 12 735 | 14 858 | 17 362 |
| EPS, $ | 21,21 | 21,90 | 19,06 | 27,62 | 32,84 | 39,80 |
| Финансовые коэффициенты | ||||||
| Маржа EBITDA | 24,07% | 24,05% | 19,20% | 22,07% | 23,33% | 24,29% |
| Чистая маржа | 16,24% | 16,53% | 13,32% | 16,03% | 16,81% | 17,69% |
| ROE | 61,59% | 54,97% | 44,13% | 62,49% | 64,89% | 61,02% |
| Показатели денежного потока, долга и дивидендов | ||||||
| CFO | 12 885 | 12 035 | 11 739 | 14 378 | 16 353 | 17 389 |
| CAPEX | 3092 | 3215 | 4286 | 3808 | 3621 | 3506 |
| FCFF | 9793 | 8820 | 7453 | 10 843 | 11 991 | 13 509 |
| Чистый долг | 30 900 | 31 520 | 33 350 | 36 085 | 35 378 | 31 923 |
| Чистый долг / EBITDA | 1,91 | 2,02 | 2,57 | 2,06 | 1,72 | 1,34 |
| Дивиденды, $ | 5,10 | 5,42 | 5,84 | 6,49 | 6,65 | 7,18 |
Источник: данные компании, Reuters
Оценка
Для оценки справедливой стоимости акций Caterpillar мы использовали метод дисконтированных денежных потоков (DCF). В прогнозе FCFF заложено повышение конверсии выручки в денежный поток благодаря автоматизации и роботизации бизнеса, увеличение доли выручки в более маржинальных сегментах, что должно обеспечить совокупный рост маржи и эффективности компании.
| млн, $ | 2П 2026П | 2027П | 2028П | 2029П | 2030П | … | 2036П |
|---|---|---|---|---|---|---|---|
| Выручка | 41 497 | 88 409 | 98 153 | 109 932 | 123 123 | 202 615 | |
| % FCFF от выручки | - | 13,56% | 13,76% | 13,96% | 14,16% | 14,76% | |
| FCFF | 6764 | 11 991 | 13 509 | 15 350 | 17 438 | 29 913 | |
| Дисконтированный FCFF | 6724 | 11 251 | 11 737 | 12 349 | 12 989 | 14 042 | |
| Приведенная стоимость FCFF | 138 420 | WACC | |||||
| Терминальная стоимость | 508 598 | Безрисковая ставка | 4,76% | ||||
| Темп роста в постпрогнозный период | 2% | Премия за рыночный риск | 4,23% | ||||
| Приведенная терминальная стоимость | 229 570 | Бета | 0,91 | ||||
| Стоимость бизнеса | 367 990 | Норма доходности по акциям | 8,59% | ||||
| Целевая капитализация | 329 557 | Доля долга | 11,19% | ||||
| Количество акций, млн | 459,67 | Стоимость долга | 4,29% | ||||
| Целевая цена, $ | 716,94 | Эффективная ставка налога | 23,10% | ||||
| Текущая стоимость, $ | 779,16 | Посленалоговая стоимость долга | 3,30% | ||||
| Потенциал снижения | -7,99% | WACC | 8,00% | ||||
Источник: расчеты и прогнозы ФГ «Финам»
Прогнозная цена акций Caterpillar на горизонте 12 месяцев составляет $716,94, что подразумевает снижение на 8% от текущей цены. Мы присваиваем акциям рейтинг «Держать».
Средневзвешенная целевая цена по выборке аналитиков с исторической результативностью прогнозов не менее среднего составляет, по нашим расчетам, $940,39 (+20,7% к текущему уровню), рейтинг — 3,89 (значение 5,0 соответствует рейтингу Strong Buy, а 1,0 — Strong Sell). В том числе оценка целевой цены акций CAT аналитиками EQUISIGHTS составляет $734,4 («Держать»), WELLS FARGO SECURITIES — $1155 («Покупать»).
Теханализ
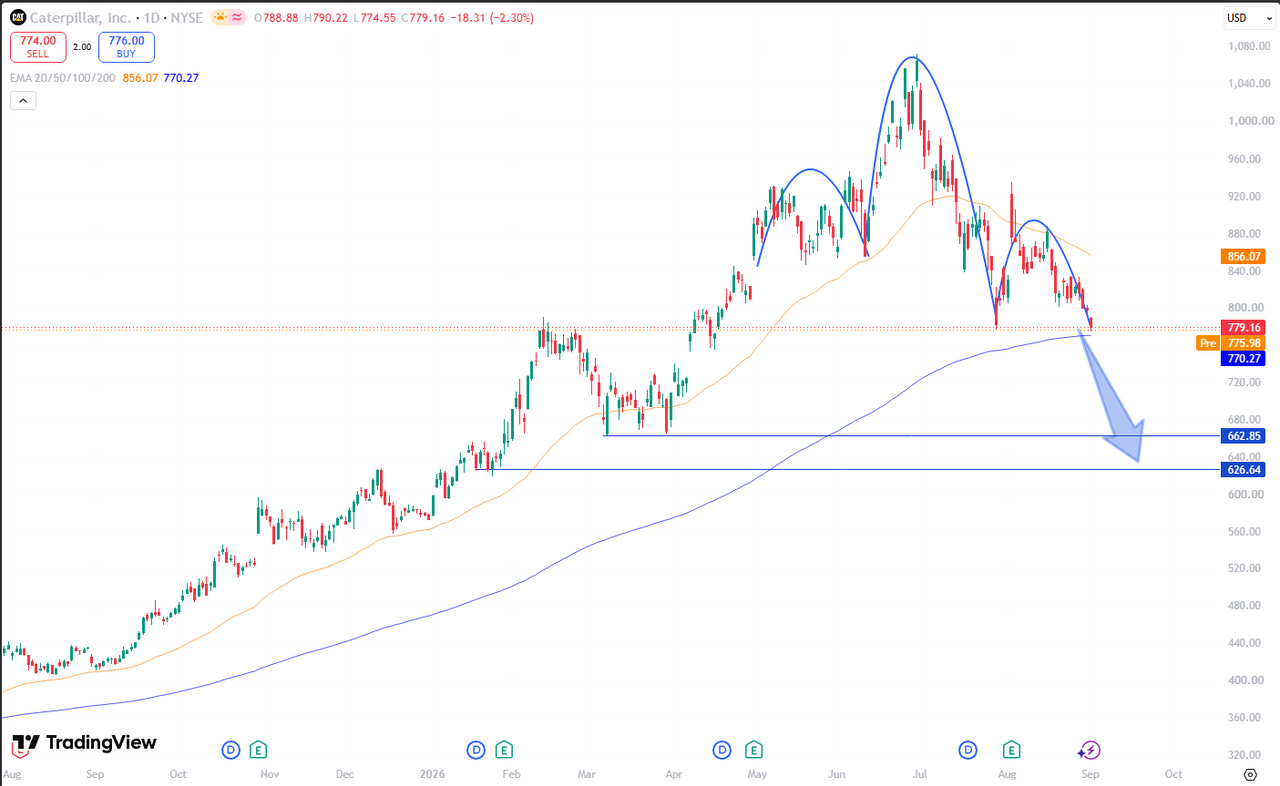
На дневном таймфрейме график сформировал паттерн «голова и плечи», что является медвежьим сигналом. Цена может уйти до уровня поддержки в $626,6.
Цены и другие рыночные данные указаны на время подготовки материала, выпущенного 02.09.2026.
Сообщение носит информационный характер, не является индивидуальной инвестиционной рекомендацией или предложением приобрести упомянутые ценные бумаги. Приобретение иностранных ценных бумаг связано с дополнительными рисками.
Комментарии