Три металла - три стратегии

Медь
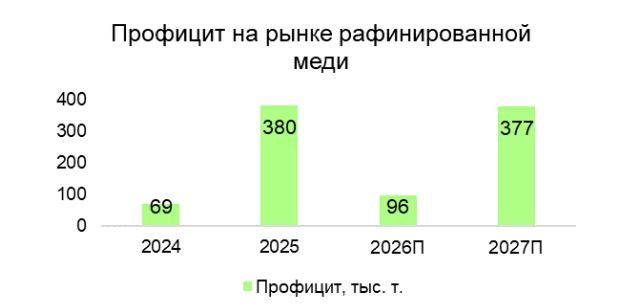
Рынок рафинированной меди остается в профиците, но цена перестала коррелировать с балансом. В сентябре 2026 года медь обновила исторический максимум и превысила прогнозы ведущих международных банков и агентств.
Баланс. В I полугодии 2026 года мировое производство рафинированной меди выросло на 2,4% по сравнению с аналогичным периодом прошлого года, до 14,4 млн т; потребление увеличилось на 2,3% и достигло 14,27 млн т. Профицит составил 131 тыс. т против 114 тыс. т годом ранее. Добыча руды снизилась на 1,1%, до 11,34 млн т, а плата, которую плавильные заводы получают за переработку концентрата в металл, обнулилась против $21,25/т годом ранее. Заводы конкурируют за сырье настолько остро, что работают фактически бесплатно
Спрос. Строительство дата-центров под задачи ИИ требует меди для электроснабжения и систем охлаждения, а сам сектор ЦОД вырос на 45% в 2026 году. В то время как строительство, дающее четверть мирового спроса, остается слабым. Потребление ЦОД вырастет с 1,1 млн т в 2025 году до 1,8 млн т к 2030 году. Сегодня их доля составляет около 1,2%, но именно этот прирост со временем способен поглотить профицит.
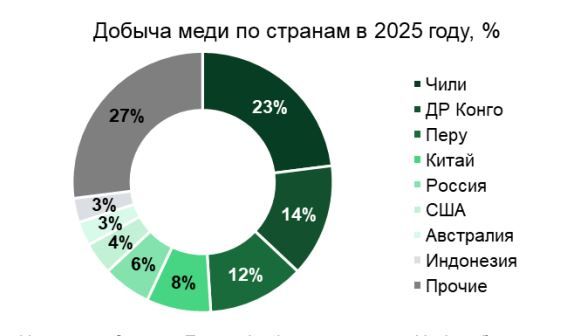
Предложение. Крупнейшие производители наращивают вложения, практически не получая отдачи. Чили дает 23% мировой добычи, но в 2026 году объем прибавил лишь 0,6%, до 5,5 млн т. Содержание меди в руде за столетие снизилось с 2% до 0,6%, а себестоимость продолжает расти. Потенциал роста сместился туда, где руда богаче: Конго прибавляет 7,5% в годовом выражении, до 3,7 млн т; Индонезия — 11%.
Тарифы. Отдельную премию в цену внесло таможенное регулирование. Вашингтон обсуждал ввод 15% пошлины на импорт металла. Покупатели начали завозить медь заранее и за январь-апрель «перетянули» в страну около 0,5 млн т. Профицит на бумаге сохранился, но купить физический металл вне США стало заметно труднее, и это толкало котировки вверх. В сентябре появились сообщения, что Белый дом не спешит с решением по пошлине, и цена за несколько дней снизилась примерно на 6%.
Перспектива. Мы считаем, что рынок меди ждет структурный рост. Производство пройдет пик в 33 млн т в 2030 году, а без новых инвестиций добыча руды к 2040 году сократится до 22 млн т. Ожидаемый рост рынка составит более 50% — с $410 млрд в 2026 до $620 млрд к 2035 году. Драйверами станут электротранспорт, ЦОД, ИИ, спрос оборонной промышленности.
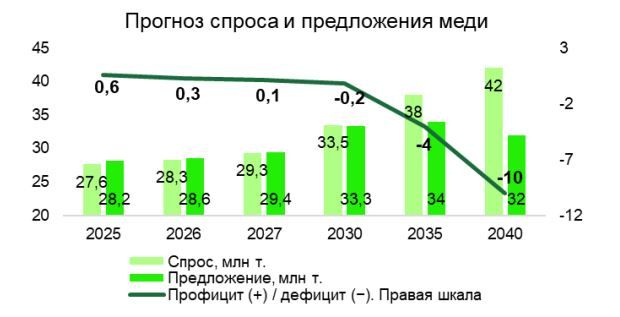
Предложение при этом отстает: добыча первичной меди пройдет пик в 26–27 млн т в 2030 году и снизится до 22 млн т к 2040 году. Дефицит металла способен достичь 10 млн т.
Инструменты. Российскому инвестору доступны два способа получить экспозицию на медь. В первую очередь, акции «Норникеля»: медь стала для компании металлом номер один и принесла свыше 30% выручки в I полугодии 2026 года. Второй вариант: расчетный фьючерс на МосБирже (CEZ6), который дает прямую привязку к мировой цене.
Прогноз. Мы ожидаем продолжения роста котировок в IV квартале с ориентиром $14500–15500 за тонну.
Платина
По итогам 2026 года рынок платины впервые с 2022 года окажется в профиците. Но дело не в избытке металла: в I полугодии 2026 года инвесторы массово продавали платину из биржевых фондов, и этот металл вернулся на рынок.
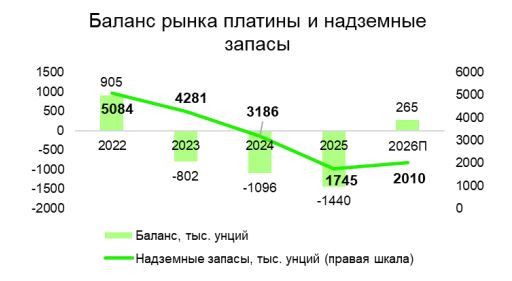
Баланс. В мае World Platinum Investment Council ожидал по итогам 2026 года дефицит платины на уровне 297 тыс. унций, в сентябре — уже профицит 265 тыс. унций. Причиной стало снижение инвестиционного спроса на 601 тыс. унций. Без учета инвесторов рынок близок к равновесию: промышленность, автопром и ювелиры потребят 7,17 млн унций при предложении 7,35 млн. Профицит этого года — следствие продаж инвестиционных позиций, а не избытка металла.
Инвесторы. Главными продавцами в I полугодии 2026 года стали биржевые фонды. На фоне ожиданий повышения ставки ФРС США они продали более 500 тыс. унций — около седьмой части своих запасов.
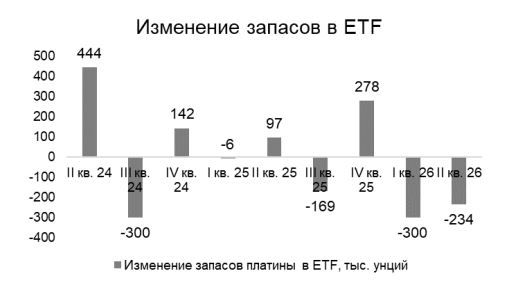
Цена упала на 46% от январского пика $2875 за унцию. Однако в июле фонды впервые за пять месяцев снова начали покупать платину. Потоки капитала развернулись, и вслед за ними может развернуться цена. Запасы. Запаса прочности у рынка почти не осталось. За 2023–2025 годы совокупный дефицит превысил 3,3 млн унций, и наземные запасы платины сократились с 5,1 млн до 1,7 млн унций. Даже с учетом профицита этого года к концу 2026 они составят лишь 2 млн унций. Поэтому при возврате инвесторов платина способна дорожать быстрее золота.
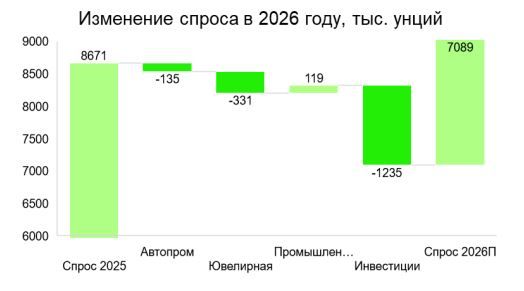
Предложение. Добыча не способна быстро ответить на рост цен. Мировая добыча в 2026 году останется на уровне 5,55 млн унций. Любой всплеск спроса рынку придется закрывать из запасов, которых почти нет.
Инструменты. Российскому инвестору доступны два способа получить экспозицию на платину. Первый — это расчетный фьючерс на платину на МосБирже (PTZ6), который дает прямую привязку к мировой цене металла. Второй — акции «Норникеля» (GMKN), крупнейшего производителя платины в России, хотя этот металл приносит компании лишь около 7% выручки.
Прогноз. Весь годовой профицит сформирован в I полугодии 2026 года, когда фонды распродавали металл. Во II полугодии ситуация складывается обратная: инвесторы возвращаются, ожидается, что спрос вырастет на 24% к предыдущему полугодию и частично компенсирует профицит. Мы ожидаем, что в IV квартале 2026 года платина будет торговаться в диапазоне $1900–2200 за унцию. Главный триггер роста — это смягчение риторики ФРС США.
Алюминий
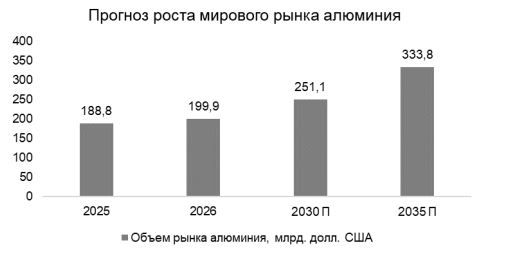
Алюминий остается дорогим: рынок проходит пик дефицита, вызванного ударами по заводам крупных производителей из стран Персидского залива. Но мировые аналитические агентства уже ждут разворота.
Баланс. В I квартале 2026 года мировое потребление первичного алюминия составило 17,88 млн т, а производство — лишь 17,52 млн т. Дефицит достиг 364 тыс. т, причем 344 тыс. пришлись на март — первый месяц после ударов по заводам стран Залива. По оценкам аналитических агентств, по итогам 2026 года дефицит составит около 1 млн т, однако в 2027 году рынок способен перейти к профициту 0,6–0,8 млн т.
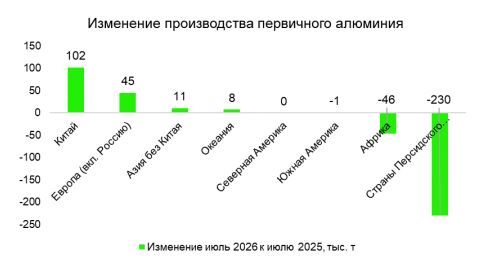
Ближний Восток. Главная причина дефицита — мартовские удары по заводам стран Персидского залива. В июле производство алюминия в регионе упало на 44% в годовом выражении, до 293 тыс. т. Восстановление идет медленно: поврежденные линии приходится ремонтировать и запускать поэтапно. Флагманский завод EGA Al Taweelah к концу августа вернул в работу лишь четверть производства, а полное возобновление выпуска компания ожидает только в I квартале 2027 года.
Китай. Раньше такие провалы закрывал Китай, но этот ресурс практически исчерпан. Страна производит больше 60% мирового алюминия, и в августе ее заводы выпустили рекордные 4 млн т, на 4,7% больше, чем годом ранее. Выпуск уже «уперся» в государственный лимит в 45 млн т в год, который Пекин ввел в 2017 году для борьбы с избытком мощностей.
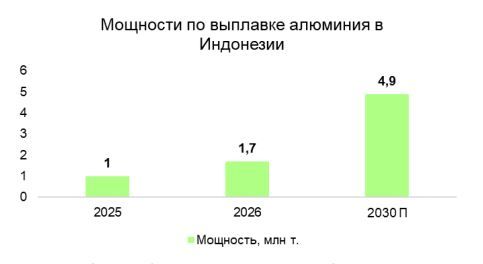
Индонезия. Новым центром роста стала Индонезия: в июле чистый экспорт алюминия из страны достиг рекордных 102 тыс. т — втрое больше, чем годом ранее. К концу года в стране будут работать пять заводов мощностью около 1,7 млн т против 1 млн т в 2025 году, а к 2030–2031 годам мощности могут вырасти почти впятеро, до 4,9 млн т. Около 75% этих проектов связаны с китайским капиталом: Китай фактически выносит собственный рост за пределы своего лимита.
Спрос. Потребление растет устойчиво, но медленнее. Его опоры — облегчение автомобилей и электромобили, упаковка и энергосети. Отдельный фактор — дорогая медь, которая сейчас стоит в 4,2 раза дороже алюминия. Когда разрыв в цене превышает 3,5–4 раза, производители кабелей и трансформаторов начинают переходить на алюминий.
Инструменты. Российскому инвестору доступны два способа получить экспозицию на алюминий. Первый — это расчетный фьючерс на алюминий на МосБирже (ANZ6), который дает прямую привязку к мировой цене металла. Второй — акции РУСАЛа, но это ставка не только на металл. При рекордном чистом долге в $8,9 млрд и отрицательном денежном потоке котировки компании могут отставать от металла даже на растущем рынке.
Прогноз. В IV квартале рост цен еще возможен: дефицит сохраняется, а ситуация в странах Персидского залива остается неопределенной. Мы ожидаем, что алюминий будет торговаться в диапазоне $3400–3600 за тонну.
Комментарии