"Транснефть" - прогнозная дивидендная доходность продолжает смотреться привлекательно
С середины июня привилегированные акции «Транснефти» находились под значительным давлением из-за снижения добычи в РФ, повышения безрисковой ставки и траты 40 млрд руб. на непрофильный актив. В то же время ухудшение операционных результатов мы считаем временным и со следующего года ожидаем их восстановления. Кроме того, «Транснефть» сохраняет значительную чистую денежную позицию, а на фоне снижения акций форвардная дивидендная доходность за 2026 г., по нашим оценкам, составляет почти 18% — привлекательное значение даже на текущем рынке.
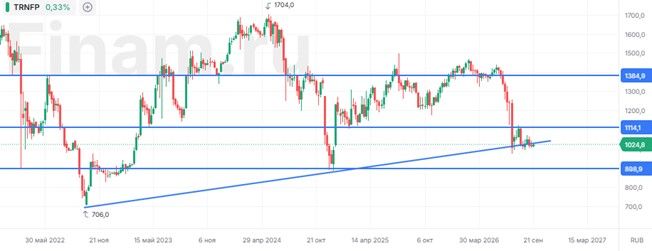
Мы снижаем целевую цену по привилегированным акциям «Транснефти» с 1 628 руб. до 1 516 руб., но сохраняем рейтинг «Покупать». Апсайд составляет 47,9%. Понижение целевой цены связано с ростом безрисковой ставки, снижением добычи в РФ и небольшим сокращением чистой денежной позиции компании.
Ключевой риск в инвестиционной истории «Транснефти» — возможность слабой динамики добычи нефти в РФ, например из-за влияния санкций или атак на инфраструктуру. Также на «Транснефть» негативно влияют повышенные налоги и непредсказуемый уровень индексации тарифов на транспортировку в будущем.
Цены и другие рыночные данные указаны на время подготовки материала, выпущенного 23.09.2026.
Комментарии