ТМК в точке перелома, но есть нюанс

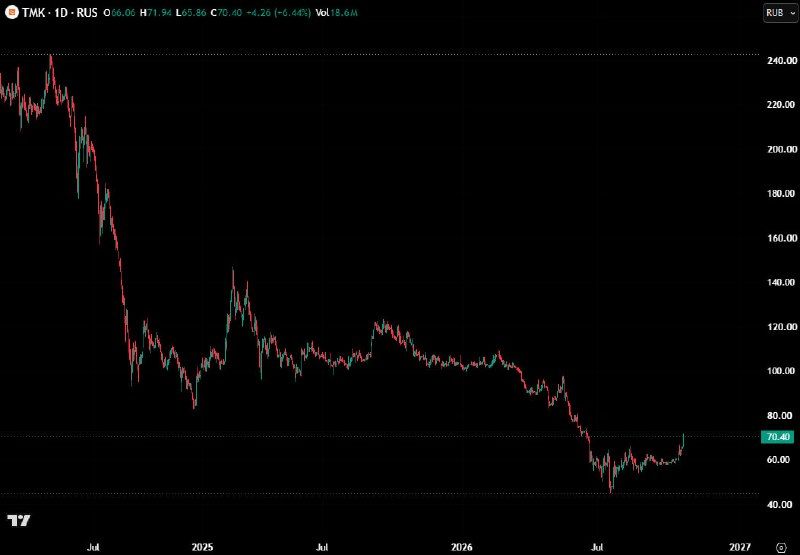
Бумаги компании продолжают лететь всё выше. Сегодня акции ТМК прибавляют более 7% без новостей. В чём же дело?
Рядовому инвестору это может оказаться сюрпризом, но ТМК — не единственный крупный производитель труб большого диаметра (ТБД), которые как раз используются в магистральных газопроводах. Рынок конкурентный и поделён между несколькими крупными производителями.
Скорее всего, акции ТМК улетают на фоне возобновившихся разговоров о поставок газа в Европу. Плюс, рынок ждёт прогресса по переговорам с Китаем. Остановимся на последнем
Сразу оговорим предпосылки, которые мы закладываем:
1. Мы игнорируем «Северные потоки» и концентрируемся только на «Силе Байкала» — проекте, ранее известном как «Сила Сибири — 2».
2. На фоне активизации США в вопросе урегулирования украинского конфликта Китай, по нашей оценке, может пойти на компромисс по ценам на газ для «Силы Байкала».
3. Для расчёта берём российский участок протяжённостью около 2700 км. На это потребует порядка 3 млн тонн труб.
4. Доля ТМК в поставках составит около 30%, а аванс — 35% базовой стоимости контракта.
5. Поставки займут четыре года и будут распределены равномерно. Начальная цена — 100 тыс. рублей за тонну без НДС, индексация — 5% ежегодно со второго года.
Если на саммите АТЭС наконец-то будет подписан окончательный контракт по проекту, выручка ТМК от продажи труб при таких предпосылках может составить за все четыре года около 97 млрд рублей.
В первый год компания признает выручку в размере 22,5 млрд рублей, а денежные поступления составят около 46,1 млрд рублей, включая аванс 31,5 млрд. Аванс будет постепенно засчитываться в оплату поставок.
В итоге при выручке остального бизнеса 400-420 млрд рублей и сохранении рентабельности, ТМК может всё равно показать чистый убыток по итогам 2027 года. Основная причина — высокие расходы на обслуживание долга.
Даже если аванс поступит в конце I квартала и пойдёт на погашение кредитов, коэффициент «чистый долг/EBITDA» останется около 5× — это очень высокий показатель.
Что в итоге?
Рост акций почти на 18% за неполную неделю — не больше чем обычная спекуляция на ожиданиях новостей. Мы не исключаем, что до конца года будет подписано соглашение между Россией и Китаем о строительстве «Силы Байкала».
Это, конечно, поможет ТМК, но при текущих вводных не станет переломным моментом. Компания в лучшем случае выйдет в ноль по чистой прибыли за 2027г., но вряд ли это причина идти и покупать акции. По крайней мере в ожидании поставок труб под новый газопровод в Китай.
Комментарии