Текущая стоимость акций «Интер РАО» выглядит заниженной

Акции «Интер РАО» за последние три месяца снизились на 28,3% на фоне дивидендной отсечки и общей негативной динамики российского рынка. Несмотря на ухудшение финансовых результатов, риски дальнейшего охлаждения экономики, сохраняющиеся ограничения в экспортном бизнесе и ожидаемое снижение процентных доходов, поддержку компании будут оказывать рост оптовых цен на электроэнергию и сохранение стабильных дивидендных выплат. Дополнительным среднесрочным драйвером станет ввод новых генерирующих мощностей, который после завершения текущего инвестиционного цикла может поддержать рост прибыли компании. Поэтому на текущих уровнях мы считаем бумаги привлекательными для покупки.
| IRAO | Покупать | |||
| 12М целевая цена | 2,86 руб. | |||
| Текущая цена | 2,32 руб. | |||
| Потенциал | 23,2% | |||
| ISIN | RU000A0JPNM1 | |||
| Капитализация, млрд руб. | 242,9 | |||
| Количество акций, млрд | 104,4 | |||
| Доля государства | 66% | |||
| Финансовые показатели, млрд руб. | ||||
| Показатель | 2024 | 2025 | 2026П | |
| Выручка | 1 548,4 | 1 760,6 | 1 857,4 | |
| EBITDA | 173,3 | 181,5 | 190,2 | |
| Чистая прибыль | 147,5 | 133,8 | 121,5 | |
| Дивиденд, руб. | 0,35 | 0,32 | 0,29 | |
| Показатели рентабельности | ||||
| Показатель | 2024 | 2025 | 2026П | |
| Маржа EBITDA | 11,19% | 10,31% | 10,24% | |
| Чистая маржа | 9,53% | 7,60% | 6,54% | |
| Мультипликаторы | ||||
| Показатель | LTM | NTM | ||
| P/E | 1,8 | 2,0 | ||
Подключите тариф «Долгосрочный портфель» — и сделайте шаг навстречу выгодным инвестициям вместе с «Финамом». 0% брокерская комиссия за покупку ценных бумаг на фондовых рынках Московской и СПБ биржи при любом обороте.
По нашим оценкам, целевая цена акций «Интер РАО» на горизонте 12 месяцев составляет 2,86 руб., что соответствует потенциалу роста на 23,2% и рейтингу «Покупать».
Интер РАО — российский электроэнергетический холдинг, занимающийся производством и продажей электрической и тепловой энергии, а также выпуском энергетического оборудования.
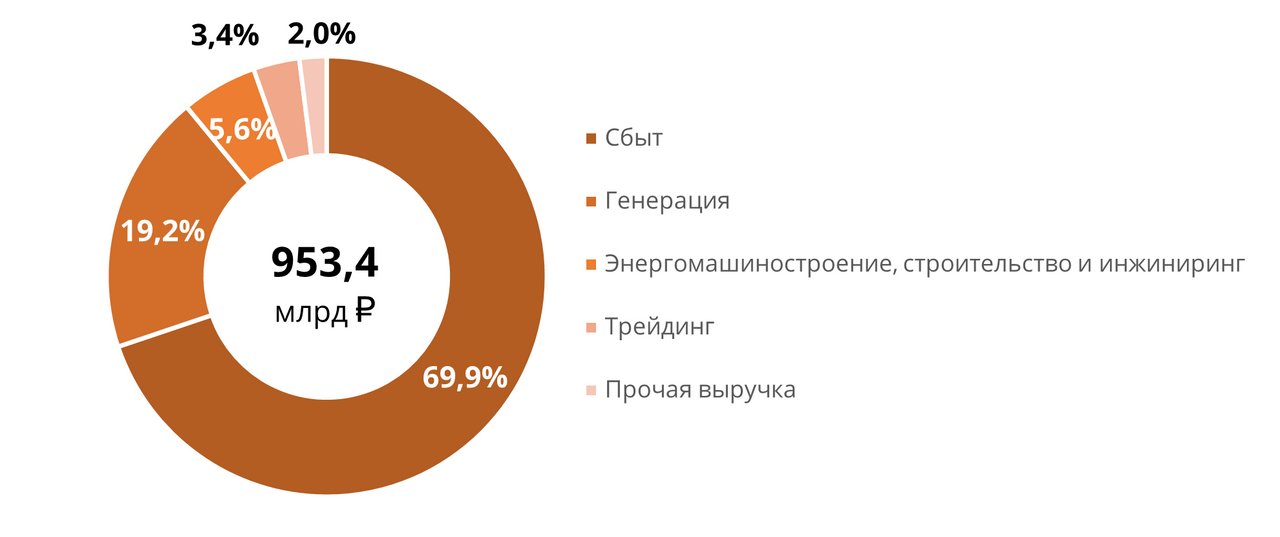
Отчет компании за первое полугодие 2026 г. оказался смешанным. Выручка выросла на 16,5% г/г, до 953,4 млрд руб., на фоне роста оптовых цен на электроэнергию. Основной вклад внесли сегменты сбыта и электрогенерации, где выручка увеличилась на 18,7% и 13,3% соответственно. При этом опережающий рост операционных расходов на 19,0% привел к снижению операционной прибыли на 13,0%, до 59,2 млрд руб. EBITDA сократилась на 4,3%, до 89,3 млрд руб., а чистая прибыль — на 17,2%, до 68,7 млрд руб.
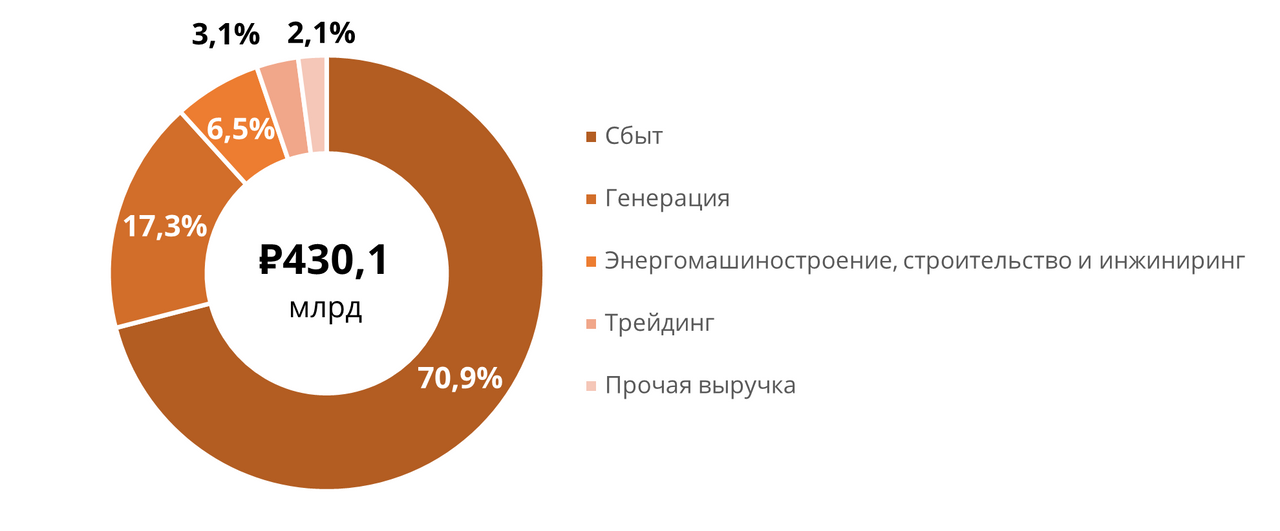
Во 2К 2026 динамика финансовых результатов ухудшилась. Выручка выросла на 14,1% г/г, до 430,1 млрд руб., при этом основной вклад в рост обеспечил сегмент сбыта. Операционные расходы увеличились на 18,3%, вследствие чего операционная прибыль снизилась на 37,3%, до 17,6 млрд руб. EBITDA сократилась на 15,7%, до 32,6 млрд руб., а чистая прибыль — на 38,0%, до 22,2 млрд руб.
Рост оптовых цен. По итогам 2026 г. ожидается сохранение положительной динамики цен на оптовом рынке, что будет оказывать поддержку финансовым результатам «Интер РАО». По прогнозу консалтинговой компании «Эйлер», средневзвешенные оптовые цены на рынке (РСВ) в 2026 г. могут вырасти на 14% в первой ценовой зоне, на 18% в Сибири и на 10,2% на Дальнем Востоке, относящихся ко второй ценовой зоне.
Стратегия-2030 остается в силе. К концу десятилетия компания планирует увеличить EBITDA до 320 млрд руб., рентабельность по EBITDA — до 14%, а долю на российском розничном рынке — до 20%.
Стабильные дивиденды. «Интер РАО» остается одним из наиболее стабильных дивидендных плательщиков в российском электроэнергетическом секторе. Несмотря на ожидаемое снижение выплат в абсолютном выражении, по нашим оценкам, дивиденд за 2026 г. составит 0,29 руб. на акцию, что соответствует доходности около 12,5% и превышает исторический средний уровень за последние три года на 8–10%.
Мы оценили акции «Интер РАО» по модели DDM. Потенциал роста стоимости акций компании составляет 23,2%.
Риск охлаждения экономики РФ: слабая динамика промышленного производства и экономической активности может сдерживать рост энергопотребления в стране. По итогам первого полугодия 2026 г. промышленное производство выросло лишь на 0,4% г/г, при этом Банк России ожидает роста ВВП страны в 2026 г. в диапазоне 0–1%.
Проблемы в экспортном бизнесе: экспортный потенциал «Интер РАО» остается ограниченным. Несмотря на рост экспорта в первом полугодии 2026 г. на 4,2% г/г, увеличение поставок было обеспечено преимущественно Казахстаном, тогда как экспорт в Монголию и другие страны снизился. Кроме того, с 2026 г. поставки э/э в Китай не осуществляются.
Давление на чистую прибыль: снижение процентных ставок по депозитам и сокращение денежных резервов могут привести к уменьшению процентных доходов и, как следствие, негативно повлиять на чистую прибыль «Интер РАО».
Описание эмитента
Интер РАО — крупнейший российский электроэнергетический холдинг, занимающийся производством и продажей электрической и тепловой энергии, а также выпуском энергетического оборудования. Компания — единственный оператор экспорта и импорта электроэнергии в России, осуществляет поставки в Казахстан, Монголию и другие страны.
Холдинг занимает лидирующие позиции по объемам сбыта электроэнергии, являясь крупнейшим участником рынка как среди гарантирующих, так и независимых поставщиков.
Выручка «Интер РАО» по сегментам за 6м 2026
Выручка «Интер РАО» по сегментам за 2К 2026
Акционерный капитал «Интер РАО» состоит из 104,4 млрд акций. Крупнейшими акционерами являются «Интер РАО Капитал» (29,6%), «Роснефтегаз» (27,6%) и ПАО «Россети» (8,6%). В свободном обращении (free float) находится 34,2% акций.
Перспективы компании
Рост оптовых цен. По итогам 2026 г. ожидается сохранение положительной динамики цен на оптовом рынке, что будет оказывать поддержку финансовым результатам «Интер РАО». По прогнозу консалтинговой компании «Эйлер», средневзвешенные оптовые цены на рынке (РСВ) в 2026 г. могут вырасти на 14% в первой ценовой зоне, на 18% в Сибири и на 10,2% на Дальнем Востоке, относящихся ко второй ценовой зоне.
Стратегия-2030. В мае 2026 г. менеджмент «Интер РАО» заявил, что не видит необходимости в актуализации долгосрочной стратегии и продолжает ее реализацию до 2030 г. Ключевыми целями компании до конца десятилетия выступают рост EBITDA до 320 млрд руб., повышение рентабельности по EBITDA до 14% и наращивание доли на российском розничном рынке до 20%.
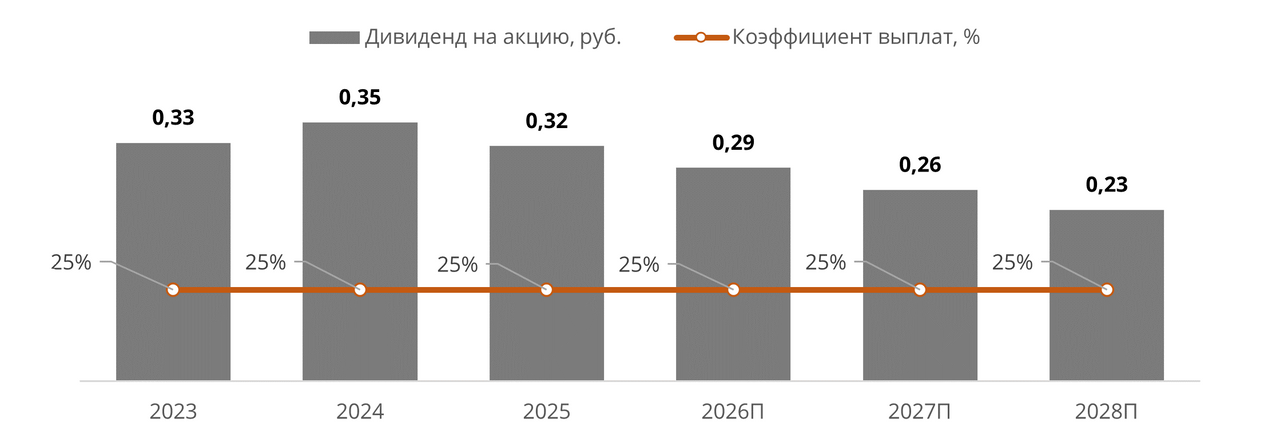
Стабильные дивиденды. «Интер РАО» остается одним из наиболее стабильных дивидендных плательщиков в российском электроэнергетическом секторе, где ряд компаний уже не выплачивают дивиденды. Дивидендная доходность акций «Интер РАО» в среднем составляла около 8–10% за последние три года. При этом в дивидендной политике компании зафиксирован сравнительно невысокий коэффициент выплат — 25% от чистой прибыли по МСФО, в ближайшие годы менеджмент не планирует его пересматривать. На фоне ожидаемого снижения чистой прибыли в период повышенных капитальных затрат мы прогнозируем постепенное сокращение дивидендных выплат в абсолютном выражении. По нашим оценкам, выплаты за 2026 г. составят 0,29 руб. на акцию, что, однако, при текущих котировках соответствует достаточно привлекательной дивидендной доходности на уровне 12,5%.
Эксперты учебного центра «Финам» регулярно обсуждают техническую и новостную ситуацию по российским акциям. Регистрируйтесь на прямые эфиры.
«Интер РАО»: исторические и прогнозные дивидендные выплаты, руб.
Риски компании
Охлаждение экономики. Сохранение слабых темпов роста промышленного производства и дальнейшее охлаждение экономической активности могут сдерживать рост энергопотребления в России, что является риском для бизнеса «Интер РАО». По данным Росстата, промышленное производство по итогам первого полугодия 2026 г. выросло лишь на 0,4% г/г. При этом ЦБ РФ ожидает роста ВВП страны по итогам 2026 г. в диапазоне 0–1%.
Инвестпрограмма. В ближайшие годы компании предстоят значительные капитальные затраты на строительство Новоленской ТЭС, новых энергоблоков Харанорской ГРЭС и энергоблока на Каширской ГРЭС, а также на модернизацию действующих генерирующих мощностей. Основной ввод новых мощностей запланирован на 2028–2030 гг. На фоне реализации этих и других проектов капитальные расходы компании по итогам 2025 г. выросли на 65,1%, до 189,9 млрд руб., а в первом полугодии 2026 г. — на 46,9% г/г, до 101,6 млрд руб. В краткосрочной перспективе рост капитальных затрат будет ограничивать свободный денежный поток, однако после ввода объектов они могут стать одним из ключевых драйверов роста прибыли компании.
Денежные резервы. «Интер РАО» сохраняет крупную денежную позицию, однако на фоне реализации масштабной инвестиционной программы ее объем продолжает сокращаться. На 30.06.2026 чистая денежная позиция составила 250,3 млрд руб., снизившись на 20% к/к и 28,1% по сравнению с концом 2025 г. Одновременно капитальные расходы за 6м 2026 выросли на 46,9% г/г, а процентные доходы за этот период сократились на 37% г/г на фоне снижения объема денежных средств и ключевой ставки. В дальнейшем рост капитальных затрат и смягчение денежно-кредитной политики будут снижать положительный эффект от накопленной денежной позиции на финансовые результаты компании.
Ограниченные возможности для роста экспорта. После прекращения поставок электроэнергии в европейские страны объем экспорта «Интер РАО» существенно сократился, при этом полноценного восстановления поставок пока не ожидается. Несмотря на рост экспорта электроэнергии в первом полугодии 2026 г. на 4,2% г/г, до 3,2 млрд кВт·ч, его динамика по-прежнему неоднородная. Увеличение поставок обеспечено преимущественно Казахстаном, экспорт в который вырос на 20,3%, до 1,68 млрд кВт·ч, тогда как поставки в Монголию сократились на 6,0%, а в другие страны — на 11,0%.
Финансовые показатели
Отчет «Интер РАО» за 6м 2026 вышел смешанным. Выручка выросла на 16,5% г/г, до 953,4 млрд руб., на фоне роста оптовых цен на электроэнергию и положительной динамики основных сегментов. Наиболее существенно увеличилась выручка в трейдинге (+23,9%), сбыте (+18,7%) и теплогенерации (+19,6%). При этом операционные расходы выросли на 19,0% г/г, до 902 млрд руб., что привело к снижению операционной прибыли на 13,0%, до 59,2 млрд руб. Показатель EBITDA уменьшился на 4,3%, до 89,3 млрд руб., а чистая прибыль сократилась на 17,2%, до 68,7 млрд руб. На фоне роста капитальных затрат на 46,9% г/г, до 101,6 млрд руб., свободный денежный поток снизился до (-84,7 млрд руб.) против (-67,1 млрд руб.) годом ранее.
«Интер РАО»: ключевые данные отчетности, млрд руб.
| Показатели | 1П26 | 1П25 | Изм. |
| Выручка | 953,4 | 818,1 | 16,5% |
| EBITDA | 89,3 | 93,3 | -4,3% |
| EBITDA-маржа | 9,4% | 11,4% | -2,0 п. п. |
| Операционная прибыль | 59,2 | 68,0 | -13,0% |
| Операционная маржа | 6,2% | 8,3% | -2,1 п. п. |
| Чистая прибыль | 68,7 | 82,9 | -17,2% |
| Чистая маржа | 7,2% | 10,1% | -2,9 п. п. |
| CFO | 16,9 | 2,1 | +704,8% |
| CAPEX | -101,6 | -69,2 | 46,9% |
| FCF | -84,7 | -67,1 | -26,2% |
Источник: данные компании, расчеты ФГ «Финам»
Во 2К 2026 динамика финансовых результатов ухудшилась. Выручка выросла на 14,1% г/г, до 430,1 млрд руб., при этом основной вклад в рост обеспечил сегмент сбыта. Операционные расходы увеличились на 18,3%, вследствие чего операционная прибыль снизилась на 37,3%, до 17,6 млрд руб., EBITDA сократилась на 15,7% г/г, до 32,6 млрд руб., а чистая прибыль — на 38,0%, до 22,2 млрд руб.
Оценка
Для определения целевой стоимости акций «Интер РАО» мы применили модель дисконтирования дивидендов (DDM) в связи со сравнительно стабильной историей выплат акционерам.
Для расчета целевой цены по модели DDM мы заложили норму дивидендных выплат на уровне 25% от чистой прибыли в течение всего прогнозного горизонта, учитывая отсутствие ожиданий ее повышения. В 2026–2028 гг. мы ждем снижения чистой прибыли компании на фоне роста капитальных затрат. В дальнейшем, по мере ввода новых мощностей, финансовые результаты компании будут постепенно восстанавливаться. Согласно нашим расчетам, целевая цена акций «Интер РАО» составляет 2,86 руб. за акцию, что подразумевает потенциал роста на 23,2% к текущему уровню. В связи с этим мы присваиваем бумагам рейтинг «Покупать».
«Интер РАО»: оценка по модели дисконтирования дивидендов
| Показатели, руб., если не указано иное | 2026П | 2027П | 2028П | 2029П | 2030П | 2031П | … | 2035П | |||
| DPS | 0,29 | 0,26 | 0,23 | 0,26 | 0,28 | 0,30 | … | 0,35 | |||
| Дисконтированныe DPS | 0,25 | 0,21 | 0,17 | 0,16 | 0,16 | 0,15 | … | 0,11 | |||
| Ставка дисконтирования | 19,0% | 13,8% | 12,8% | 12,8% | 12,8% | 12,8% | … | 12,8% | |||
| Бета | 0,56 | 0,56 | 0,56 | 0,56 | 0,56 | 0,56 | … | 0,56 | |||
| Премия за риск акций | 8,1% | 8,1% | 8,1% | 8,1% | 8,1% | 8,1% | … | 8,1% | |||
| Безрисковая ставка | 14,5% | 9,2% | 8,2% | 8,2% | 8,2% | 8,2% | … | 8,2% | |||
| Рост дивидендов после 2035 г. (TGR) | 4,0% | ||||||||||
| Сумма дисконтированных дивидендов в прогнозном периоде | 1,58 | ||||||||||
| Сумма постпрогнозных DPS | 4,14 | ||||||||||
| Сумма дисконтированных постпрогнозных DPS | 1,28 | ||||||||||
| Целевая цена акций «Интер РАО» | 2,86 | ||||||||||
| Текущая цена | 2,32 | ||||||||||
| Потенциал роста | 23,2% | ||||||||||
Источник: расчеты ФГ «Финам»
Технический анализ
После формирования дивидендного гэпа в июне акции «Интер РАО» не смогли стабилизироваться и продолжили снижение на фоне общей негативной динамики российского рынка. В июле котировки достигли локального минимума в районе 2,05 руб., после чего перешли к восстановлению. В настоящее время акции торгуются около 2,32 руб. Ближайшим уровнем сопротивления выступает отметка 2,55 руб., закрепление выше которой может открыть потенциал для дальнейшего роста в направлении 2,80 руб. В то же время пробой поддержки в районе 2,05 руб. повысит риски продолжения снижения.
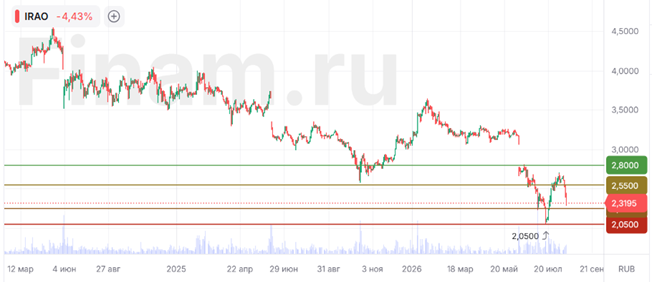
Цены и другие рыночные данные указаны на время подготовки материала, выпущенного 18.08.2026.
Комментарии