Текущая доходность долгосрочных ОФЗ бьет рекорды
В данном обзоре мы показываем, какие возможности есть в арсенале инвестора, если предположить, что цены долгосрочных ОФЗ через 12 месяцев будут находиться около своих текущих уровней.
Обнародование планов по привлечению госдолга стоило рынку ОФЗ очередной просадки. Так, в 4К 2026 Минфин собирается предложить гособлигации совокупным объемом 2,45 трлн ₽ по номиналу. Это довольно амбициозная задача, с учетом того что с начала года размещено ОФЗ на 4,6 трлн ₽ по номиналу, тогда как перспективы дальнейшей нормализации ДКП туманны. В результате доходности на дальнем отрезке кривой приблизились к 17%-й отметке, а спред между доходностью индекса RGBI и текущим ключом недалек от своего исторического максимума, соответствуя уровням, когда ЦБ активно повышал ставку.
Спред между доходностью индекса RGBI и ключевой ставкой ЦБ РФ
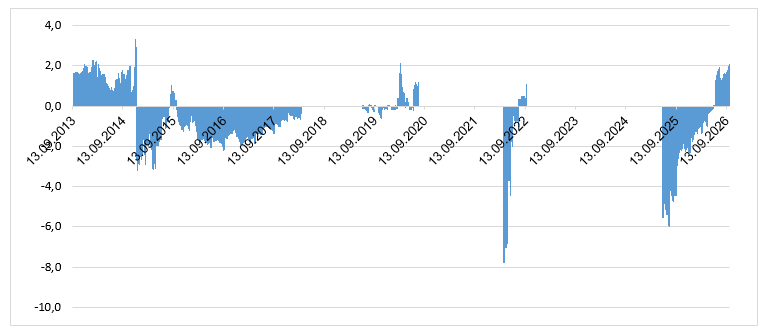
Отметим, что хотя дюрация индекса RGBI довольно велика (4,5 года), спред между доходностями долгосрочных ОФЗ и текущим ключом еще выше и составляет немногим менее 3 п. п. Это означает, что текущая доходность этих бумаг (то есть отношение их купонной ставки к рыночной котировке) выше как уровня ключевой ставки ЦБ, так и доходностей гособлигаций, которые ей примерно соответствуют (коротких фиксов и флоатеров). Например, текущая доходность выпуска ОФЗ серии 26250 с погашением 10.06.2037, находящегося в нашем покрытии, составляет 15,1%, что заметно выше доходности ОФЗ серии 26232 (13,1%), которая погашается ровно через год — 06.10.2027. По ряду более долгосрочных, чем серия 26250, бумаг текущая доходность, как видно в таблице, еще выше. Более того, текущая доходность долгосрочных ОФЗ вполне сопоставима с доходностью однолетних корпоративных высокорейтинговых бумаг, чье кредитное качество все же уступает суверенному.
Долгосрочные ОФЗ с высоким купоном
| Выпуск | Погашение | Купон, % | Текущая доходность | Доходность к погашению |
|---|---|---|---|---|
| 26253 | 06.10.2038 | 13,0 | 15,5% | 16,8% |
| Выпуск | Погашение | Купон, % | Текущая доходность | Доходность к погашению |
| 26247 | 11.05.2039 | 12,3 | 15,4% | 16,8% |
| 26248 | 16.05.2040 | 12,3 | 15,5% | 16,8% |
| 26254 | 03.10.2040 | 13,0 | 15,7% | 16,8% |
Источник: МосБиржа
Для получения текущей доходности необходимо, чтобы биржевая цена бумаги ровно через год не изменилась. Отметим, что получение данного уровня текущей доходности возможно даже при условии небольшого роста доходностей относительно сегодняшнего момента. Дело в том, что даты погашений по долгосрочным бумагам через год станут ближе, что означает, что текущим ценовым уровням будут соответствовать более высокие доходности, чем сейчас. Например, по серии 26250 неизменность текущей цены (79,3%) через 12 месяцев означает увеличение ее доходности к погашению с сегодняшних 16,8 до 17,0%.
Конечно, рассуждения о том, где рынок окажется по ценам через год, сейчас носят во многом умозрительный характер. Тот же фактор объемных размещений, которого так испугался рынок, может и не так негативно повлиять на ценовую конъюнктуру в секторе, если будет сопровождаться дальнейшим снижением ставки. Так, в 2027 г. правительство планирует разместить ОФЗ в объеме 7,722 трлн ₽, что уступает объему прошлого года (8,05 трлн ₽), притом что рынок подорожал по его итогам. Все дело в том, что ЦБ в 2025 г. снизил ключ с 21 до 16%.
Что касается возможности появления более интересных точек входа в долгосрок, то это тоже не исключено. Высокая ценовая волатильность будет, по-видимому, продолжать наблюдаться в сегменте рублевых облигаций с фиксированной ставкой купона в ближайшие месяцы, причем в наибольшей степени касаться бумаг с высокой дюрацией. Подчеркнем, что в данном обзоре мы ставили себе целью показать, какие возможности есть в арсенале инвесторов, если исходить из предположения, что цены долгосрочных ОФЗ через 12 месяцев будут находиться около своих текущих уровней.
Цены и другие рыночные данные указаны на время подготовки материала, выпущенного 06.10.2026.
Комментарии