Сырьевые рынки. Цена на нефть по-прежнему выше $100 за баррель
- Ситуация на Ближнем Востоке остаётся сложной. Танкеры продолжают подвергаться атакам в Ормузском проливе. Йеменские хуситы атакуют г. Таиз
- МЭА готово к высвобождению резервов в рамках ранее принятого плана
- OPEC+ сохранил квоты стран-участниц на ноябрь
- Отчёт по занятости в США на прошлой неделе оказался хуже ожиданий – это подтолкнуло цены на драгоценные металлы наверх
- Для цены на серебро крайне важно остаться выше $60-61 за унцию

Цена на нефть. МЭА высвобождает оставшиеся резервы
На прошлой неделе цена на нефть марки Brent выросла на 3,2%, отыграв, таким образом, снижение, которое наблюдалось с 21 по 25.09. Средняя цена на нефть с начала года сложилась на отметке $88,9/б.
Ключевым событием конца недели стала встреча OPEC+. По итогам встречи:
- Семь стран-участниц приняли решение сохранить на ноябрь 2026 года уровни добычи, установленные для сентября 2026 года.
- Указанные семь стран вновь подтвердили свою коллективную приверженность полному соблюдению условий Декларации о сотрудничестве.
- Семь стран OPEC+ продолжат проводить ежемесячные встречи для анализа ситуации на рынке. Следующая встреча состоится 1 ноября 2026 года.
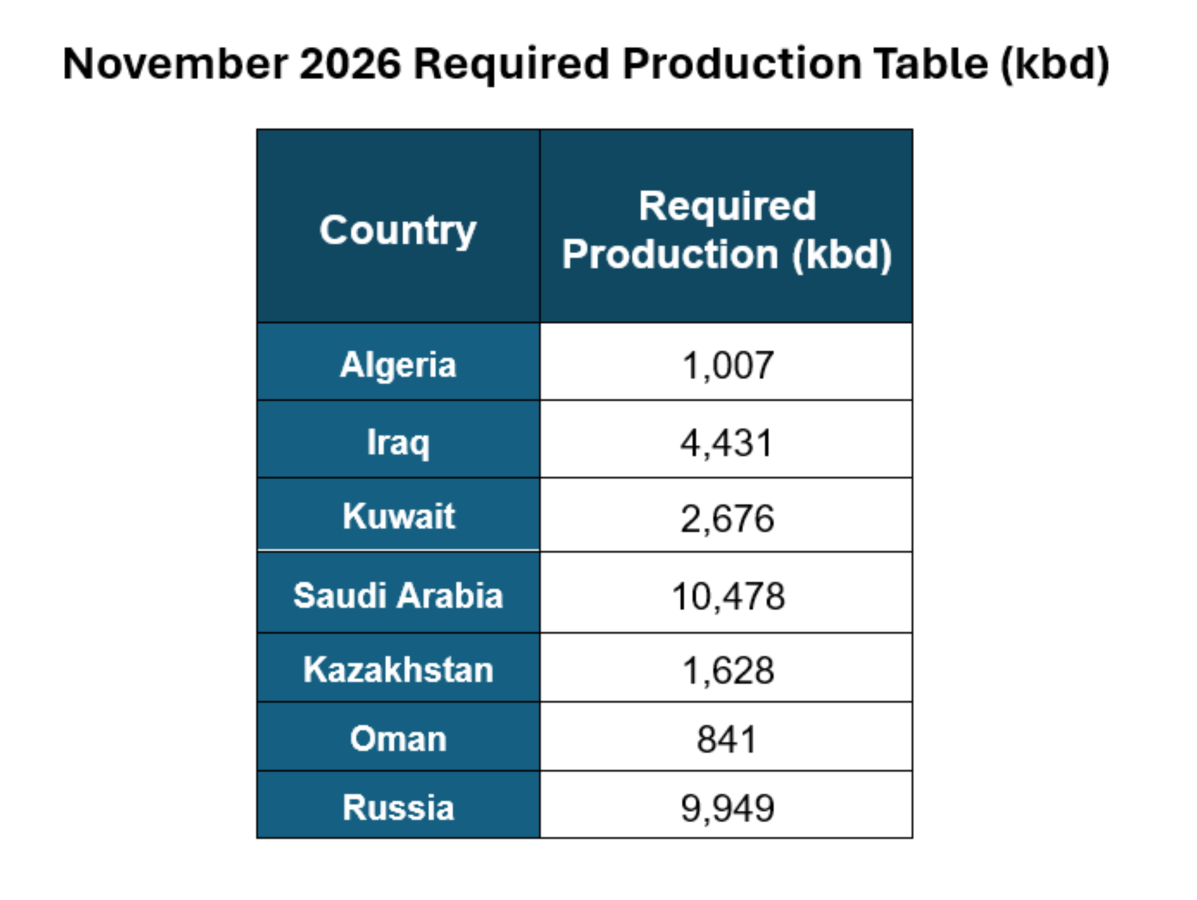
Reuters тем временем пишет, что не все страны картеля предоставили данные по своим производственным мощностям. Соответственно, оценка мощности нефтедобычи стран картеля может завершиться к середине следующего месяца.
Ситуация на Ближнем Востоке продолжает оставаться сложной. Axios отмечает, что на выходных американские военные перебазировали 12 бомбардировщиков B-1 с авиабазы ВВС Fairford из-за опасений атак со стороны Ирана. 04.10 в Ормузском проливе был поражён ещё один танкер с нефтью. Разберемся, что именно происходило с ценами на нефть на прошлой неделе.
В понедельник цена на нефть марки Brent существенно не поменялась – закрытие произошло выше $102/б. Bloomberg написал, что Саудовская Аравия восстановила примерно половину потока через нефтепровод Восток-Запад, а объем поставок в Красное море достиг, соответственно, уровня 3,5 mbd. Впоследствии тот же Bloomberg со ссылкой на свои внутренние источники написал, что трубопровод Восток-Запад восстановлен примерно на 80%, а Саудовская Аравия осуществляла прокачку уже порядка 6 mbd по этой магистрали. Kpler посчитал, что экспорт нефти ключевыми производителями нефти Ближнего Востока в сентябре восстановился до 12,8 mbd, что является максимумом за всё время войны. Goldman Sachs дал ещё более оптимистичную оценку и посчитал, что за последнюю неделю сентября с учётом теневого экспорта поток нефти из Персидского залива составлял 23,3 mbd, из которых 11,6 mbd пришлись на Саудовскую Аравию, а на теневой экспорт пришлось 5,2 mbd. При этом экспорт иранской нефти, по оценке Bloomberg, Kpler и Vortexa, в сентябре был равен нулю (в августе объем экспорта составлял порядка 250 tbd). Reuters добавил, что 27-29.09 поставки нефти достигали 19,5-22,5 mbd. Насколько можно верить этим подсчётам, сказать затруднительно. Мы полагаем, что в настоящее время цифрами достаточно легко можно манипулировать, а, судя по текущим ценам, рынок всё ещё находится в состоянии сильнейшего дефицита.
Во вторник цена на нефть снизилась более чем на 3% и закрылась на отметке ниже $100/б. Начались спекуляции о возможных переговорах, а также продолжилось обсуждение восстановления трафика через Ормузский пролив. По поводу переговоров - Al Arabiya сообщила, что в рамках непрямых переговоров США и Иран перешли к обсуждению гарантий и порядка выполнения плана по урегулированию конфликта на Ближнем Востоке. Axios же, наоборот, отметил, что попытки катарских посредников добиться дипломатического прорыва не дали результатов из-за того, что ни одна из сторон не готова на уступки, а вероятность возобновления военного конфликта возрастает. UKMTO, тем временем, сообщило, что 29.09 ещё по трем танкерам в Ормузском проливе были нанесены удары.
По поводу потока нефти из Персидского залива - Bloomberg со ссылкой на JP Morgan написал, что в сентябре среднесуточный объем поставок нефти составил порядка 17,5 mb.
В среду цена на нефть поднялась на 2,1%. Минэнерго США традиционно опубликовало свои цифры по запасам нефти и нефтепродуктов. Коммерческие запасы нефти увеличились на 922 tb, а стратегические запасы нефти продолжили сокращаться и за неделю снизились до отметки 283,7 mb.
В четверг 01.10 цена на нефть марки Brent выросла на 5,2% - рынок закрылся на отметке $106,8/б. UKMTO вновь сообщило о нанесении Ираном удара по большому нефтяному танкеру класса VLCC, который перевозил порядка 2,5 mb нефти в Ормузском проливе. Между тем Пентагон сообщил о направлении на Ближний Восток третьего авианосца USS Theodore Roosevelt. Соответственно, к концу ноября ожидается, что в районе Ирана будут находиться 3 авианосца и две десантные группы. В залив также отправляется порядка 10 000 моряков и морских пехотинцев. Bloomberg пишет о возможном усилении ударов после промежуточных выборов в ноябре.
Иранские СМИ также считают, что США готовятся к возможному наземному вторжению в Иран до конца текущего года. Reuters со своей стороны отмечает, что Саудовская Аравия в ближайшие недели планирует провести массивное наступление на йеменских хуситов в целях ослабления контроля над Красным морем. Хуситы, тем временем, нанесли удар баллистическими ракетами и БПЛА по НПЗ в Эр-Рияде, в результате чего возник сильный пожар. Военные эксперты отмечают, что продолжается наступление на г. Таиз. Наибольшее продвижение фиксируется на западном участке, где йеменские хуситы заняли г. Турбах.
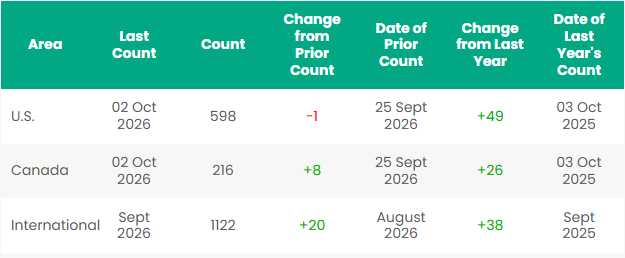
В пятницу 02.10 цена на нефть практически не изменилась, закрывшись на отметке $106,5/б. Baker Hughes опубликовал статистику по количеству буровых установок – за неделю количество буровых в США снизилось на 1 шт., а в Штатах количество буровых увеличилось на 8 шт.
МЭА выпустило очередное официальное заявление, в соответствии с которым подтвердило, что глава организации Ф. Бироль принял участие в видеоконференции G7 по ситуации на мировых энергетических рынках. Он сообщил, что в рамках согласованных действий, объявленных МЭА 11 марта, на рынок уже поступило около 325 миллионов баррелей нефти и нефтепродуктов, что составляет более 80% от первоначально заявленного объема в 400 миллионов баррелей. Напомним, что из выпущенных запасов порядка 110 mb поступило из Северной и Южной Америки, 112 mb – из Азии и Океании, а 68 mb – из Европы. Соответственно, МЭА готово высвободить оставшиеся запасы.
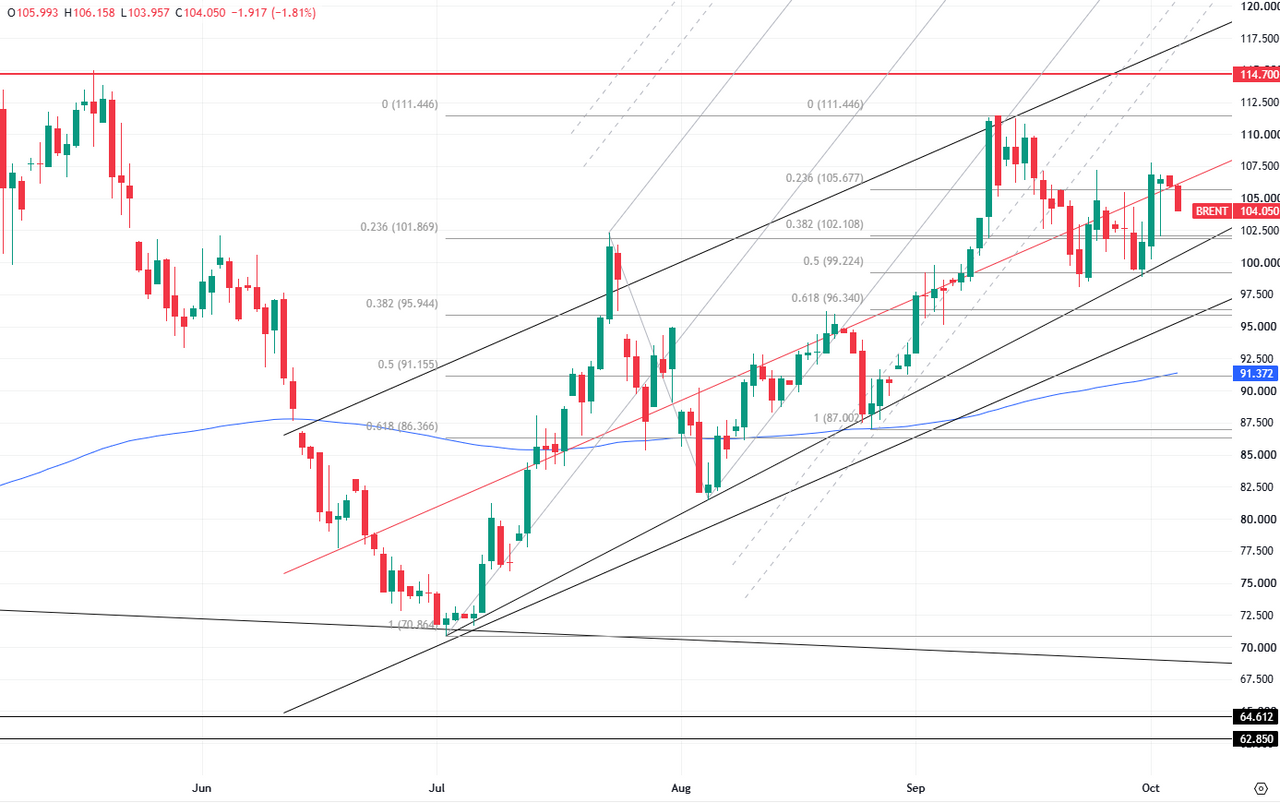
Технически, как мы уже писали ранее, началась коррекция с целью $103-103,5/б.
Цена на золото. Продолжается консолидация
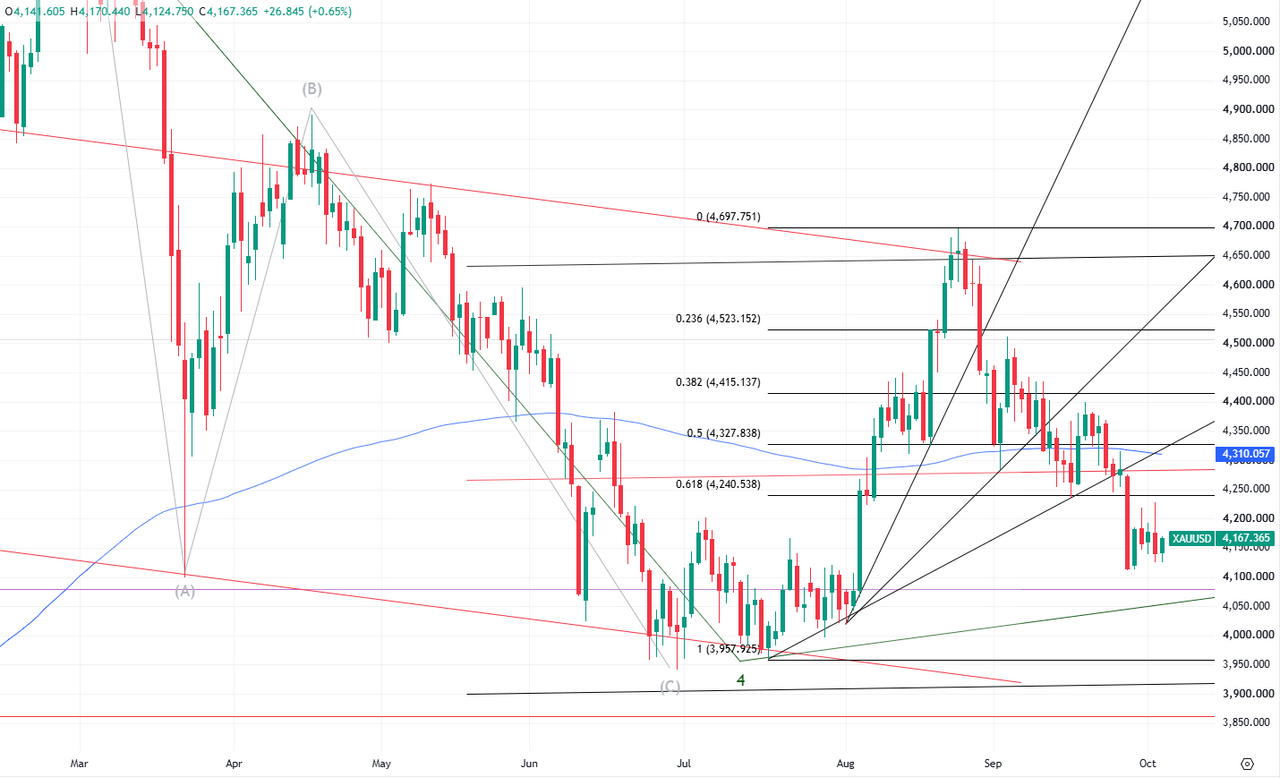
Цена на золото на прошлой неделе снизилась на 3,4%. В настоящее время торги ведутся вблизи отметки $4170 за т.у.
В понедельник цена на золото снизилась на 4% и закрылась на отметке $4115 за т.у. WGC заметил, что начинается т.н. «золотая неделя» (1–7 октября, празднование Дня образования КНР), которая обычно знаменует собой начало пикового сезона покупок золота в Китае, который, как правило, сопровождается ростом продаж ювелирных изделий, активным пополнением товарных запасов и увеличением местных премий к цене металла. Высокие цены на золото и низкий уровень потребительского доверия, наряду с другими факторами, сдерживали спрос на золотые ювелирные изделия в Китае в течение 2026 года. Однако недавняя стабилизация цен в сочетании с праздничными расходами может способствовать реализации отложенного спроса и оказать сезонную поддержку рынку до конца года, как показывает историческая статистика.
Во вторник 29.09 цена на золото поднялась на 1,6%. Количество вакансий сократилось до 7,079 млн. vs. ожидавшиеся 7,230 млн. в августе. Таким образом, статистика за последний летний месяц оказалась не только хуже предыдущей публикации, но и хуже рыночных прогнозов. Рыночным участникам были важны эти цифры в преддверии публикации данных по Nonfarm Payrolls.
В среду 30.09 цена на золото снизилась на 0,6%. Nonfarm от ADP оказался лучше ожиданий: +90 тыс. при прогнозе +73 тыс. Ценовой индекс расходов на личное потребление в годовом выражении вырос на 3,4% (прогноз +3,7%). В месячном выражении PCE вырос на 0,3%.
Цена на золото в четверг поднялась на 0,5%. Количество сокращений от Challenger, Gray & Christmas оказалось ниже, чем в предыдущем месяце. Количество первичных обращений за пособиями по безработице держится ниже 200 тыс. шт., при этом в августе этот показатель был выше данной отметки. 4-х недельная средняя опустилась как раз к 200 тыс., в то время как в начале сентября находилась примерно на 205-207 тыс. Повторные обращения за пособиями по безработице также снижаются, что является позитивным фактором. Мы ожидали, что уровень безработицы окажется ниже прогнозируемых 4,1% в сентябре или, как минимум, на уровне прогнозов. Однако, как показала статистика BLS впоследствии, наши предположения оказались ошибочными.
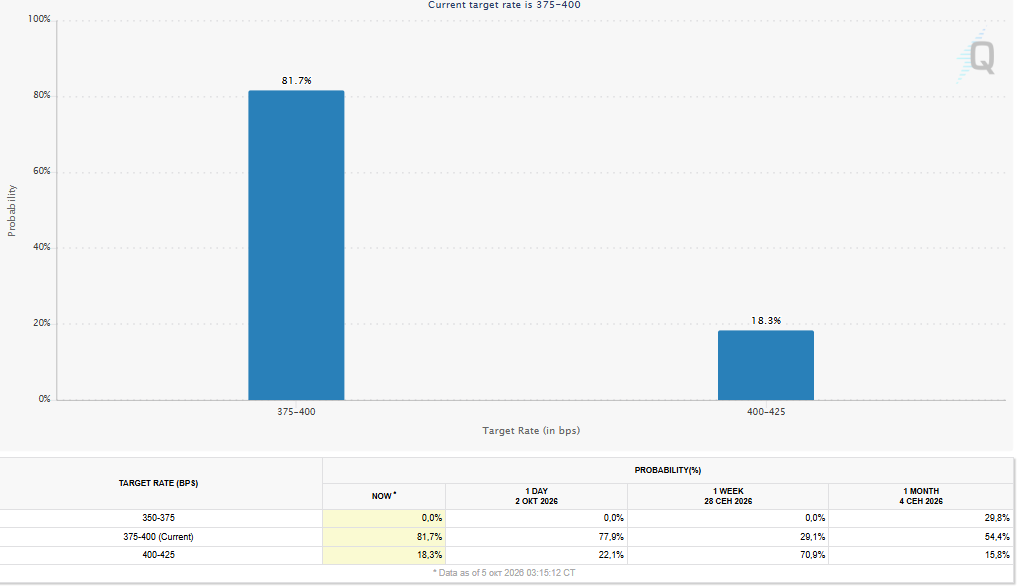
В пятницу цена на золото опустилась на 0,9%. Цифры по рынку труда США оказались хуже прогнозов. Цифры по NFP были опубликованы на уровне 29 тыс. vs. прогнозировавшиеся 89 тыс. Уровень безработицы в США в сентябре составил 4,2% при прогнозе 4,1%. По оценке рынка деривативов от CME Group, вероятность сохранения ставки ФРС на заседании 28.10 выросла почти до 82%.
Технически, мы по-прежнему наблюдаем консолидацию цены.
Цена на серебро. Быки выстояли
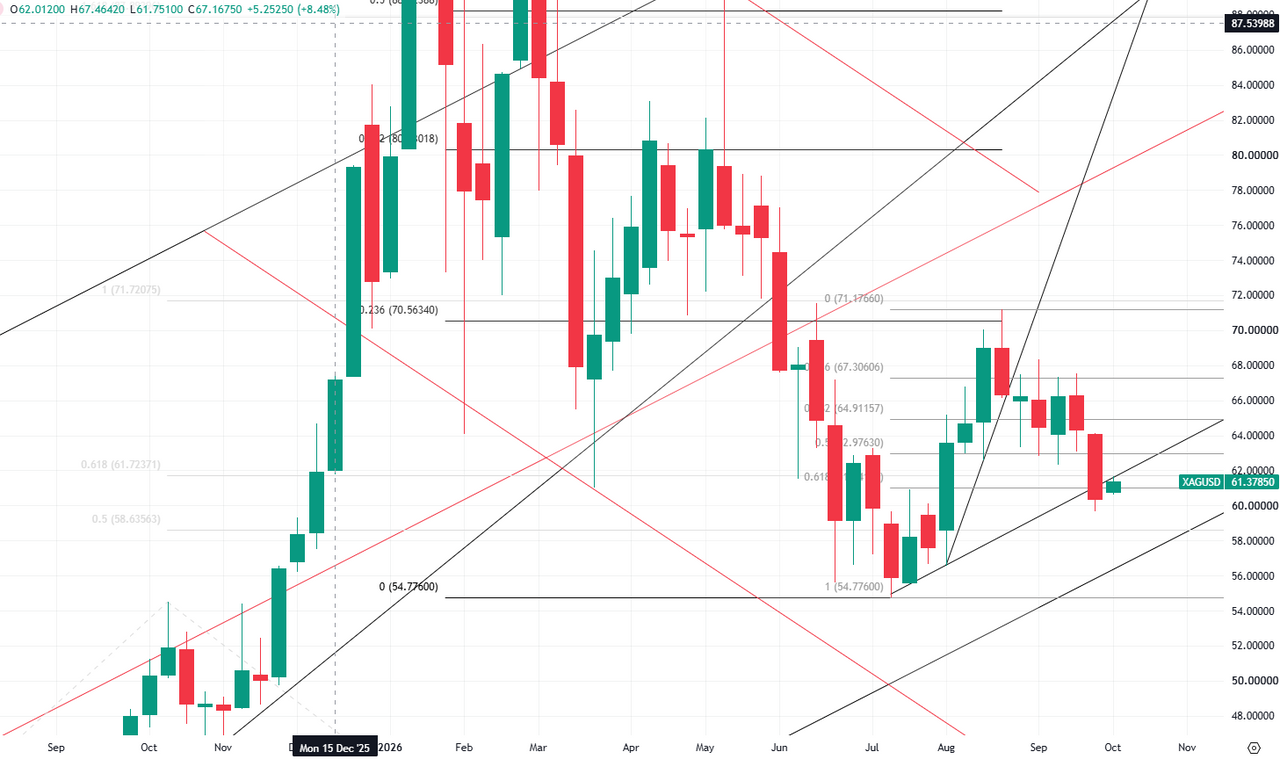
Цена на серебро за прошлую неделю опустилась на 6,1% и в моменте протестировала отметку $59,7 за унцию. Между тем закрепиться ниже отметки $60 за унцию у медведей всё же не получилось. На момент подготовки настоящего обзора начался отскок цены. Средняя цена на серебро с начала текущего года складывается на отметке $72,9 за унцию.
Всё снижение цен на прошлой неделе пришлось преимущественно на понедельник 28.09. Цена на серебро рухнула на 5,7% на фоне продолжающегося военного конфликта на Ближнем Востоке и опасений относительно стагфляции мировой экономики. Далее началась ничем не примечательная консолидация, которая закончилась незначительным снижением цены в пятницу. На фоне цифр по уровню безработицы и Nonfarm Payrolls, о которых мы рассказывали в блоке по золоту, цена на серебро в моменте поднялась на 0,8%, однако впоследствии медведям удалось продавить цену ниже. Kitco в своём свежем обзоре также высказывает опасения относительно того, что усиление военного присутствия США в регионе сохраняет риск дальнейшей эскалации, а ФРС сталкивается с противоречивыми сигналами – слабыми показателями по занятости с одной стороны, и инфляционным давлением на фоне роста цен на нефть, с другой.
Технически, угол наклона регрессионного ценового канала на дневном (рабочем) графике остаётся отрицательным – тренд медвежий. Между тем, если переключиться на «старший» 1W TF, можно заметить, что ситуация продолжает всё ещё развиваться в пользу быков. Просадка цены, которая началась в конце августа и продолжилась до конца сентября вывела цену к критически важному уровню 61,8% Фибо-коррекции (примерно $61), однако пробоя и закрепления ниже мы так и не увидели. Соответственно, это даёт шансы на отскок наверх.
Комментарии