Страны, где доходность облигаций растет быстрее всего

Горячая тема последних дней: доходность 10-летних государственных облигаций США (знаменитые treasures) бьют рекорды. Доходность их превысила 5% и находится сейчас на максимуме за последние 10 лет. Причины все те же – опасения роста инфляции и процентных ставок.
Процесс этот общемировой – инфляция растет по всему миру и уже не первый год. А вот какая страна является чемпионом по росту доходности облигаций? На эту тему мне попалась очень любопытная картинка (рис.1).
Рис.1
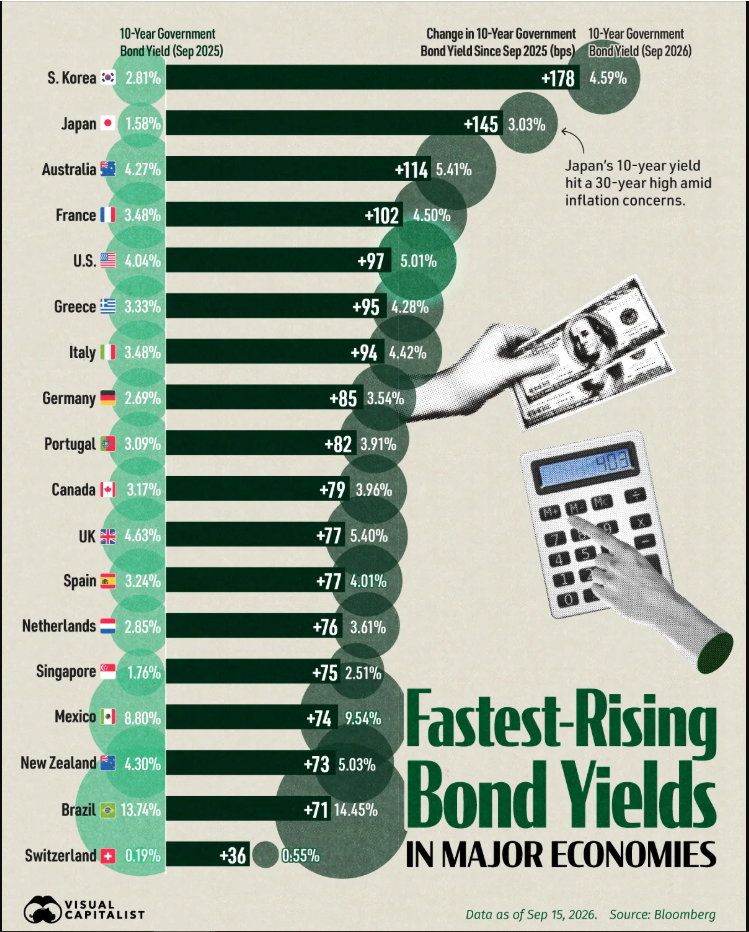
На диаграмме представлен рейтинг стран по росту доходностей государственных облигаций за последний год: с сентября 2025-го по сентябрь 2026 г.
Самый большой рост доходности за год продемонстрировали облигации Южной Кореи. Но рейтинг на самом деле довольно неинформативен: показан абсолютный прирост доходности, в базисных пунктах самой доходности. Ведь очевидно, что рост доходности японских облигаций с 1,58% до 3,03% (145 базисных пунктов), то есть почти в два раза, выглядит более впечатляюще, чем рост доходности южнокорейских облигаций с 2,81% до 4,59% (178 базисных пунктов). Например, те же российские гособлигации (которые, ну конечно же, не представлены в этом рейтинге!) за год дали прирост в доходности целых 208 базисных пунктов (с 14,61% до 16,69% годовых).
И конечно, Россия заняла бы первое место в этом рейтинге, но это было бы абсолютно неправильно. Я рассчитал коэффициенты относительного прироста доходностей, и добавил в рейтинг Россию.
Результат представлен в таблице 1.
Табл.1
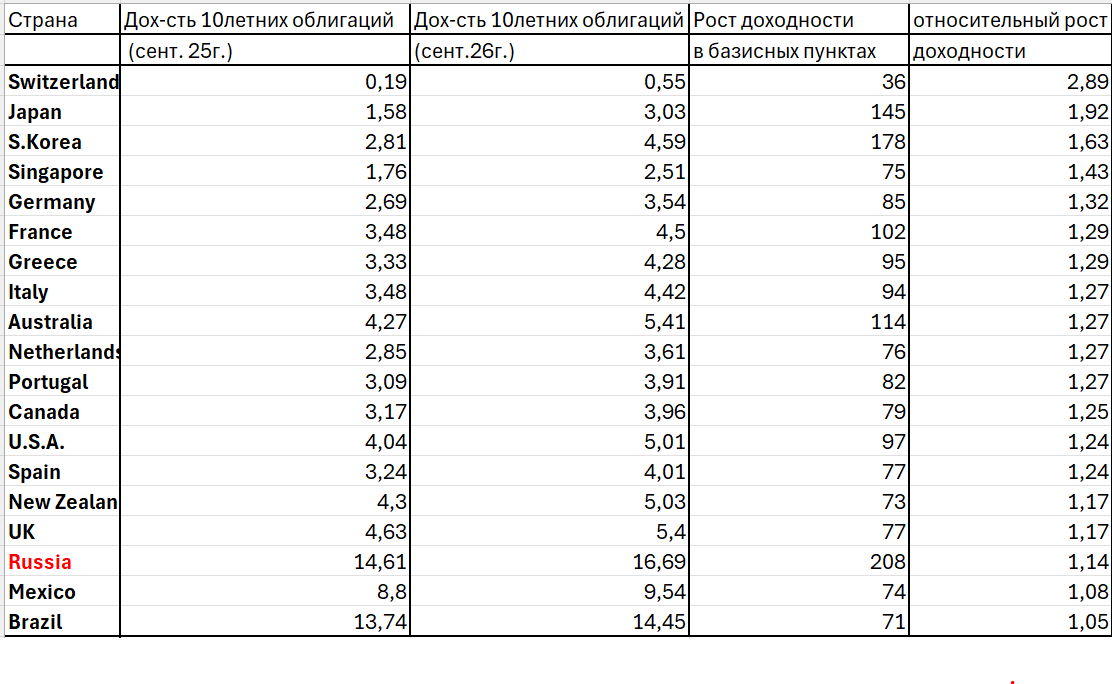
И этот результат уже более показателен и интересен. Вполне благополучная и тихая Швейцария переместилась внезапно с последнего места на первое. Доходности по швейцарским бондам выросли за год в целых 2,89 раза. А якобы чемпион по росту доходности (а значит и падению цен) гособлигаций в абсолютном выражении - Россия со своими 208 базисными пунктами - переместился с первого места в рейтинге на третье от конца. Доходности российских гособлигаций ОФЗ выросли всего в 1,14 раза. И в этом плане российский рынок выглядит в «турнирной таблице» лучше тех же американских treasures, доходность по которым выросла в 1,24 раза. Ведь сильный рост доходности означает столь же сильное падение цены облигации за год. А это плохо для инвестора, купившего эти облигации год назад. Так что быть в лидерах этой таблицы совсем не хорошо.
Далее возникла мысль, а почему бы ни пересчитать этот рейтинг роста доходностей облигаций по странам с поправкой на инфляцию в каждой стране. Ведь это будет более справедливый рейтинг: он покажет, насколько рост доходности облигаций в какой-то стране соотносится с ростом инфляции в этой же стране. Результат этой корректировки рейтинга представлен в таблице 2.
Табл.2
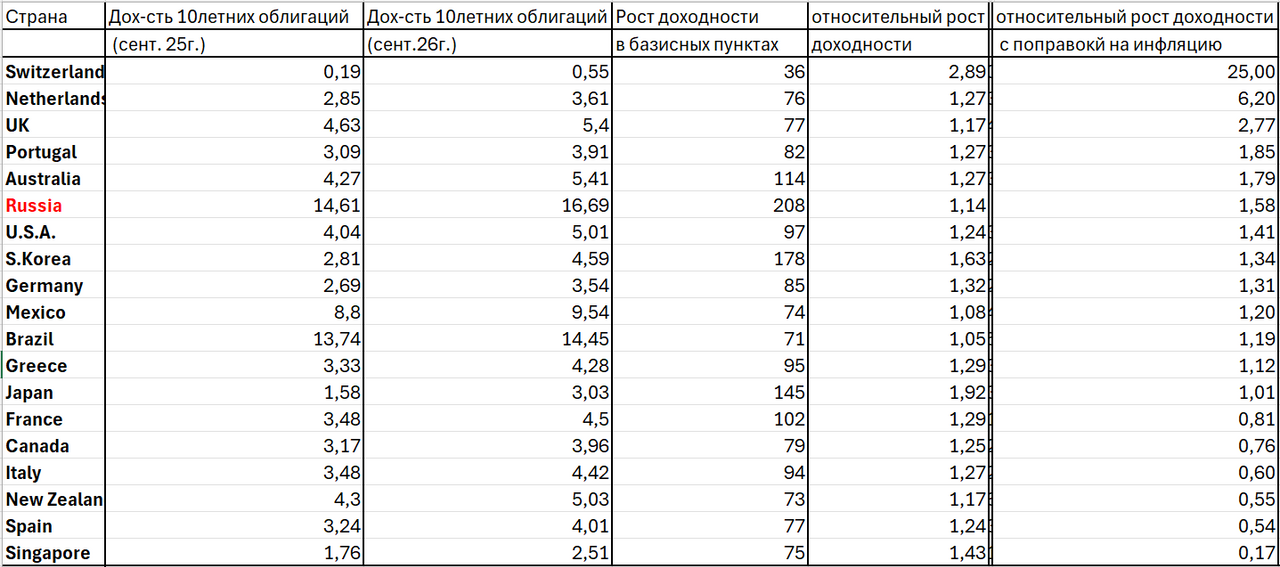
Собственно, в прошлую таблицу добавлен еще один столбец - крайний правый - с коэффициентами роста доходностей, с учетом изменения инфляции за год. И тут результат оказался еще более интересным и даже впечатляющим. С учетом инфляции в своих странах «тихие гавани» в лице Швейцарии и Нидерландов, оказались на вершине рейтинга роста доходности.
С поправкой на инфляцию доходность по бондам Швейцарии выросла в целых 25 раз, а по голландским облигациям – в 6,2 раза. По факту инвестор, который покупает сейчас долговые бумаги этих стран, лучше всего защитит свой капитал от инфляции (в этих странах, конечно же).
С другой стороны, появилась группа стран, у которых реальная доходность облигаций, с учетом поправки на инфляцию, даже упала. Коэффициент роста с поправкой на инфляцию у таких стран меньше 1. И таких стран целых шесть, они внизу таблицы.
Доходности облигаций этих стран за год стали наименее интересными для своих инвесторов, ведь сейчас они менее покрывают хотя бы инфляцию в своей стране, чем год назад.
А что же Россия? А Россия тут в принципе на неплохом, шестом месте. Российские ОФЗ по этому показателю вполне нормальны для своего внутреннего рублевого инвестора. Доходности по ним выросли не так уж сильно (коэффициент роста доходности всего 1,14), а значит цена этих ОФЗ за год упала тоже не сильно. Но с текущими доходностями они уже неплохо защищают от инфляции инвестора, купившего эти бумаги сейчас.
Комментарии