Ставка на паузе как минимум до декабря. Ждать ли новогоднего чуда от ЦБ
- Последние данные по инфляции, свидетельствующие о ее замедлении, не стали поводом для смягчения регулятора
- Высокая ключевая ставка может сохраняться дольше, чем хотелось бы
- Рынок быстро отыграл решение ЦБ, для него сейчас важнее геополитический прогресс и дорогая нефть

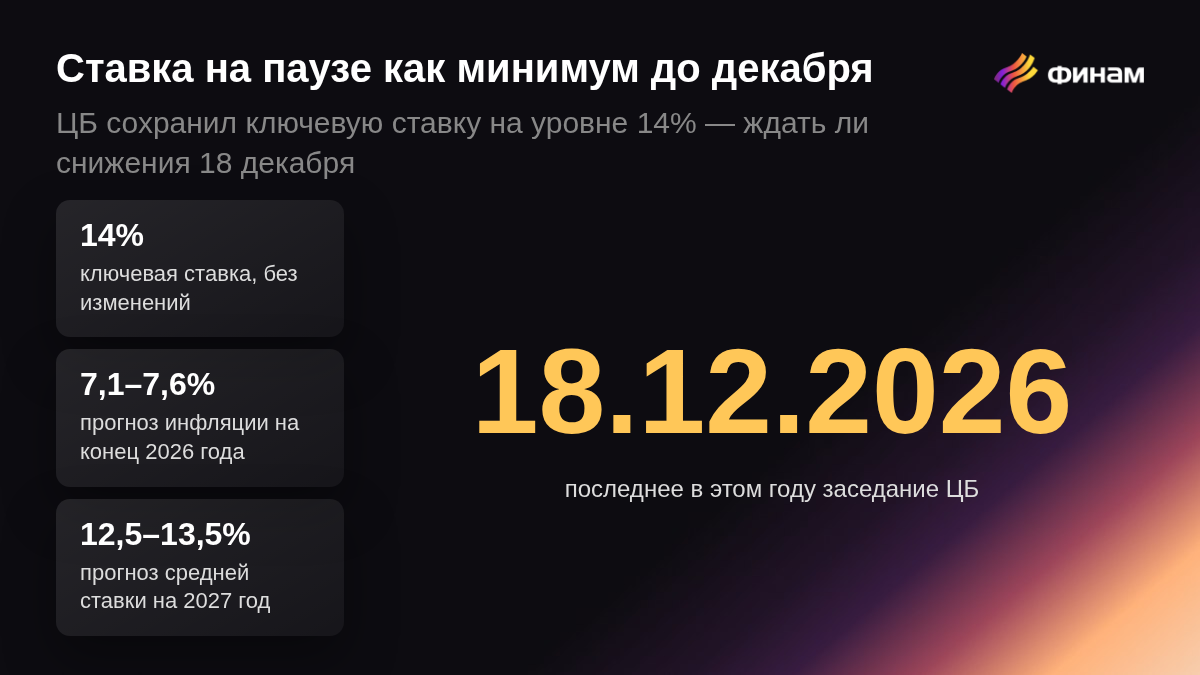
На предпоследнем в этом году заседании Банк России оставил ключевую ставку без изменения на уровне 14%. Это совпало с консенсус-прогнозом. Последние данные по инфляции, свидетельствующие о ее замедлении, не стали поводом для смягчения регулятора. Банк России в этот раз предметно рассматривал только сохранение ставки, рассказала Эльвира Набиуллина в ходе пресс-конференции.
При этом ЦБ пересмотрел прогноз по инфляции на конец текущего года до 7,1–7,6% и по средней ключевой ставке на следующий год до 12,5-13,5%. По мнению регулятора, ценовое давление сохраняется повышенным. ЦБ также принимает во внимание высокие инфляционные ожидания. По прогнозу Банка России, с учетом проводимой денежно-кредитной политики годовая инфляция вернется к 4,0% в 2027 году.
Рынок акций в моменте отреагировал на решение ЦБ резким снижением, но позже вышел в плюс. Как будет действовать регулятор в дальнейшем? Ждать ли снижения ставки на последнем в этом году заседании 18 декабря? Как рубль и рынок поведут себя после решения ЦБ? Эксперты поделились своими оценками и прогнозами.
Снижение ставки пока откладывается, но не отменяется. Действуйте на опережение — получайте ежемесячный пассивный доход до 25% годовых даже после снижения процентных ставок или извлеките двойную выгоду от укрепления иностранной валюты.
Нейтральный сигнал, приправленный жесткими прогнозами
Эксперты обращают внимание на то, что сигнал ЦБ остался нейтральным, но прогнозы по ставке и инфляции стали жестче. А это говорит о том, что высокая ключевая ставка может сохраняться дольше, чем хотелось бы.
«Новый прогноз может означать более медленное снижение ключевой ставки для достижения цели по инфляции с конца 2027 года, которое ограничит рост экономики ниже долгосрочного потенциала (оцениваемого Банком России в 1,5-2,5%) и в 2027 году», - отмечает Ольга Беленькая, руководитель отдела макроэкономического анализа ФГ «Финам».
Пересмотр прогнозов Банка России оказался негативным сигналом для инвесторов, отмечает Наталия Пырьева, глава аналитического департамента «Цифра брокер». Регулятор фактически обозначил более продолжительный период жесткой денежно-кредитной политики, что ограничивает потенциал восстановления рынка акций и оказывает давление на длинные ОФЗ, добавляет эксперт.
Сигнал от Банка России жёсткий, но ожидаемый, отмечают аналитики ИК «Вектор Капитал». Пространство для снижения ставки всё ещё остаётся, но шансы на реализацию данного сценария всё меньше, добавляют эксперты.
Затормозит ли ставка инфляцию
Банк России признает, что инфляция остается повышенной. Годовая инфляция вышла за верхнюю границу прогноза ЦБ, разогнавшись с 6,35% до 7,15% за три недели октября, обращает внимание Александр Бахтин, инвестиционный стратег «Гарда Капитал». Здесь сказывается ситуация на топливном рынке и рост стоимости услуг ЖКХ. «Инфляционные ожидания снизились на 1 п.п., но показатель все равно остается очень высоким. При этом повышение тарифов ЖКХ в октябре не в полной мере отражено в инфляционных ожиданиях граждан – опрос проводился до появления у них октябрьских платежек», - отмечает Бахтин.
ЦБ сам признает, что рост тарифов еще мало повлиял на инфляционные ожидания населения. «Размер индексации коммунальных тарифов с 1 октября, по предварительным данным, несколько превысил наш прогноз. Рост тарифов уже отразился в недельной статистике по ценам, но еще мало повлиял на инфляционные ожидания населения, поскольку новые платежки граждане в основном получат позже. Но и без этого эффекта инфляционные ожидания населения в последние месяцы находятся вблизи максимальных значений за 2 года», - отметила Эльвира Набиуллина.
По ее словам, в этом году факторы, которые привели к повышенному уровню инфляции в этом году, по своей природе временные. «Компании прикладывают большие усилия для восстановления своих возможностей по выпуску продукции. По мере нормализации этой ситуации и под влиянием умеренно жесткой денежно-кредитной политики инфляция будет замедляться», - отмечает глава ЦБ.
Снизится ли ставка в декабре?
На текущий год прогноз по средней ключевой ставке повышен с 14,5-14,6% до 14,6%. С учетом того, что с 1 января по 25 октября 2026 года средняя ключевая ставка равна 14,7%, с 26 октября до конца 2026 года средняя ключевая ставка составит 14,0% (с учетом округления), что допускает как сохранение, так и изменение ключевой ставки на заседании в декабре 2026 года, отмечает ЦБ. Теоретически, эта формулировка не исключает и возможность повышения ставки в декабре, считает Ольга Беленькая.
Главный аналитик «Совкомбанка» Михаил Васильев ждет, что 18 декабря Банк России снова сохранит ключевую ставку на уровне 14%. «В базовом сценарии мы ожидаем снижения ключевой ставки в следующем году на 100 б.п., до 13% к концу 2027 года. Среднюю ставку в 2027 году мы прогнозируем на уровне 13,5%. В рисковом сценарии - в случае закреплении устойчивой инфляции на повышенных уровнях, роста инфляционных ожиданий, негативных сюрпризов со стороны геополитики, сохранения проблем на топливном рынке - Банк России может начать готовиться к повышению ключевой ставки в следующем году», - отмечает эксперт.
Наталья Ващелюк, старший аналитик УК «Первая», в базовом сценарии ожидает сохранения ключевой ставки в декабре. Банк России может возобновить плавное снижение ключевой ставки в первом квартале 2027 г., при этом вероятность пауз на отдельных заседаниях остается высокой, считает эксперт.
Александр Бахтин допускает как сохранение ставки в декабре, так и ее снижение до 13,75%. «Отмечается снижение напряженности на рынке труда. Рост зарплат замедляется и постепенно сближается с ростом производительности труда. Рубль крепкий и с учетом ценовой конъюнктуры в нефти вряд ли ослабнет до конца года. Это позитивно в контексте ожиданий на следующее заседание, хотя решающее значение будут иметь показатели инфляции и инфляционных ожиданий», - рассказывает эксперт.
«Обновлённый прогноз на 2026 г. по ключевой ставке вполне допускает, что ключ останется на уровне 14%. Последнее заседание в этом году состоится 18 декабря. Впереди паровоза бежать не будем, но пространство для новогоднего чуда в виде снижения ставки на 25 б. п. все же остается», - комментируют аналитики ИК «Вектор Капитал».
Как действовать инвестору
Баланс рисков по-прежнему смещён в сторону проинфляционных факторов - геополитические и бюджетные риски, повышенные инфляционные ожидания, считает Михаил Васильев. По его мнению, стоит держать диверсифицированный портфель, который будет устойчив к разным развитиям ситуации в геополитике и внутренней монетарной политике.
«Мы по-прежнему считаем разумным в первую очередь выбирать защитные рублевые инструменты: рублевые депозиты (с доходностью 12-13%), фонды ликвидности (~14%) и надёжные корпоративные облигации с постоянным и переменным купоном (15-19%). На случай возможного ослабления рубля разумно держать в портфеле валютные активы, в том числе замещающие облигации и золото. Часть портфеля можно держать в длинных ОФЗ и акциях на случай реального улучшения в геополитике, быстрого замедления инфляции и быстрого снижения ключевой ставки», - рассказывает эксперт.
Аналитики «СберИнвестиций», согласны, что привлекательными остаются фонды денежного рынка, флоатеры и рублевые облигации с фиксированным купоном средней дюрации. Длинные ОФЗ могут быть интересны тем, кто готов к повышенной волатильности и смотрит на долгий горизонт. Основной потенциал роста их котировок, по оценке аналитиков, может раскрыться в 2027 году.
По мнению Александра Бахтина сейчас для рынка важнее геополитический прогресс и дорогая нефть. Поэтому после получения жесткого сигнала от ЦБ рынок резко нырнул вверх, но довольно оправился от удара и развернулся. Что касается рубля, то для него высокая ставка останется поддержкой в дальнейшем. «Рубль ускорил укрепление после заседания ЦБ – почва под ним будет дольше оставаться крепкой за счет высоких ставок. На фоне монетарного, налогового фактора и высоких цен на нефть растет вероятность тестирования отметки 80 рублей за доллар», - отмечает эксперт.
Комментарии