Спрос на доллар сохраняется
- Во вторник индекс доллара поднялся до 100,45 – это самые высокие уровни с конца июля
- На фоне роста курса доллара пара EUR/USD консолидируется перед новым снижением возле 1,146
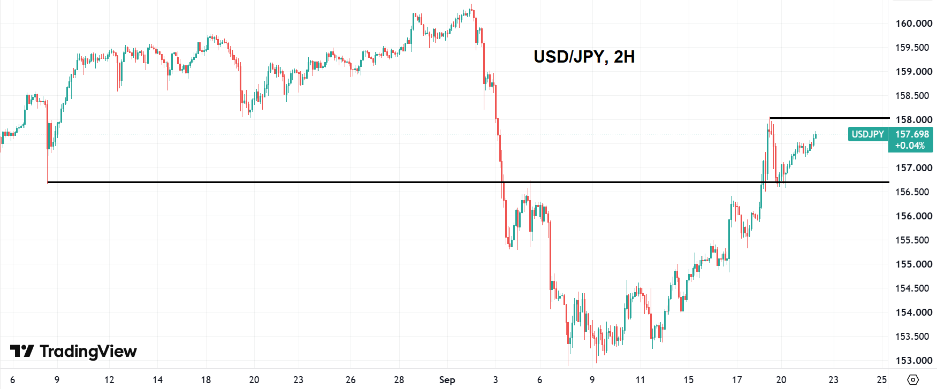
- Пара USD/JPY (+0,2%) растет уже третью сессию подряд. Этим утром торги идут возле 157,6 иены за доллар
Во вторник индекс доллара торгуется вблизи 100,4 – это максимумы с конца июля. Спрос на доллар сохраняется, поскольку в середине прошлой недели руководство ФРС подтвердило готовность к жесткой денежно-кредитной политике в условиях повышенной инфляции. В этой связи глава ФРБ Чикаго Остан Гулсби вчера заявил, что центральный банк не может игнорировать повторяющиеся и устойчивые шоки предложения, а президент ФРБ Сент-Луиса Альберто Мусалем отметил, что для достижения целевого показателя инфляции может потребоваться дополнительное повышение ставок.
| Валюты | ||
| Индекс USD | 100,47 | 0,13% |
| EUR/USD | 1,1460 | -0,14% |
| GBP/USD | 1,3370 | -0,06% |
| USD/JPY | 157,74 | 0,35% |
| USD/RUB | 83,64 | -0,78% |
| USD/CNY | 6,699 | 0,06% |
| USD/INR | 95,88 | -0,04% |
| USD/BRL | 5,111 | -0,62% |
| Товары | ||
| Фьючерс на нефть Brent | 101,44 | -0,23% |
| Фьючерсы на нефть WTI | 93,17 | -4,94% |
| Фьючерс на золото | 4318 | -0,75% |
| Фьючерс на серебро | 65,14 | -1,14% |
| Фьючерс на медь | 14873 | 1,04% |
| Фьючерс на никель | 16430 | 1,44% |
| Алюминий | 3283 | 0,17% |
Суть усиления доллара в том, что ФРС больше не рассматривает высокую инфляцию как временное явление из-за нефти или тарифов. Теперь она видит риск того, что ценовое давление распространилось шире и укоренилось в экономике. Поэтому риторика сместилась от «паузы» к готовности продолжать ужесточение, если данные не покажут устойчивого замедления инфляции. Во вторник ожидаются выступления Джона Уильямса — президента ФРБ Нью-Йорка и Тома Баркина — главы ФРБ Ричмонда (не голосует в FOMC сейчас).
В понедельник цены на сырую нефть Brent опускались до $99/барр, поскольку трейдеры повысили надежды на снижение эскалации конфликта между США и Ираном, а также на признаках того, что поставки нефти и СПГ через Ормузский пролив постепенно восстанавливаются. За последние шесть дней Саудовская Аравия обеспечила транспортировку нефти через Ормузский пролив в объеме 2,9 миллиона барр/сутки. На этом фоне за последние 4 сессии котировки Brent опустились на 9%. Во вторник котировки Brent корректируют это снижение ростом цен на 1,6%, восстановившись до $102/барр.
Сегодня президент США Дональд Трамп должен выступить на Генеральной Ассамблее ООН в Нью-Йорке и не исключена его встреча на этом мероприятии с президентом Ирана Масудом Пезешкианом. Ожидается, что на этой неделе Трамп проведет переговоры с представителями других стран Персидского залива. При этом риски недопоставок нефти сохраняются: на инфраструктуру Саудовской Аравии периодически нападают хуситы.
Локальное охлаждение нефтяных цен в понедельник привело к снижению доходности по 10-летним казначейским облигациям США, которые вчера давали 4,95% против 5,02% в конце прошлой недели. В настоящее время трейдеры ожидают, что до конца года ФРС еще раз повысит ставку на 25 б.п. Рыночная оценка такого события на октябрьском заседании ФРС составляет сейчас около 57%, против 43% неделей ранее.
Что касается ситуации в еврозоне, то согласно последнему опросу Bloomberg, ЕЦБ, вероятно, сохранит ставку без изменений на ближайших заседаниях и может провести очередное повышение в декабре 2026 года. Сейчас депозитная ставка составляет 2,5%, и она может вырасти до 2,75% в декабре. Поддерживает ужесточение ДКП - энергетический кризис, поскольку нефть Brent остается в районе $100/барр и столь высокие цены на топливо усиливают инфляционное давление в Европе. В такой ситуации ЕЦБ оказывается перед сложным выбором: повышать ставки для сдерживания инфляции или же поддерживать слабеющую экономику снижением ставок. Представители ЕЦБ пока не видят явных признаков вторичного инфляционного эффекта.
Экономические институты Германии (Ifo, DIW, IfW, IWH и RWI) в рамках совместного осеннего обзора повысили оценку роста ВВП Германии на 2026 год с 0,6% до 1,3%, а на 2027-й — с 0,9% до 1,1%. Главными причинами для пересмотра стали: экономика ФРГ в первом полугодии выросла быстрее ожиданий, прежде всего за счёт экспорта; правительство расширило расходы на оборону и инфраструктуру, что поддержало госзаказ, промышленность и инвестиции; дополнительную роль сыграли восстановление запасов компаниями и более устойчивый, чем предполагалось, внешний спрос.
В понедельник Бундесбанк заявил, что инфляция в ФРГ в ближайшее время останется на повышенном уровне из-за роста цен на энергоносители, связанного с конфликтом вокруг Ирана, а также из-за запланированных на следующий год реформ в здравоохранении. Это значит, что снижения ставок по евро пока ждать не стоит.
Курс фунта стерлингов оставался ниже отметки 1,34 к доллару США, поскольку трейдеры несколько снизили ожидания относительно повышения процентных ставок Банком Англии с учетом последней коррекции цен на нефть, поскольку на прошлой неделе представители БА дали понять, что динамика инфляции, а следовательно, и процентных ставок будет в значительной степени зависеть от изменения цен на нефть и газ в ближайшие месяцы. В настоящее время рынки оценивают вероятность повышения ставки на ноябрьском заседании БА примерно в 80%, а вероятность еще одного повышения до конца года — примерно в 56%. Высоки шансы на то, что доллар продолжит укрепление и тогда пара GBP/USD может опуститься в район 1,328.
В четверг инвесторы будут ждать встречи лидеров США и КНР в Вашингтоне: Дональд Трамп примет Си Цзиньпина в Белом доме. Сегодня выходят недельные данные по изменению занятости от ADP.
На 2-часовом графике USD/JPY видно, что уровень 156,7 стал локальной поддержкой, а ближайшая цель роста – достижение районе 158,1-158,2. Дальше укрепление доллара к иене может застопорится.
Комментарии