SPDR S&P Oil & Gas Equipment & Services ETF — США нужно больше нефти
SPDR S&P Oil & Gas Equipment & Services — ETF, нацеленный на инвестиции в акции американского нефтесервисного сектора. Особенностью данного фонда является равенство весов на каждой ребалансировке. Это позволяет повысить уровень диверсификации и выигрывать от роста не только крупнейших компаний сектора, но и небольших представителей индустрии.
Мы повышаем целевую цену SPDR S&P Oil & Gas Equipment & Services ETF с $96,0 до $134,3 на горизонте 12 месяцев и повышаем рейтинг с «Держать» до «Покупать». Апсайд составляет 24,6%. Повышение целевой цены преимущественно связано с повышением инвестиционной активности в сфере разведки и добычи нефти в США из-за текущего роста цен.
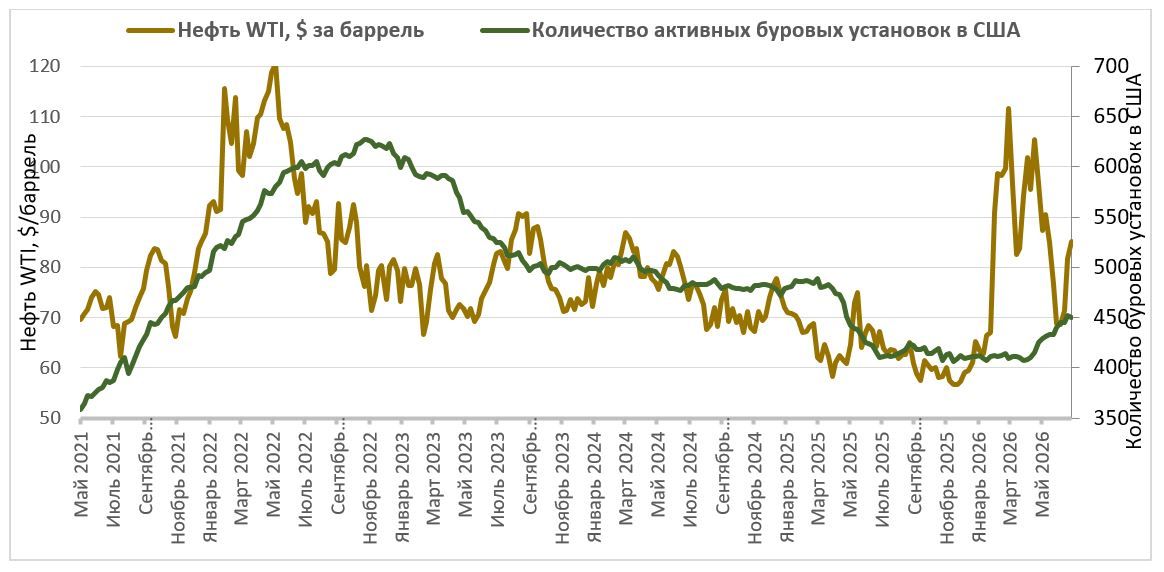
SPDR S&P Oil & Gas Equipment & Services ETF с майских пиков потерял около 20%, хотя цены на нефть остаются на повышенном уровне. Что более важно, в США постепенно начала увеличиваться инвестиционная активность в сфере разведки и добычи нефти, о чем свидетельствует рост количества активных буровых установок. При этом пока американские нефтяники продолжают проявлять осторожность и лишь умеренно наращивают инвестиции. Полагаем, что в сценарии более длительного периода повышенных цен на нефть буровая активность продолжит расти, что положительно скажется на нефтесервисе.
| XES | Покупать | |
| 12М целевая цена | $134,3 | |
| Текущая цена | $107,8 | |
| Потенциал роста | 24,6% | |
| ISIN | US78468R5494 | |
| Биржа | NYSE | |
| Капитализация, млн $ | 347 | |
| Количество акций, млн | 3,22 | |
| Управляющая компания | State Street | |
| Плата за управление | 0,35% | |
| Отслеживаемый индекс | SPSIOS | |
| Доходность | ||
| 5D | -5,1% | |
| 1M | -4,0% | |
| 3M | -16,5% | |
| YTD | 31,1% | |
| 1Y | 55,3% | |
Локально инвестиционная активность в сфере разведки и добычи нефти в США начала увеличиваться в связи с ростом цен на нефть. С майских минимумов количество активных буровых установок в США увеличилось почти на 10%, но все еще остается заметно ниже нормальных уровней для текущих цен на нефть. Допускаем, что в условиях накопленного недоинвестирования и позитивной конъюнктуры инвестиционная активность продолжит увеличиваться, что положительно скажется на нефтесервисе.
Для крупных компаний позитивным фактором стал переход венесуэльской нефти под влияние США. В текущем году, по словам менеджмента нефтесервисных компаний, заключаются контракты на дальнейшую деятельность, а со следующего года расширение активности в Венесуэле уже будет заметно в финансовых результатах компаний.
Оценка крупнейших активов фонда выглядит нейтрально, но прогнозные темпы роста позитивны. Медианные P/E и EV/EBITDA 2026E у 10 крупнейших активов составляют 23,0 и 9,9 соответственно. При этом медианный прогнозный среднегодовой рост выручки за период 2025–2028 гг. у 10 крупнейших активов фонда составляет 6,4%, что является достаточно высоким показателем для консервативной отрасли.
Фактором неопределенности для сектора выступают планы ряда стран нарастить добычу, что может вызвать профицит. Такие планы имеют ОАЭ, страны ОПЕК+, Бразилия, Гайана, Канада, Аргентина, то есть многие конкуренты США. В то же время крупные американские нефтесервисные компании участвуют в разработке месторождений в большинстве из данных стран и выигрывают от тренда на рост добычи в них.
Фонд выплачивает дивиденды 4 раза в год. Выплаты в прошедшие 12 месяцев составили $1,30 (1,2% доходности). Выплаты на горизонте следующих 12 месяцев могут составить около $1,38 (1,3% доходности).
Мы провели оценку потенциала роста SPDR S&P Oil & Gas Equipment & Services ETF на основе средневзвешенных консенсусных и наших целевых цен бумаг, входящих в состав фонда. Годовой апсайд фонда по такой методике оценки составляет 24,6%.
Среди ключевых рисков для ETF можно выделить возможность снижения цен на нефть, конкуренцию со стороны ОПЕК+, развитие ВИЭ.
Описание фонда
SPDR S&P Oil & Gas Equipment & Services — ETF, нацеленный на инвестиции в акции из американского нефтесервисного сектора. Технически фонд повторяет структуру и динамику индекса S&P Oil & Gas Equipment & Services Select Industry Index. Чтобы попасть в состав индекса, компания должна входить в S&P Total Market Index, охватывающий широкий американский рынок, принадлежать к сектору нефтегазового бурения или сектору обслуживания нефтегазового оборудования, а также соответствовать ряду критериев по рыночной капитализации и ликвидности. Особенностью данного ETF является равенство весов всех входящих в фонд компаний на каждой ребалансировке, что позволяет выигрывать от роста не только крупнейших компаний сектора, но и небольших представителей индустрии.
Рыночные тенденции
Локально импульс для нефтесервисного сектора придал рост цен на нефть из-за текущего конфликта на Ближнем Востоке. Многие независимые небольшие нефтяники в США достаточно чувствительны к рыночной конъюнктуре и могут начать наращивать инвестиционную активность. На фоне благоприятной конъюнктуры с минимумов мая количество активных буровых установок в США выросло почти на 10%, что отражает увеличение инвестиций в разведку и добычу. При этом по историческим меркам количество буровых установок все еще является достаточно низким для текущего уровня цен. Это значит, что в случае сохранения благоприятной конъюнктуры в ближайшие месяцы уровень буровой активности может дополнительно увеличиться.
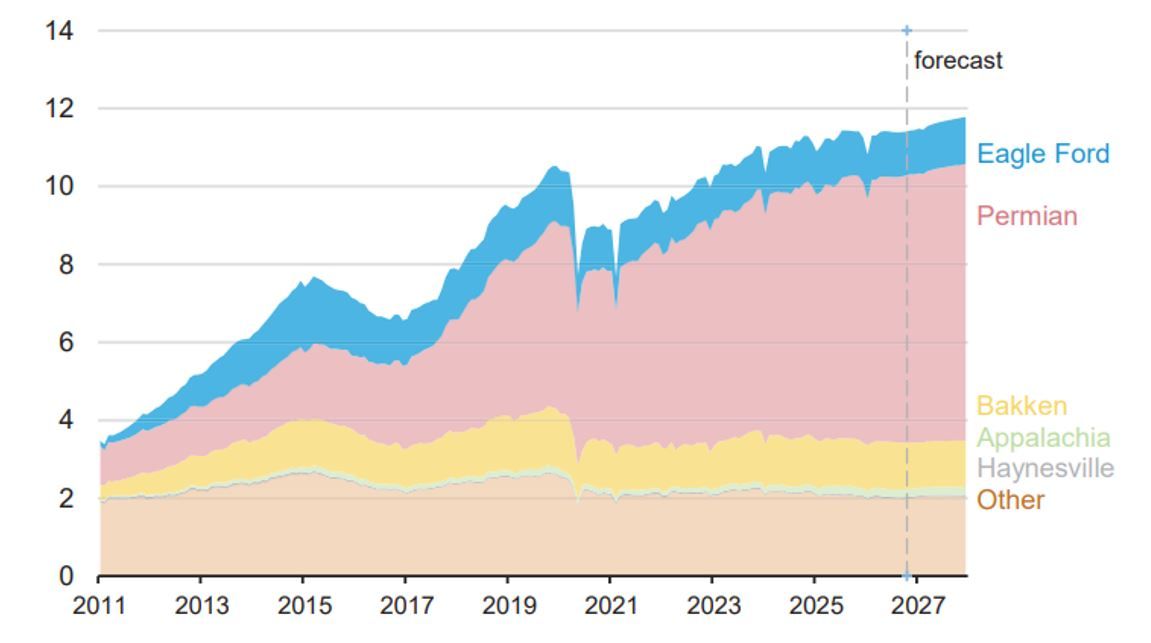
В такой ситуации Минэнерго США ожидает продолжения роста добычи нефти в Штатах. По прогнозу агентства, за период 2025–2027 гг. добыча может увеличиться на 3,2%, до 14 млн б/с. Основной рост может прийтись на ключевой для Штатов Пермский бассейн.
Добыча нефти в США по регионам, млн б/с
Для крупных нефтесервисных компаний позитивным фактором стал переход венесуэльской нефти под влияние американских нефтяников. Добыча в стране на данный момент примерно в три раза ниже, чем в начале 2010-х гг. При этом в последнее десятилетие инвестиции в разведку и добычу из-за экономической ситуации в стране находились на пониженном уровне, что потребует значительных инвестиций для роста добычи. Менеджмент нефтесервисных компаний сообщает, что сейчас осуществляется заключение контрактов на будущие проекты в стране, а со следующего года Венесуэла начнет вносить более значимый вклад в финансовые показатели.
Поддержкой для сектора выступает локальное недоинвестирование в сфере разведки и добычи. По данным Rystad Energy, с пиков 2014 г. инвестиции в разведку нефти и газа в мире снижались в среднем на 6% в год. Нефтяники в США после кризиса 2015–2016 гг. сфокусировались на выплатах акционерам и снижении долга, что уменьшило количество доступных для разработки открытых месторождений в Штатах. В таких условиях американским нефтяникам для роста добычи при прочих равных может потребоваться больший уровень инвестиций.
Основным фактором неопределенности для сектора является возможность роста конкуренции на рынке нефти в долгосрочной перспективе. ОАЭ вышли из ОПЕК и теперь могут увеличить добычу на 1,5 млн б/с. Страны ОПЕК+ практически отказались от сокращения добычи, хотя пока их показатели сдерживают геополитические факторы. Также свои планы по увеличению добычи имеют Гайана, Бразилия, Аргентина, Канада. При этом многие аналитики все больше опасаются, что текущий дефицит нефти может привести к деградации спроса. В ближайший год спрос на нефть все равно может остаться высоким из-за необходимости восполнить израсходованные стратегические резервы. Однако в более долгосрочной перспективе совокупность данных факторов может грозить достаточно устойчивым профицитом, что в негативном сценарии будет давить на перспективы нефтесервиса. В то же время ряд американских компаний участвуют в заграничных проектах, что позволяет им выигрывать и от данных трендов.
Фонд выплачивает дивиденды 4 раза в год. Выплаты в прошедшие 12 месяцев составили $1,30 (1,2% доходности). Выплаты на горизонте следующих 12 месяцев, по нашим оценкам, могут составить около $1,38 (1,3% доходности).
Риски
- Цены на нефть могут снизиться, например в случае снижения уровня геополитической напряженности.
- Действия ОПЕК+ и ряда отдельных стран повышают конкуренцию в мировом секторе разведки и добычи, что способно давить на планы американских нефтяников по росту добычи.
- Пока сложно сказать, насколько значимой может быть деятельность американских нефтесервисных компаний в Венесуэле.
- Некоторые крупные компании работают в том числе на Ближнем Востоке, что краткосрочно негативно влияет на их показатели.
- В долгосрочной перспективе риском для сектора является развитие ВИЭ.
Оценка
Для расчета целевой цены ETF мы использовали основанный на наших целевых ценах или ожиданиях консенсуса средневзвешенный апсайд входящих в него акций.
В результате наша целевая цена для SPDR S&P Oil & Gas Equipment & Services ETF составила $134,3, что соответствует рейтингу «Покупать» и апсайду 24,6% на горизонте 12 месяцев.
Большинство крупнейших активов ETF уже имеет нейтральную оценку по мультипликаторам. Медианные значения мультипликаторов P/E 2026E и EV/EBITDA 2026E у 10 крупнейших активов ETF равны 23,0 и 9,9 соответственно. При этом медианный прогнозный среднегодовой рост выручки за период 2025–2028 гг. у 10 крупнейших активов фонда составляет 6,4%, что является достаточно высоким показателем для консервативной отрасли.
Мультипликаторы 10 крупнейших активов в ETF
| Компания | Вес в ETF | Цена | Консенсус | Вклад в потенциал ETF | Апсайд | P/E 2026E | EV/EBITDA 2026E | CAGR выручки 2025–2028 |
|---|---|---|---|---|---|---|---|---|
| Oceaneering | 5,2% | 47,6 | 38,5 | -1,0% | -19,2% | 24,7 | 11,2 | 6,4% |
| TechnipFMC | 4,4% | 68,9 | 75,3 | 0,4% | 9,3% | 22,3 | 12,5 | 7,0% |
| Tidewater | 4,3% | 73,5 | 85,8 | 0,7% | 16,7% | 24,1 | 6,4 | 9,6% |
| Archrock | 4,2% | 35,4 | 42,3 | 0,8% | 19,3% | 18,5 | 9,6 | 6,4% |
| Select Water Solutions | 4,1% | 18,2 | 21,9 | 0,8% | 20,4% | 45,3 | 9,0 | 5,6% |
| NOV | 4,0% | 19,3 | 22,3 | 0,6% | 15,7% | 22,2 | 7,9 | 2,8% |
| Baker Hughes | 3,9% | 59,9 | 70,8 | 0,7% | 18,1% | 23,7 | 11,8 | 5,7% |
| SeaDrill | 3,9% | 43,2 | 51,8 | 0,8% | 19,7% | 80,4 | 7,2 | 6,5% |
| Cactus | 3,9% | 62,0 | 64,9 | 0,2% | 4,6% | 20,9 | 11,5 | 19,5% |
| SLB | 3,8% | 48,9 | 55,2 | 0,5% | 12,9% | 19,6 | 10,2 | 6,0% |
| Медиана среди топ-10 | N/A | N/A | N/A | N/A | 16,21% | 23,0 | 9,9 | 6,4% |
| Остальные эмитенты (суммарно) | 58,4% | – | – | 20,0% | ||||
| Суммарный апсайд | 24,6% | |||||||
Источник: Reuters, расчеты ФГ «Финам»
Исторический перформанс
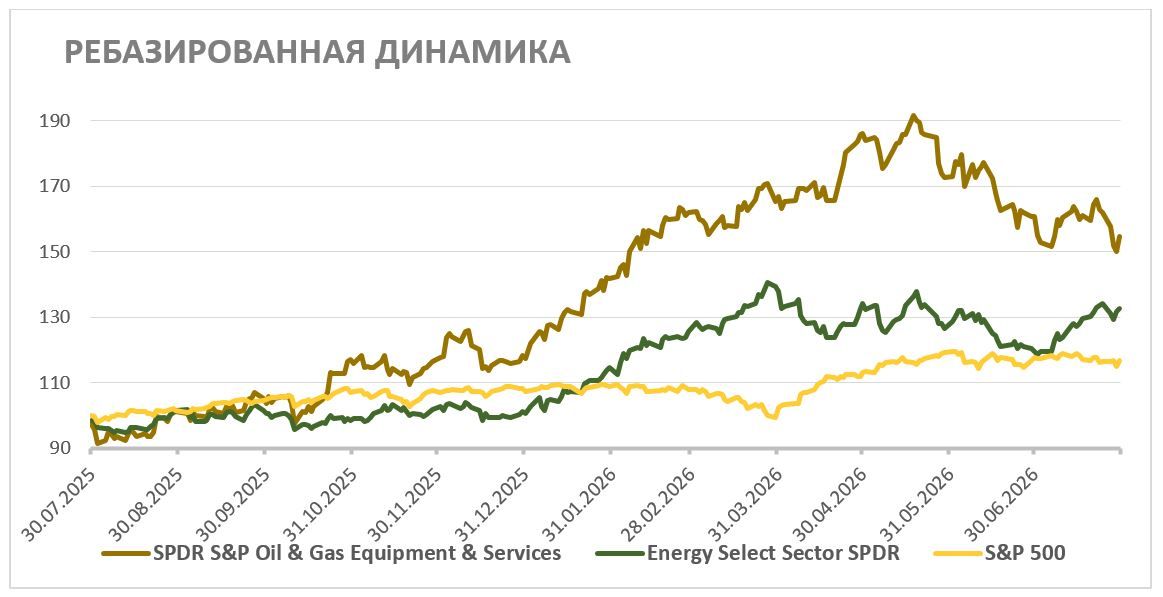
За последний год SPDR S&P Oil & Gas Equipment & Services ETF показал сильный перформанс, опередив как нефтегазовый сектор, так и широкий рынок. Во многом такая динамика была связана с низкой базой прошлого года. В то же время с майских пиков фонд скорректировался уже почти на 20%, хотя цены на нефть остаются на повышенном уровне, а инвестиционная активность в Штатах только начала расти. На наш взгляд, масштабные перебои с поставками нефти могут стать стимулом для независимых американских нефтяников увеличить собственную добычу, что может положительно сказаться на дальнейших перспективах сектора нефтесервиса. В такой ситуации локально у нас позитивный взгляд на фонд.
Техническая картина
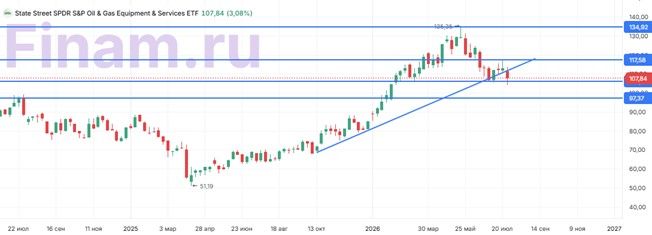
С технической точки зрения на недельном графике SPDR S&P Oil & Gas Equipment & Services ETF пытается удержаться выше поддержки у отметки $106, а также выше линии среднесрочного восходящего тренда, которую фонд пробил на этой неделе. В случае ложного пробоя и возвращения в рамки восходящего тренда первой целью для отскока может стать сопротивление у отметки $117,5. При этом в сценарии дальнейшего снижения ближайшая сильная поддержка будет расположена на уровне $97,4.
Узнайте, как самостоятельно определить и использовать ретесты пробитых уровней поддержек и сопротивлений. Посетите онлайн-курс «Практический трейдинг», старт новой группы каждую среду.
Цены и другие рыночные данные указаны на время подготовки материала, выпущенного 31.07.2026.
Сообщение носит информационный характер, не является индивидуальной инвестиционной рекомендацией или предложением приобрести упомянутые ценные бумаги. Приобретение иностранных ценных бумаг связано с дополнительными рисками.
Комментарии