Сокращение срока ИИС-3: есть ли шансы?
- НАУФОР предложила отказаться от пятилетнего срока ИИС-3 после 2026 года. Ассоциация предлагает, напротив, сократить минимальный срок ИИС-3 до трех лет для инвесторов, вносящих менее 1 млн рублей в год
- Среди предложений - предусмотреть возможность вывода до 50% средств с ИИС, а также разрешить выводить с ИИС и зачислять на банковские счета инвесторов купоны по облигациям и периодические выплаты по инвестиционным паям
- Вероятность частичного принятия инициатив выше, чем одобрения всего пакета
- Минфин заинтересован в привлечении долгосрочных инвестиций, поэтому пересмотр самой концепции ИИС-3 может вызвать сопротивление
Национальная ассоциация участников фондового рынка (НАУФОР) в октябре направила в Минфин предложения по модернизации ИИС-3. Минимальный срок хранения средств на этих инвестсчетах сейчас составляет 5 лет, со следующего года он начнет увеличиваться на один год ежегодно и достигнет 10 лет. Те, кто выведет средства со счета досрочно, теряют право на налоговые льготы. Ассоциация предложила отказаться от пятилетнего срока ИИС-3 после 2026 года.
НАУФОР предлагает, напротив, сократить минимальный срок ИИС-3 до трех лет для инвесторов, вносящих менее 1 млн рублей в год. Альтернатива этому - сохранить право таких инвесторов на полученные вычеты на взносы при закрытии ИИС по истечении трех лет с даты его открытия.
Кроме того, среди предложений - предусмотреть возможность вывода до 50% средств с ИИС, а также разрешить выводить с ИИС и зачислять на банковские счета инвесторов купоны по облигациям и периодические выплаты по инвестиционным паям.
Каковы шансы на принятие этих предложений, повысят ли они привлекательность ИИС-3 и что еще можно сделать для увеличения интереса инвесторов к этим счетам? Finam.ru собрал оценки экспертов.
Каковы сейчас условия ИИС-3
ИИС – это специальный тип брокерского счета, включающий льготы от государства при соблюдении определенных условий. В настоящее время актуальными являются инвестсчета типа ИИС-3, запущенные с 2024 года. Старые типы счетов также продолжают работать, но открывать их больше нельзя.
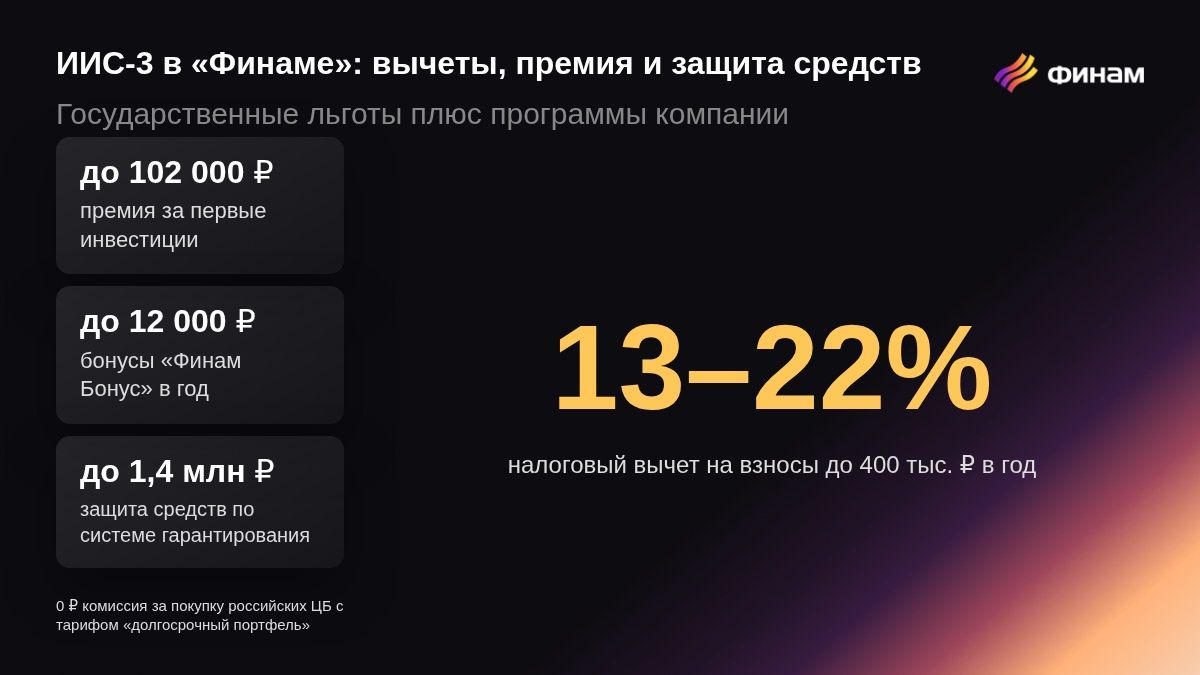
По ИИС-3 предусмотрены два типа налоговых вычетов. Первый – это вычет на взнос в размере 13-22%, в зависимости от суммы дохода. Его можно получить на взносы в размере до 400 тыс. рублей в год, максимальная возможная сумма вычета в случае ставки 22% составит 88 тыс. рублей. Второй тип вычета – на сумму дохода по операциям, проводимым по ИИС, в пределах 30 млн рублей.
Отметим также, что с «Финамом» можно получить еще более весомую выгоду при использовании ИИС-3 за счет программ компании. Помимо государственных льгот, инвесторы получают премию до 102 000 рублей за первые инвестиции, а также бонусы по программе лояльности «Финам Бонус» — до 12 000 рублей в год. Кроме того, «Финам» официально включен в реестр участников системы возмещения стоимости имущества на индивидуальных инвестиционных счетах. Это означает, что средства клиентов ИИС-3 находятся под защитой государственной системы гарантирования на сумму до 1,4 млн рублей.
Начать работу с ИИС в «Финаме» можно на тарифе «Долгосрочный портфель», который предполагает нулевую комиссию за покупку российских ценных бумаг и отсутствие абонентской платы при любом обороте средств. Это особенно актуально для новых инвесторов, которые хотят начать формировать долгосрочный портфель без дополнительных издержек.
Чтобы сохранить право на вычеты, нужно не выводить средства с ИИС в течение как минимум пяти лет, если открыть счет в 2026 году (или он был открыт ранее). Со следующего года этот срок начнет увеличиваться, именно эту норму предлагает отменить НАУФОР. С ИИС можно оформить вывод дивидендов по акциям без потери льгот, но нельзя выводить купоны по облигациям.
Что еще предлагает НАУФОР и чем мотивирует свою позицию
НАУФОР направила в Минфин письмо с предложениями по модернизации ИИС-3, чтобы использовать этот инструмент для повышения капитализации российского рынка к 2030 году. Президент РФ ранее поручил довести этот показатель до 66% ВВП.
Ассоциация в своем письме оценивает вклад ИИС-3 в приток средств на рынок ценных бумаг в 2025-2026 годах как незначительный: он составил около 7% за 1 квартал 2026 года и 9% - за весь 2025 год. В ассоциации считают, что длительный срок ИИС, увеличивающийся ежегодно на один год до 10 лет, останется препятствием для использования ИИС небольшими инвесторами и будет становиться все более сдерживающим фактором для состоятельных инвесторов.
Авторы письма подчеркивают, что ИИС-3 оказался более востребованным премиальным сегментом инвесторов с инвестициями от 6 млн рублей, количество которых составляет менее 0,5% от общего числа российских инвесторов. Массовый сегмент розничных инвесторов менее склонен открывать ИИС-3 даже путем конвертации старых счетов. По мнению НАУФОР, это свидетельствует о неготовности большинства инвесторов к сроку ИИС более 3 лет.
В связи с этим НАУФОР представила ряд предложений. Помимо упомянутых выше, они включают уточнение правила применения семейного вычета с тем, чтобы была возможность пополнять ИИС членов семьи в пределах 1 млн рублей в год, независимо от пополнения собственного счета. Также предложено разрешить использование материнского капитала для пополнения ИИС.
Среди других возможных мер - ввести для ИИС отдельный инвестиционный налоговый вычет, не зависимый от вычетов по другим инструментам долгосрочных сбережений, что позволило бы гражданам избежать необходимости выбирать между разными (ИИС, ДСЖ и ПДС) финансовыми продуктами. Также это дало бы возможность «одновременно как инвестировать, так и страховать свои риски и получать услуги, являющиеся по существу пенсионными», полагают в НАУФОР.
Каковы шансы на принятие предложений?
Недавно президент РФ еще раз обратил внимание на необходимость формирования класса долгосрочных инвесторов, отметил в комментарии для Finam.ru независимый финансовый эксперт, автор Telegram-канала «vernikov 100 – инвестирование» Андрей Верников. При этом, по словам эксперта, ИИС-3 не оправдывает ожиданий из-за того, что у домохозяйств нет длинных денег. «Поэтому часть предложений НАУФОР имеет неплохие шансы быть принятой, но не в полном пакете и, вероятно, не до конца 2026 года. Кстати, Минфин заявил, что открыт к обсуждению, однако пока «не видит необходимости» в донастройке ИИС-3 — это типичная позиция перед возможными компромиссными изменениями, а не окончательное «нет», - оценил Верников.
Он полагает, что в связи с повышением налогов на большие депозиты часть денег пойдет из них в другие инструменты. Совершенствование ИИС-3 — это актуальная задача. «Не увеличивать срок ИИС-3 после 2026 года — у этого предложения наибольшие шансы быть принятым, так как печальная реальность в том, что у нас тонкий слой долгосрочных инвесторов. Купоны и выплаты по паям на банковский счет - тоже большие шансы быть принятым, ибо не разрушается логика работы ИИС. По поводу маткапитала на ИИС и полного разделения вычетов ИИС, ДСЖ и ПДС: спорное предложение, и его вряд ли примут, так как потребуется изменение нормативной базы», - прокомментировал Верников.
Гендиректор ИК «Иволга Капитал» Андрей Хохрин считает, что наиболее реалистичным выглядит разрешение получать купоны по облигациям и выплаты по паям на банковский счет. «Тогда как сокращение минимального срока и возможность вывода половины средств - сомнительная инициатива. Льготы для ИИС преследуют целью сохранять его инструментом долгосрочных инвестиций», - считает он.
Хохрин в целом видит дилемму в теме модернизации ИИС-3. «С одной стороны, ИИС - инструмент стимулирования инвестиций. И тогда его условия нужно делать более интересными, сохранять, если не понижать минимальную сумму, добавлять возможности для частичного досрочного вывода средств. С другой - тот же Минфин рассматривает повышение НДФЛ с депозитов и ПИФов. То есть делает сбережения и инвестиции базово менее привлекательными. Это отражение и необходимости в пополнении бюджета, и выбранного способа этого пополнения. Поэтому, возможно, мы увидим какие-то новации и относительно ИИС, но косметические», - полагает Хохрин.
Аналитик «Финама» Юлия Афанасьев оценивает шансы на принятие предложений как умеренные. По ее мнению, вероятность частичного принятия инициатив выше, чем одобрения всего пакета. «НАУФОР — влиятельная профессиональная ассоциация, представляющая интересы участников фондового рынка. Это не номинальная организация: она способна консолидировать позицию отрасли и вести диалог с регуляторами. Однако окончательное решение остается за государством, а Минфин заинтересован в привлечении долгосрочных инвестиций. Поэтому пересмотр самой концепции ИИС-3 может вызвать сопротивление», - подчеркнула она.
Светлана Фрумина, к.э.н., заведующая кафедрой мировых финансовых рынков и финтеха РЭУ им. Плеханова полагает, что увеличение минимального срока ИИС-3 было осознанным решением, направленным на привлечение долгосрочных ресурсов в экономику. По ее мнению, готовность инвесторов размещать средства на более длительный период стимулируется сочетанием налоговых льгот на взносы и инвестиционный доход, которые позволяют повысить итоговую доходность вложений по сравнению с аналогичными инвестициями вне ИИС.
«Положительная динамика числа счетов, активов и чистого притока средств в 2026 г. свидетельствует о сохранении интереса к инструменту при действующем пятилетнем минимальном сроке. Поэтому имеющаяся статистика не дает достаточных оснований считать продолжительность этого срока завышенной. Одновременно она не позволяет оценить реакцию граждан на его дальнейшее увеличение с 2027 года», - рассуждает Фрумина.
Поэтому она ожидает, что сокращение срока не будет поддержано, а для принятия решения о его последующем повышении необходима дополнительная оценка возможного сокращения притока средств при сохранении установленной шкалы.
«Возможность частичного вывода до 50% средств требует более осторожной оценки, поскольку затрагивает уже сам накопленный капитал. Доступ к нему может повысить готовность граждан пользоваться ИИС, однако масштабные изъятия способны ослабить функцию ИИС как инструмента привлечения долгосрочных ресурсов», - заключила Фрумина.
Как еще можно улучшить ИИС-3
Юлия Афанасьева считает полезными все предложения НАУФОР. Она напомнила, что даже трехлетний срок действия ИИС старого типа отпугивал многих инвесторов - что уж говорить о пятилетнем сроке ИИС-3 с перспективой увеличения до десяти лет.
«Я поддерживаю отказ от дальнейшего увеличения срока, сокращение минимального срока до трех лет для инвесторов с небольшими взносами, возможность получать купоны и выплаты по паям на банковский счет, а также частично выводить средства без потери налоговых льгот. Эти изменения сделают инструмент гибче и снизят опасения инвесторов из-за ограниченного доступа к собственным деньгам. Развитие семейных налоговых льгот, корректировка налоговых правил для профессиональных участников и расширение возможностей управляющих компаний также заслуживают внимания, хотя их влияние на массовый интерес к ИИС будет менее прямым», - прокомментировала Афанасьева.
По ее мнению, если предложения будут приняты, привлекательность ИИС вырастет, но сами по себе эти изменения не обеспечат резкого роста популярности инструмента. ИИС конкурирует с банковскими вкладами, которые понятнее массовому инвестору и позволяют свободнее распоряжаться деньгами. Смягчение ограничений устранит часть барьеров, но для привлечения новых участников необходимы и дополнительные стимулы.
По словам Афанасьевой, в первую очередь необходимо повышать финансовую грамотность населения и информированность об ИИС. «Многие граждане недостаточно хорошо понимают, как работает этот инструмент, какие налоговые преимущества он дает и как его можно использовать для формирования капитала. Важно не просто вводить льготы, но и объяснять их преимущества понятным языком, рассказывать о возможностях ИИС через образовательные программы, СМИ и финансовые организации», - подчеркнула эксперт.
Также она считает полезным рассмотреть ступенчатую систему налоговых льгот: базовые преимущества при трехлетнем сроке и дополнительные стимулы за более длительное инвестирование. «Важно сделать правила получения вычетов максимально понятными и упростить использование ИИС для семейного накопления капитала. Главная задача — не заставить граждан держать деньги на рынке как можно дольше, а создать условия, при которых они сами захотят инвестировать на длительный срок», - заключила эксперт.
Комментарии